Biết rõ số tiền trước khi chọn nhà.
Căn 2 phòng ngủ khoảng 42,2 m², tổng giá từ khoảng 863 triệu đồng, vốn ban đầu tham khảo khoảng 258 triệu đồng. Điều đáng tính tiếp không phải “vay được tối đa bao nhiêu”, mà là phương án nào giúp gia đình vẫn còn khoảng thở sau khi mua.
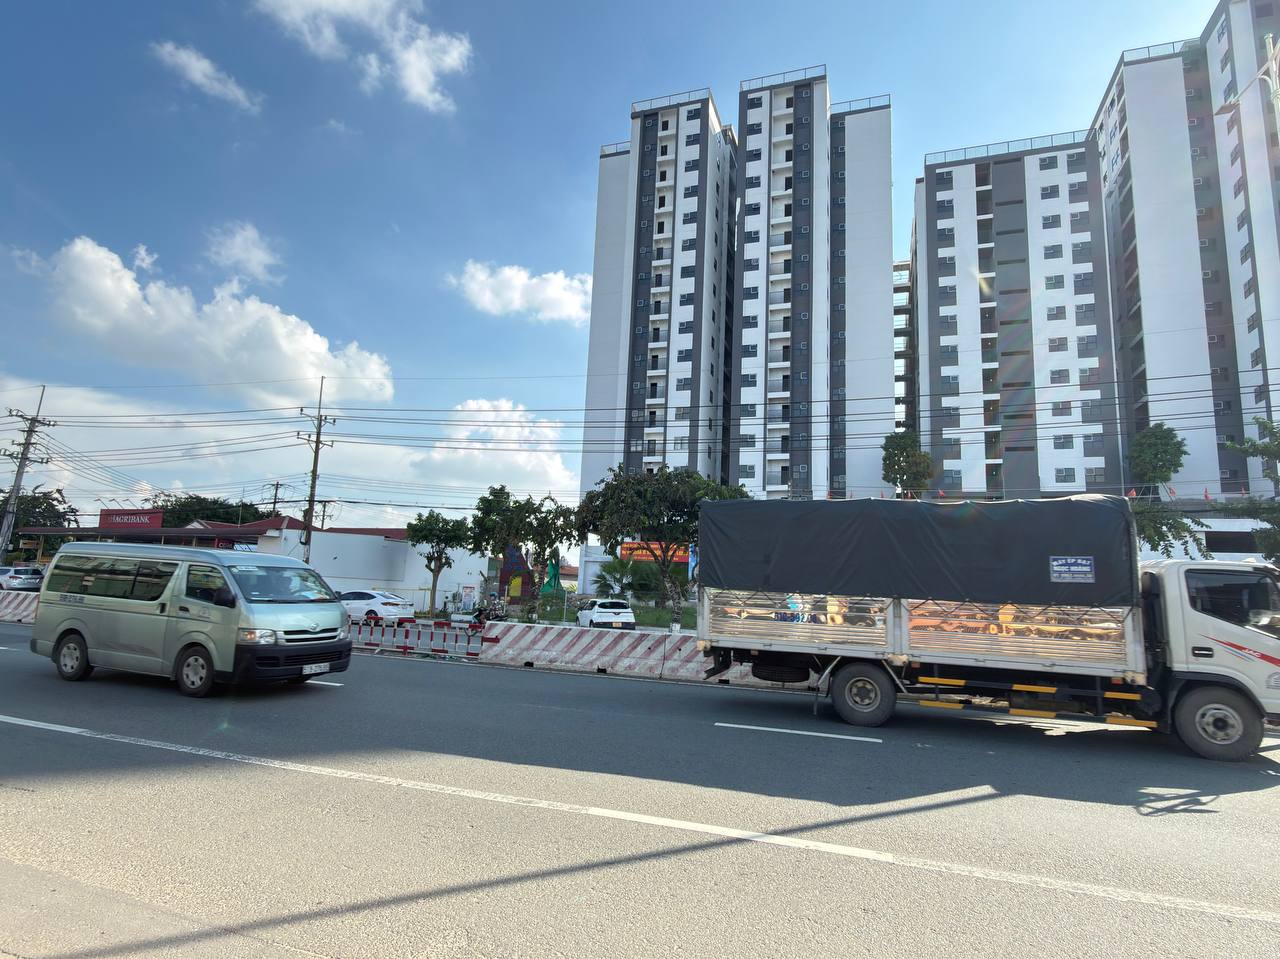
Một căn nhà không chỉ có “giá bán”. Nó còn có cấu trúc vốn phía sau.
863 triệu không phải giá cố định cho mọi căn. Giá thực tế còn phụ thuộc mã căn, diện tích, VAT, phí bảo trì, giỏ hàng và chính sách tại thời điểm tư vấn.
Hãy trả lời thêm 4 câu để biết phương án có thực sự vừa sức.
30% và 70% nên được hiểu là cấu trúc tham khảo, không phải một lời hứa vay.
Căn nhà vừa sức là căn nhà vẫn để lại tiền cho phần còn lại của cuộc sống.
Nhà
Khoản ban đầu, khoản trả định kỳ và các nghĩa vụ theo căn cụ thể.
Sinh hoạt
Ăn uống, điện nước, đi lại, con cái và những khoản đều đặn mỗi tháng.
Dự phòng
Khoảng đệm cho những tháng thu nhập giảm hoặc phát sinh việc bất ngờ.
Tích lũy
Học tập, sức khỏe, mục tiêu gia đình và kế hoạch dài hạn.
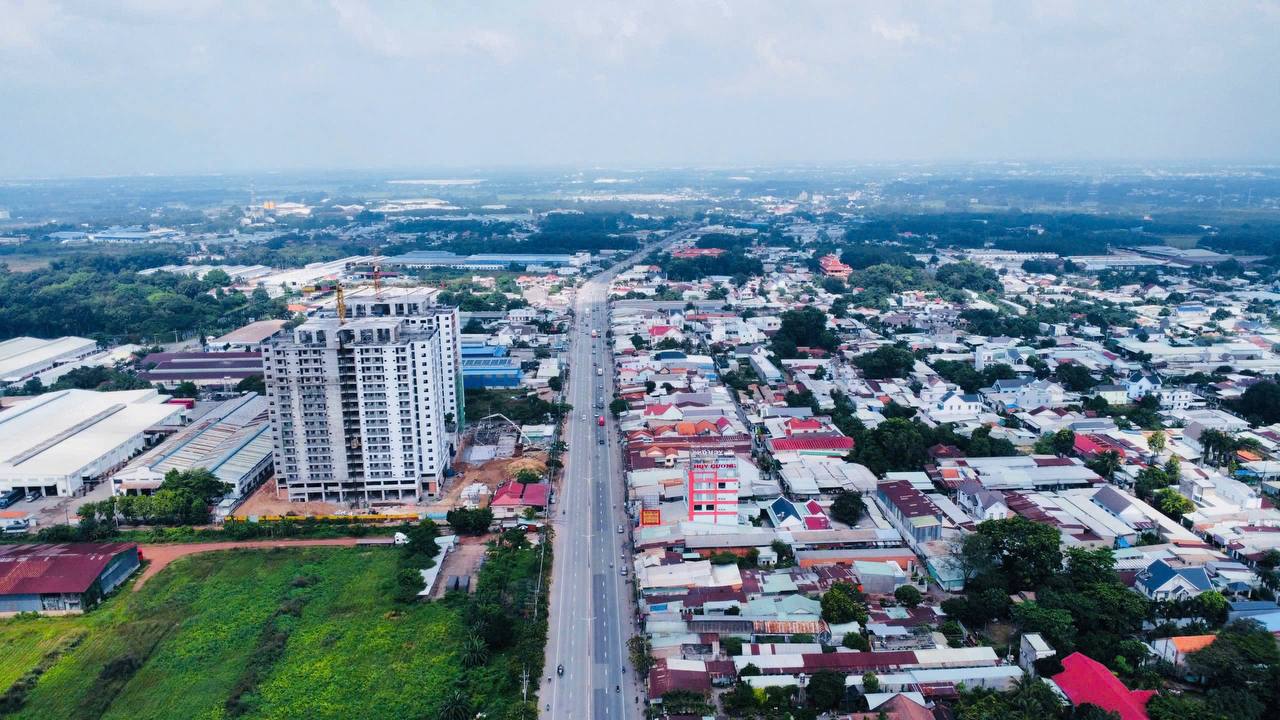
Khi phương án tài chính đã vừa sức, hãy nhìn xem không gian đó có phù hợp với gia đình hay không.
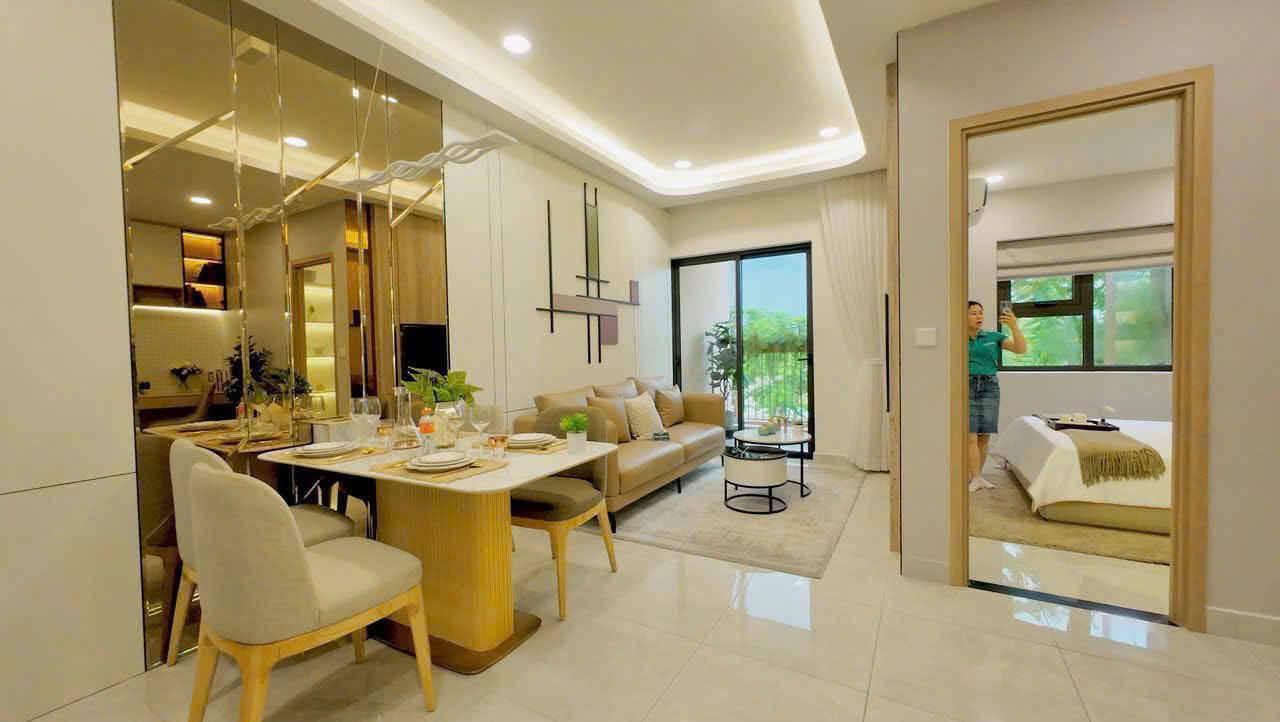
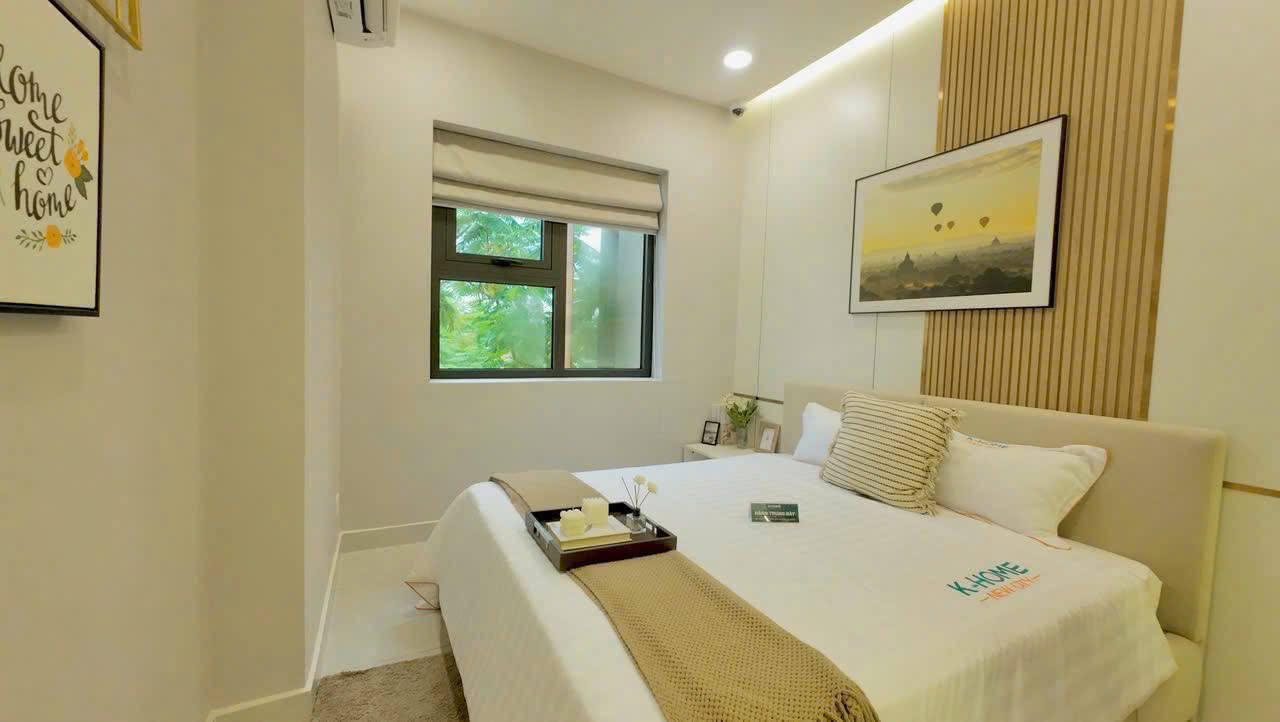
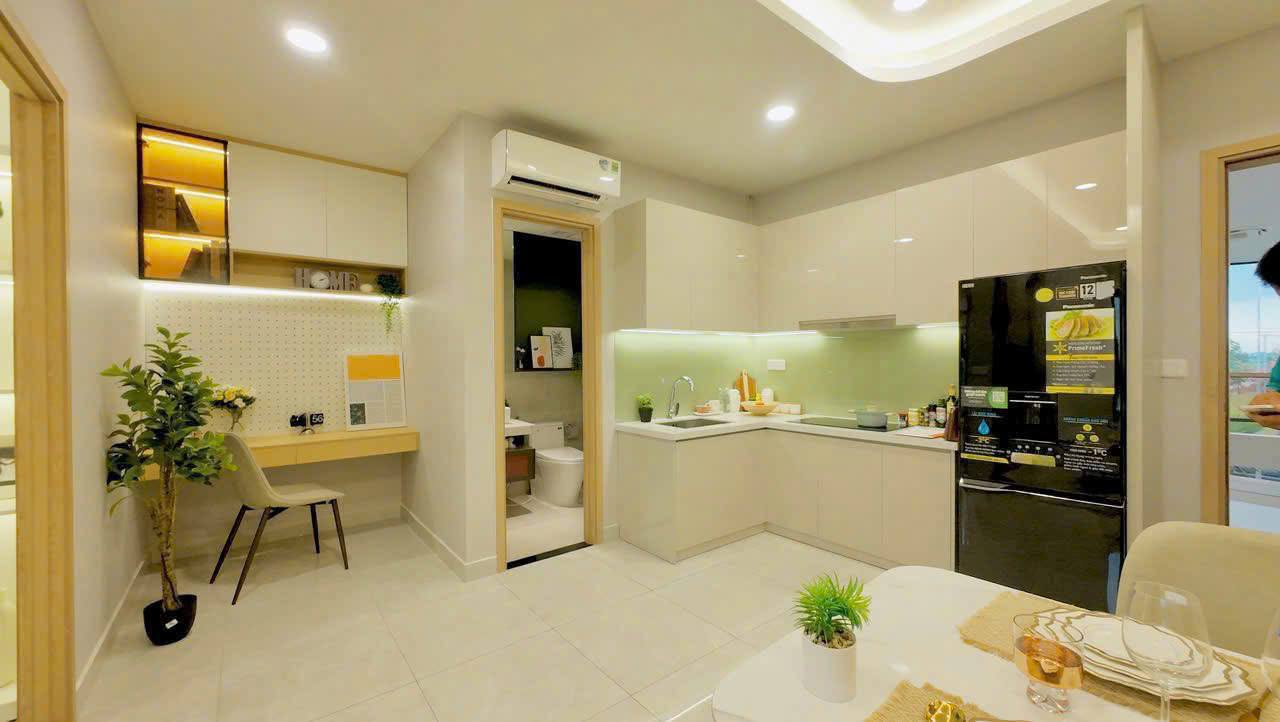
Căn hộ mẫu thực tế nằm tại tầng 5 của chính tòa nhà. Khách có thể đặt lịch để Sales trực tiếp dẫn lên tham quan, cảm nhận tỷ lệ phòng và cách bố trí trước khi quyết định.
Có thể kiểm tra sơ bộ trước, chưa cần gửi hồ sơ nhạy cảm.
Việc xét mua còn liên quan nhóm đối tượng, điều kiện nhà ở và thu nhập. Tâm Thái Land hỗ trợ rà soát sơ bộ; kết quả cuối cùng thuộc đơn vị có thẩm quyền.
Kỳ xác định thu nhập là 12 tháng liền kề trước thời điểm cơ quan có thẩm quyền xác nhận. Đạt ngưỡng thu nhập chưa đồng nghĩa tự động đủ toàn bộ điều kiện mua.
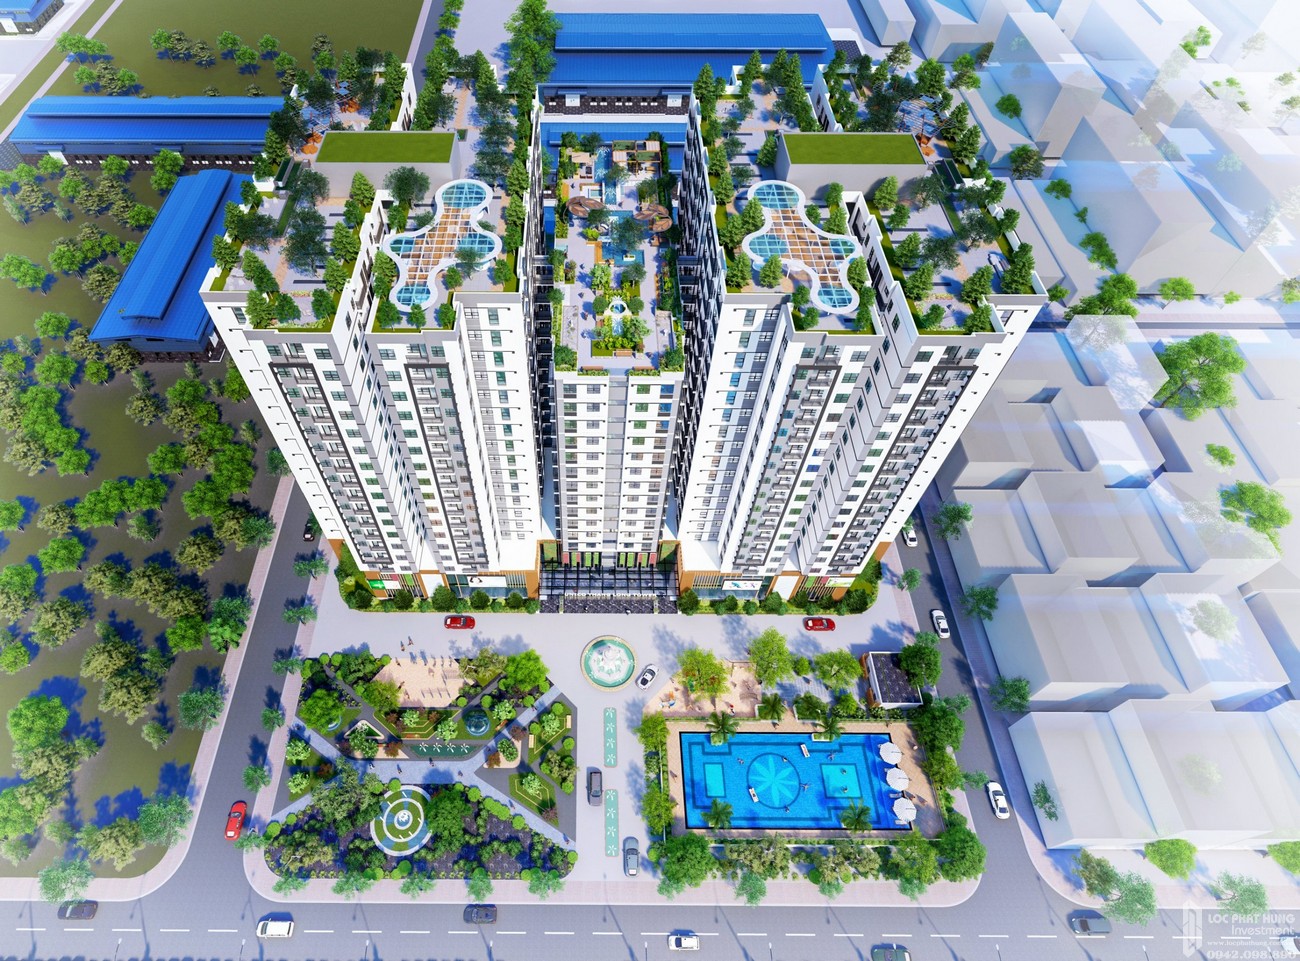
Khi đã hiểu tiền và điều kiện, hãy nhìn dự án như một phần trong kế hoạch sống dài hạn.
Không cần tự đoán mình nên chuẩn bị bao nhiêu. Hãy để Sales đối chiếu đúng nhu cầu của gia đình.
Bước này chỉ cần thông tin liên hệ và nhu cầu cơ bản. Chưa cần gửi CCCD, sao kê, bảng lương hoặc hồ sơ nhạy cảm.
- Đối chiếu mức vốn ban đầu đang có.
- Trao đổi phương án vay theo hồ sơ nếu cần.
- Kiểm tra sơ bộ điều kiện mua NOXH.
- Đặt lịch xem căn hộ mẫu tầng 5.
- Kiểm tra giá/căn thực tế với Sales tại thời điểm tư vấn.
Để lại thông tin để được tư vấn đúng bài toán của mình
Không cần quyết định mua ngay. Mục tiêu trước tiên là hiểu rõ mình đang cần bao nhiêu vốn và trường hợp của mình có nên đi tiếp hay không.
863 triệu và 258 triệu nên hiểu thế nào cho đúng?
863 triệu có phải giá cố định cho mọi căn?
Không. Đây là mốc giá tham khảo của phương án đang truyền thông. Giá thực tế phụ thuộc mã căn, diện tích, VAT, phí bảo trì, giỏ hàng và chính sách tại thời điểm tư vấn.
258 triệu có phải đóng xong là nhận nhà?
Không. Đây là vốn ban đầu tham khảo, xấp xỉ khoảng 30% của mốc giá đang truyền thông. Cần đối chiếu thêm tiến độ thanh toán và các khoản liên quan của căn cụ thể.
OCB có chắc chắn cho vay 70% không?
Không. OCB có thể xem xét tối đa khoảng 70% theo giá trị thẩm định và hồ sơ. Hạn mức thực tế chỉ xác định sau khi ngân hàng thẩm định.
Có thể vay 30 năm không?
Thời hạn thường có thể được xem xét khoảng 25–30 năm, tùy độ tuổi, hồ sơ, khả năng trả nợ và phê duyệt.
Lãi suất hiện tại là bao nhiêu?
Lãi suất thay đổi theo thời điểm và hồ sơ, nên landing page không chốt một mức cố định. Sales/ngân hàng sẽ cập nhật khi tư vấn phương án cụ thể.
Bao giờ có thể nhận nhà?
Mốc hồ sơ/truyền thông cũ là cuối 2026. Theo tiến độ thực tế hiện nay, Tâm Thái Land đang tư vấn thận trọng thời gian có thể khoảng Quý II/2027 và phải chờ thông báo chính thức.
Nếu 863 triệu nằm trong vùng gia đình có thể cân nhắc, đừng đoán tiếp một mình.
Hãy đối chiếu mức vốn hiện có, khả năng vay và điều kiện NOXH trước. Sau đó mới quyết định có nên đi xem căn mẫu và làm hồ sơ hay không.
Website: tamthailand.com • Hotline: 0961 999 963