Aquamarine Diễn Châu: Trả sớm hay giữ vốn kinh doanh?
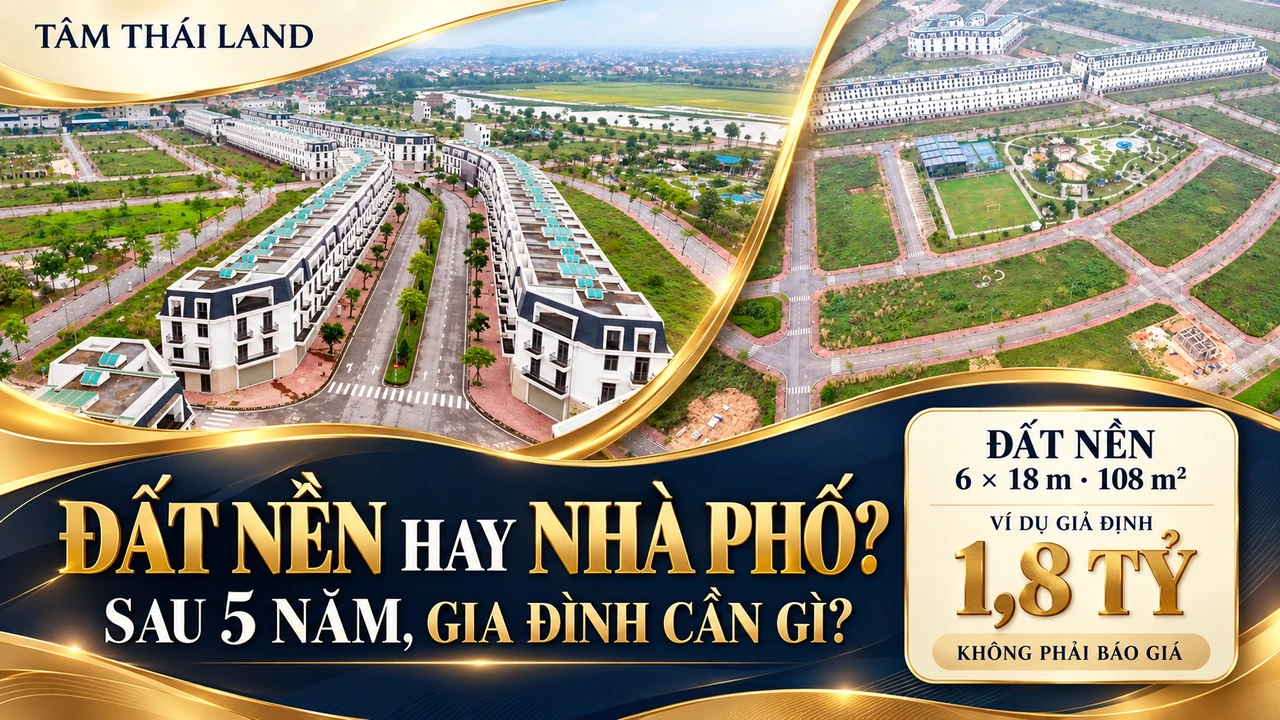
Có đủ tiền mua đất ngay: nhận chiết khấu thanh toán sớm hay giữ vốn để tiếp tục làm ăn ở Diễn Châu?
Tiền mua đất đã đủ, nhưng rút gần hết thì lấy gì nhập hàng, trả công và chăm lo gia đình? Trả sớm đáng cân nhắc khi sau mua vẫn đủ quỹ cần giữ; vay giữ vốn chỉ phù hợp khi tiền làm ăn quay về kịp lịch trả nợ. Với Aquamarine Diễn Châu, hãy đặt hai báo giá của cùng một lô cạnh nhau, rồi tính phần tiền thực sự được dùng.
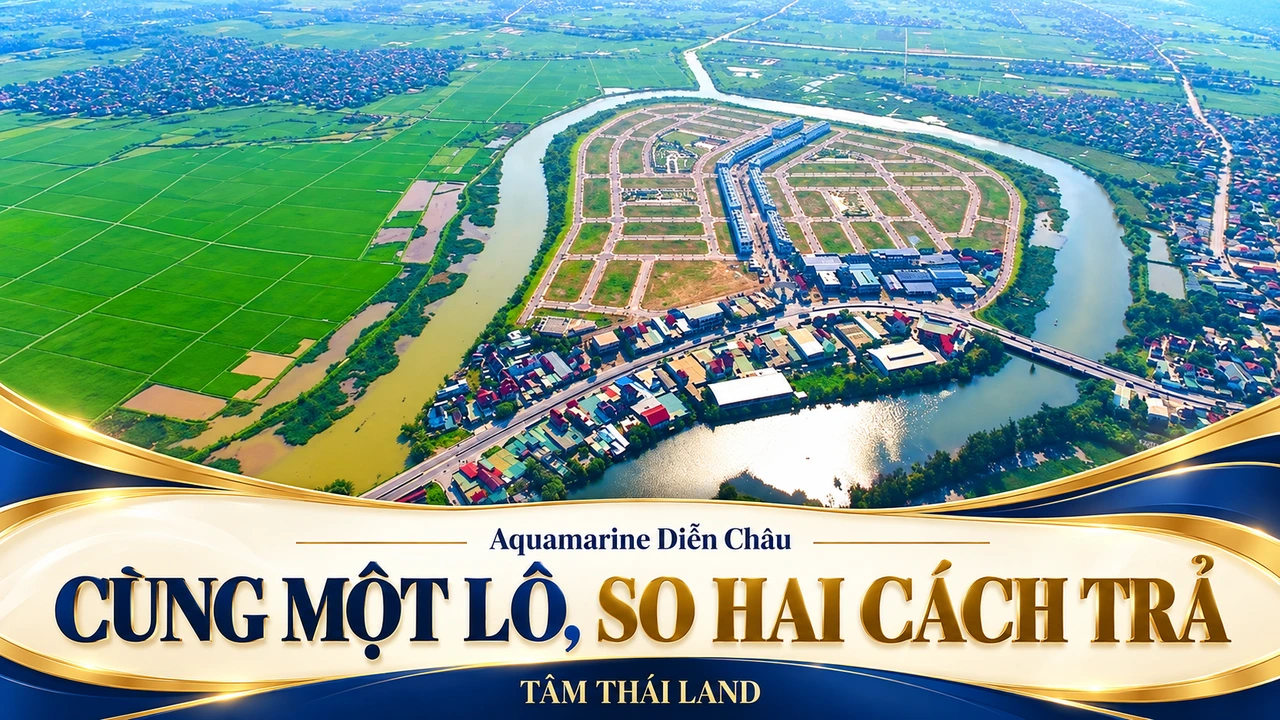
Một lô đất, ba cách thanh toán
Theo tài liệu chính sách đất nền OLECO-NQ ngày 01/10/2026 được cung cấp để đối chiếu, thời gian áp dụng đến 31/10/2026, mục III nêu:
- Thông thường: chiết khấu 13%; tiến độ 30%–40%–25%–5%.
- Thanh toán 95%: chiết khấu 14,5%; tiến độ 30%–65%–5%, đợt hai trong 30 ngày kể từ ngày phải ký hợp đồng đặt cọc.
Thanh toán sớm ở đây không có nghĩa nộp ngay 100%. So riêng hai tiến độ cùng căn cứ giá, mức chênh là 1,5 điểm phần trăm, không phải được thêm toàn bộ 14,5% so với trả thông thường.
Mục IV nêu hai chương trình vay hỗ trợ lãi: 24 tháng, không quá 27/11/2028; hoặc 12 tháng, không quá 27/11/2027, kèm chiết khấu 8%. Dư nợ được hỗ trợ là 65% giá chuyển nhượng, ân hạn gốc trong thời gian hỗ trợ; hết kỳ, khách tự trả lãi theo ngân hàng. Phí trả trước hạn theo quy định ngân hàng. Phụ lục nêu MSB và điều kiện chấp thuận tín dụng, giải ngân.
Không cộng 13% hoặc 14,5% với 8% của nhánh vay. Chính sách Thịnh Vượng 2% và voucher An Cư 2% cũng không được tự ghép vào phép tính: cần xác nhận quyền hưởng đồng thời, thứ tự và căn cứ khấu trừ bằng văn bản của đúng lô.
Ví dụ cùng một lô: đổi bao nhiêu chiết khấu lấy bao nhiêu tiền giữ lại?
Ví dụ số học hoàn toàn giả định, không phải báo giá: cùng lô X có căn cứ giá trước chiết khấu 2 tỷ đồng; gia đình có 2,5 tỷ. Chỉ so ưu đãi riêng từng nhánh, chưa cộng ưu đãi chung. Giả định ngân hàng duyệt và giải ngân 1,3 tỷ theo nhánh 24 tháng. VAT nếu phát sinh và mọi khoản ngoài giá phải thay bằng báo giá thực tế.
Trả sớm 95%
- Căn cứ giá giả định
- 2 tỷ
- Chiết khấu riêng đem so
- 290 triệu
- Giá sau chiết khấu riêng
- 1,710 tỷ
- Khoản vay
- 0
- Vốn tự có dành trả giá đất
- 1,710 tỷ
- Chi phí ngoài giá giả định
- 100 triệu
- Quỹ gia đình/dự phòng giả định
- 400 triệu
- Tiền còn cho kinh doanh
- 290 triệu
- Dư nợ vẫn phải trả
- 0
Vay hỗ trợ 24 tháng
- Căn cứ giá giả định
- 2 tỷ
- Chiết khấu riêng đem so
- 0
- Giá sau chiết khấu riêng
- 2 tỷ
- Khoản vay
- 1,3 tỷ
- Vốn tự có dành trả giá đất
- 700 triệu
- Chi phí ngoài giá giả định
- 100 triệu
- Quỹ gia đình/dự phòng giả định
- 400 triệu
- Tiền còn cho kinh doanh
- 1,3 tỷ
- Dư nợ vẫn phải trả
- 1,3 tỷ
(*) Đã dành đủ phần giá đất tự trả, kể cả 5% cuối. Với trả sớm, 95% của 1,710 tỷ là 1,6245 tỷ; 85,5 triệu còn lại phải giữ cho đợt cuối. Với nhánh vay giả định, tổng 700 triệu gồm cả phần 5% tự trả cuối kỳ. Các mức phí và quỹ dự phòng do ví dụ đặt ra, không phải mức chuẩn.
Nhánh vay giúp số tiền có thể bố trí kinh doanh cao hơn 1,01 tỷ trong ví dụ, nhưng còn nợ 1,3 tỷ và bỏ qua 290 triệu chiết khấu riêng của nhánh trả sớm. Không gọi 1,3 tỷ vay là khoản được tặng hoặc lợi nhuận. Với cùng căn cứ 2 tỷ, trả thông thường chiết khấu 13% cho giá 1,740 tỷ; trả sớm tiết kiệm thêm 30 triệu so với nhánh ấy.
Giữ vốn có ích khi tiền quay về đúng lúc
Hãy lập lịch 24 tháng: tháng nhập hàng, tháng thu công nợ, chi phí cửa hàng, sinh hoạt và kỳ trả ngân hàng. Tiền vay được giải ngân để thanh toán mua đất; tiền giữ lại cho việc làm ăn là vốn tự có chưa phải dùng hết.
So tại cùng một ngày kết thúc: chênh lệch giá ròng hai phương án + lãi khách thực trả + phí vay/tất toán và chi phí liên quan, trừ phần chênh chi phí của nhánh trả sớm. Đó mới là khoản lợi ích kinh doanh tăng thêm cần bù. Không lấy doanh thu hay toàn bộ lãi cửa hàng làm phần lợi nhờ giữ vốn.
Thử giảm doanh thu, kéo dài công nợ và giả định chưa bán được đất. Nếu vẫn phải lấy quỹ sinh hoạt trả nợ, nên giảm khoản vay hoặc quy mô mua. Hỗ trợ lãi tạo thời gian chuẩn bị, không xóa nợ gốc.
Mang một phiếu chung đi hỏi
- Cùng mã lô, diện tích, bảng giá và ngày báo giá; giá ròng từng phương án là bao nhiêu?
- Ưu đãi nào được kết hợp, tính trên khoản nào, trừ theo thứ tự nào?
- Ngân hàng duyệt bao nhiêu tiền; phải tự đóng gì trước giải ngân?
- Khi nào hết hỗ trợ; gốc, lãi và phí phải trả ngay sau đó?
- Sau khi dành đủ 5% cuối, chi phí, quỹ gia đình và nghĩa vụ vay, tiền còn thực dùng là bao nhiêu?
Văn bản đất nền có thuật ngữ “nhà ở/HĐMBNO” tại bảng IV.1. Cần chủ đầu tư và ngân hàng làm rõ lịch, loại hợp đồng áp dụng cho đất nền trước khi ký; không suy từ bảng ấy rằng đất nền có nhà bàn giao.
Chọn cách thanh toán để việc nhà và việc làm ăn cùng đi được
Từ trang tổng ROX Living Aquamarine Diễn Châu, anh chị chọn một mã lô rồi gửi khoản tiền sẵn có và mức vốn cần giữ. Tâm Thái Land cùng anh chị yêu cầu hai báo giá ròng và lịch trả nợ cho đúng lô. Khi các khoản đã rõ, gia đình có thể tự chọn nhận chiết khấu hay giữ vốn, không cần dựa vào kỳ vọng đất tăng giá.
Nguồn đối chiếu ngày 26/10/2026: Chính sách bán hàng đất nền OLECO-NQ ngày 01/10/2026, mục I–IV và Phụ lục 1; tư liệu voucher An Cư được cung cấp. Bản PDF để trống số thông báo; cần đối chiếu bản phát hành và xác nhận còn áp dụng trước giao dịch. Ví dụ không phải báo giá, không xác nhận phê duyệt tín dụng hoặc quyền cộng ưu đãi của mã lô cụ thể.