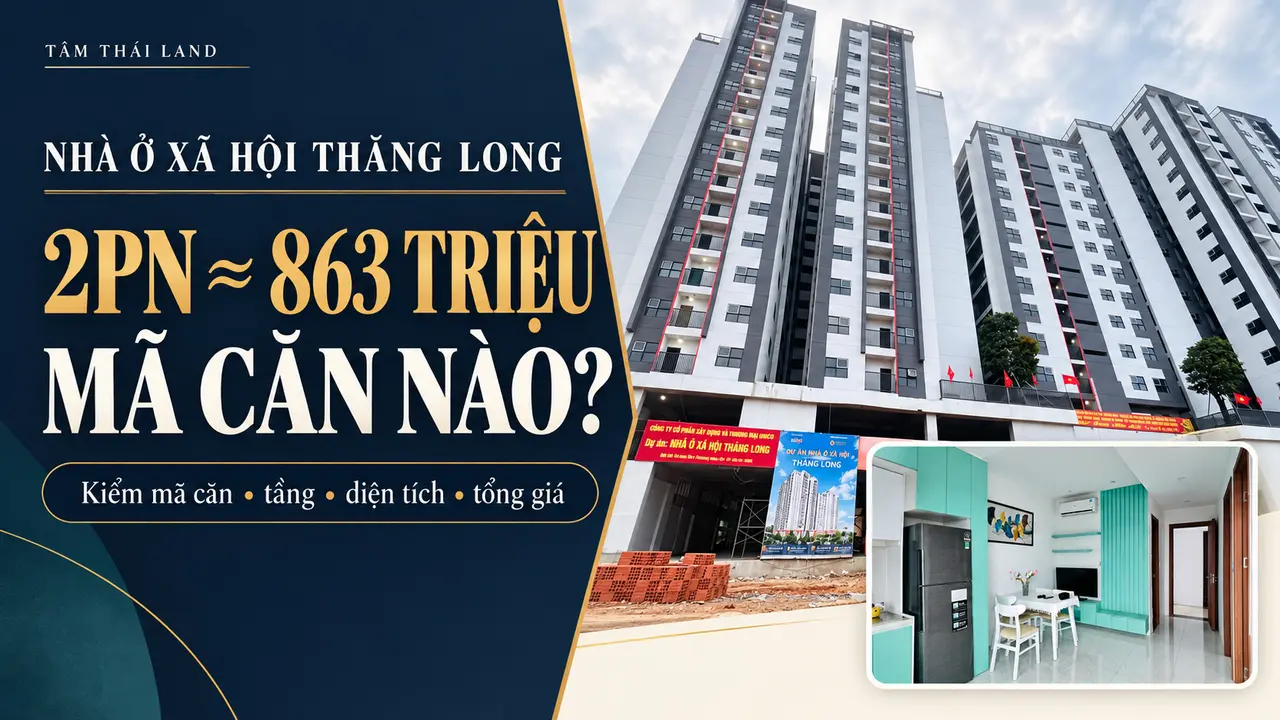
Căn 2PN tổng giá 863 triệu có vừa sức gia đình hay không phải nhìn khoản còn lại sau khi trả nhà, ăn ở và để dành cho tháng khó.
Nếu có 300 triệu vốn tự có, bài toán minh họa là vay 563 triệu. Với thời hạn 20 năm, lãi suất giả định 5,4%/năm và trả đều hằng tháng, khoản trả khoảng 3,84 triệu đồng/tháng. Thử lại ở 8%/năm là 4,71 triệu đồng/tháng. Đây chỉ là phép tính để tự cân đối, không phải báo giá vay hay lời hứa được duyệt. Hãy hỏi đúng mã căn, lịch thanh toán và phương án ngân hàng trước khi quyết định.
Bước 1: Xác định tiền thực vay, đừng lấy 863 triệu chia cho số tháng
863 − 300 = 563 triệu
863 triệu là tổng giá căn 2PN mà người mua cần đối chiếu trên mã căn, phiếu giá và thời điểm giao dịch. 300 triệu là vốn gia đình giả định đã có; 563 triệu là phần cần tìm nguồn thanh toán hoặc vay. Nếu vốn tự có chỉ 258 triệu, phần chênh sẽ là 605 triệu, khoản trả cao hơn.
Không nên dồn sạch 300 triệu vào tiền nhà. Gia đình cần giữ riêng chi phí nhận nhà, đồ dùng cần thiết và quỹ dự phòng. Nếu phải giữ lại một phần vốn, số tiền vay thực tế cũng thay đổi.
Bước 2: Thử khoản trả ở hai mức lãi suất
Bảng dưới tính cho vay 563 triệu, 20 năm, trả góp đều hằng tháng, giả định lãi suất giữ nguyên suốt kỳ để dễ so sánh. Phương án vay thật có thể dùng lãi suất thay đổi, trả gốc đều theo dư nợ giảm dần, kỳ ân hạn hoặc phí khác. Hãy xin lịch trả nợ bằng văn bản từ ngân hàng.
| Lãi suất để thử | Khoản trả mỗi tháng | Điểm cần hiểu |
|---|---|---|
| 5,4%/năm | ≈ 3,84 triệu | Đây là mức ưu đãi của chương trình NHCSXH được công bố, không mặc nhiên là lãi suất OCB hay khoản vay của gia đình. |
| 8%/năm | ≈ 4,71 triệu | Mức giả định để thử sức chịu đựng, không phải báo lãi suất của ngân hàng nào. |
Công thức trả đều: khoản vay × lãi tháng ÷ [1 − (1 + lãi tháng)−số tháng]. Nếu trả gốc đều trên dư nợ giảm dần, tháng đầu ở giả định 8% khoảng 6,10 triệu rồi giảm dần; vì thế cần kiểm cách ngân hàng lập lịch. Lãi suất NHCSXH 5,4% được nêu tại thông tin của Báo Chính phủ. Điều kiện vay và chính sách cụ thể cần xác minh tại nơi cho vay.
Bước 3: Trừ tiền sống rồi mới kết luận “vừa sức”
Ví dụ gia đình nhận về 18 triệu/tháng, chi sinh hoạt thiết yếu 9 triệu và giữ 2 triệu dự phòng. Ở kịch bản trả đều 4,71 triệu, còn khoảng 2,29 triệu đồng/tháng cho những khoản linh hoạt. Nếu thu nhập chỉ 15 triệu, số còn lại là âm 0,71 triệu; phương án đó chưa cân được theo các giả định này. Gia đình có con nhỏ, người phụ thuộc, nợ khác hoặc thu nhập thất thường cần thay bằng sổ chi tiêu thật của mình.
Ba con số nên mang theo khi đi xem căn mẫu
- Vốn có thể dùng: sau khi đã chừa quỹ dự phòng và các khoản nhận nhà.
- Mức trả thấy yên tâm: tính bằng thu nhập thực nhận trừ chi phí thiết yếu, nợ khác và khoản để dành.
- Mã căn và tổng giá: xin phiếu giá, lịch thanh toán, tiêu chuẩn bàn giao của chính căn dự định mua.
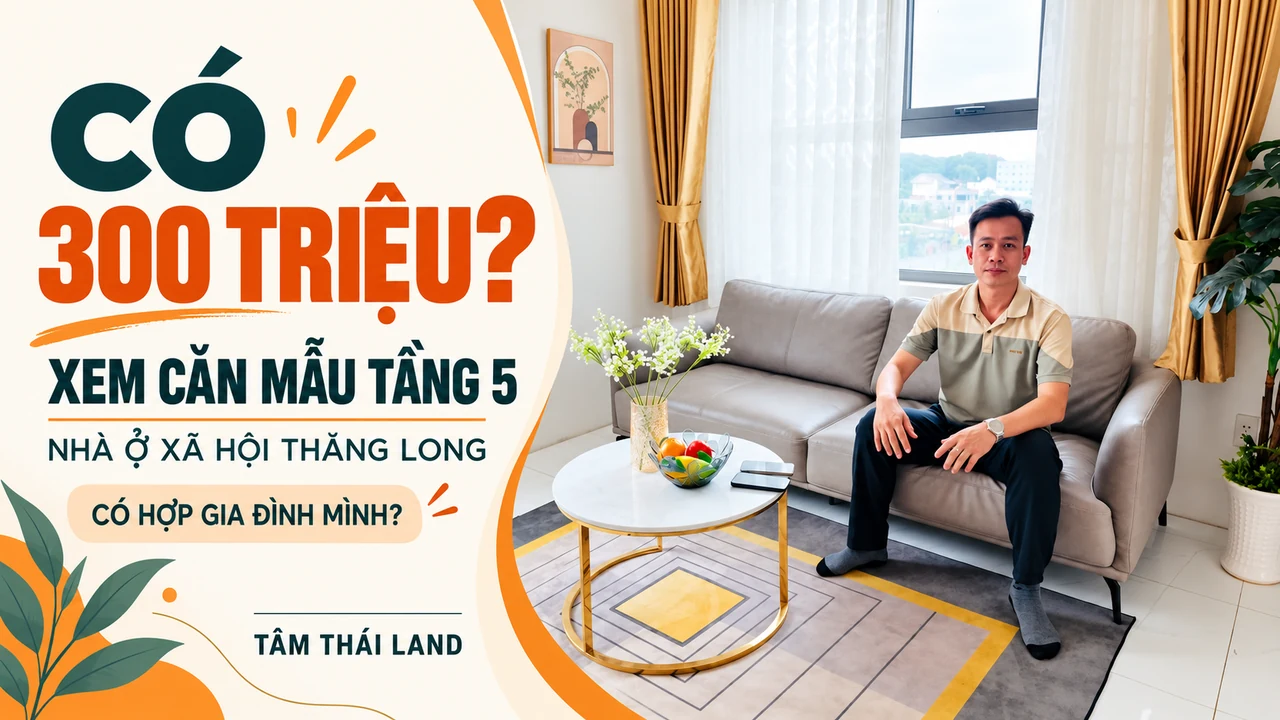
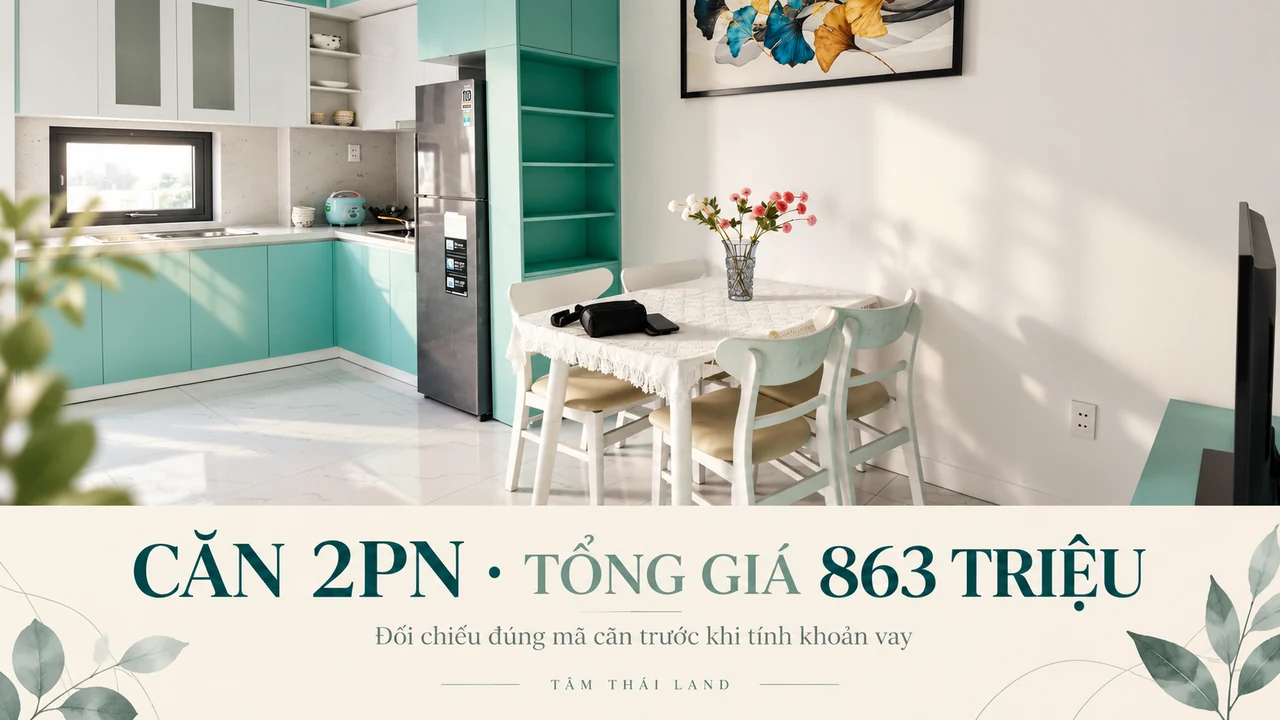
Ảnh căn mẫu tầng 5 cho thấy một không gian có thể đến xem, nhưng không chứng minh căn đang chọn sẽ bàn giao đầy đủ nội thất như ảnh. Bạn có thể đọc thêm cách kiểm đúng mã căn 2PN tổng giá 863 triệu và những điều nên xem ở căn mẫu tầng 5.