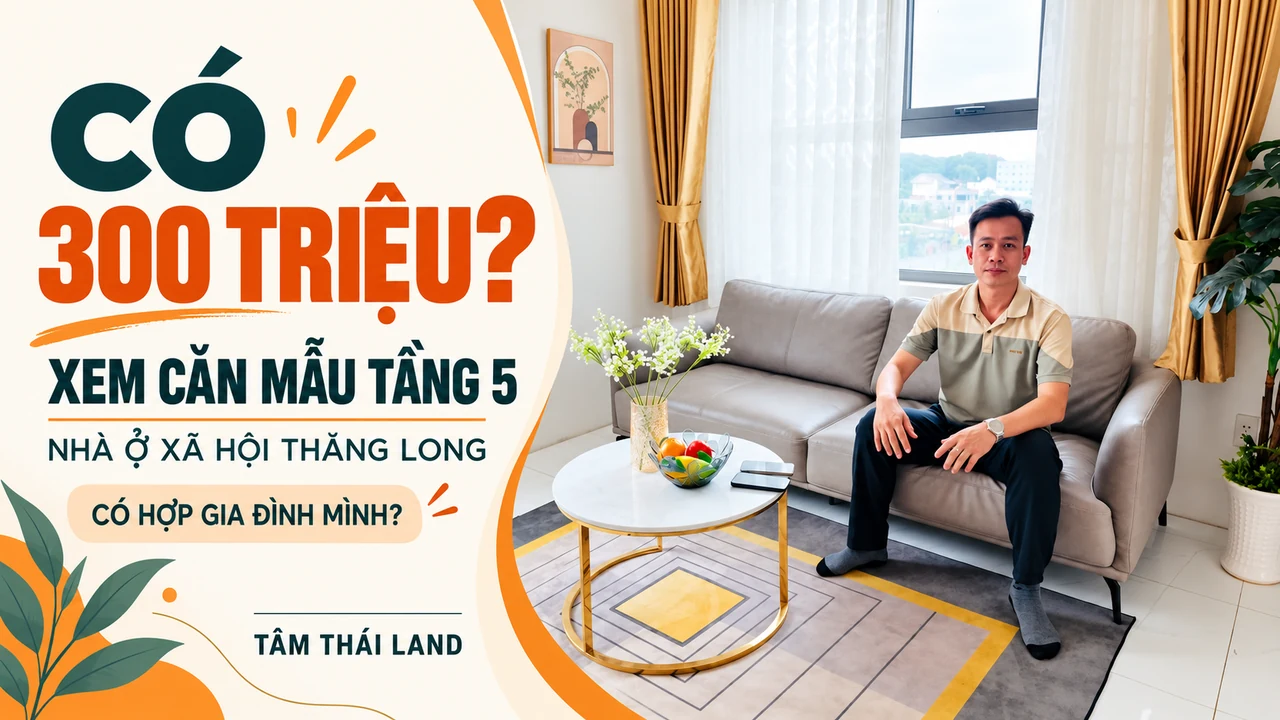
Còn trong tầm tay hay không phụ thuộc vào khoản thiếu sau khi OCB duyệt, chứ không chỉ vào việc đang có 300 triệu. Với căn 2PN có tổng giá 863 triệu đồng đang được giới thiệu, nếu dành trọn 300 triệu cho giá mua, gia đình cần thêm 563 triệu. OCB duyệt dưới mức đó thì phần chênh phải có nguồn bù rõ ràng; còn phải giữ tiền cho chi phí phát sinh và sinh hoạt.
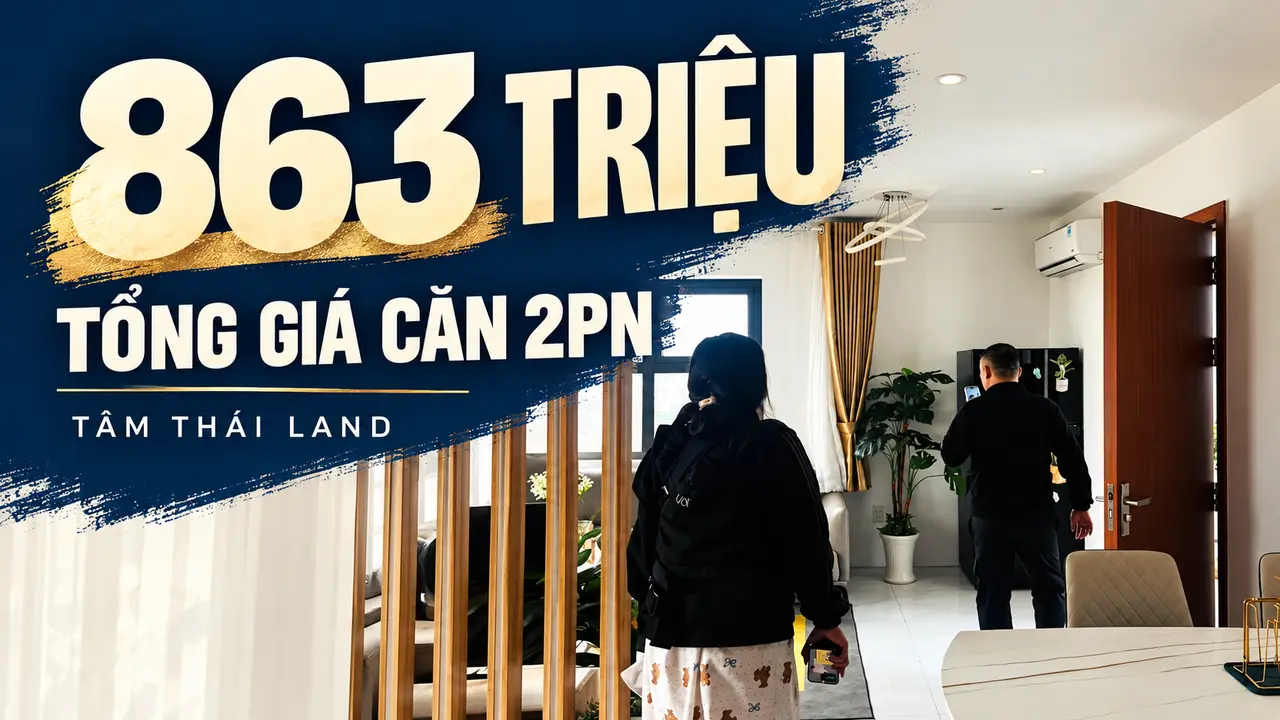
Khoản vay cần bao nhiêu nếu đã có 300 triệu?
Đây chỉ là phép trừ giá căn: 863 − 300 = 563 triệu đồng. Nó chưa nói gia đình đã đủ điều kiện mua nhà ở xã hội, cũng chưa xác nhận OCB sẽ cho vay 563 triệu. Giá và lịch thanh toán phải khớp đúng mã căn; các khoản ngoài giá mua cần được liệt kê riêng trong hồ sơ giao dịch.
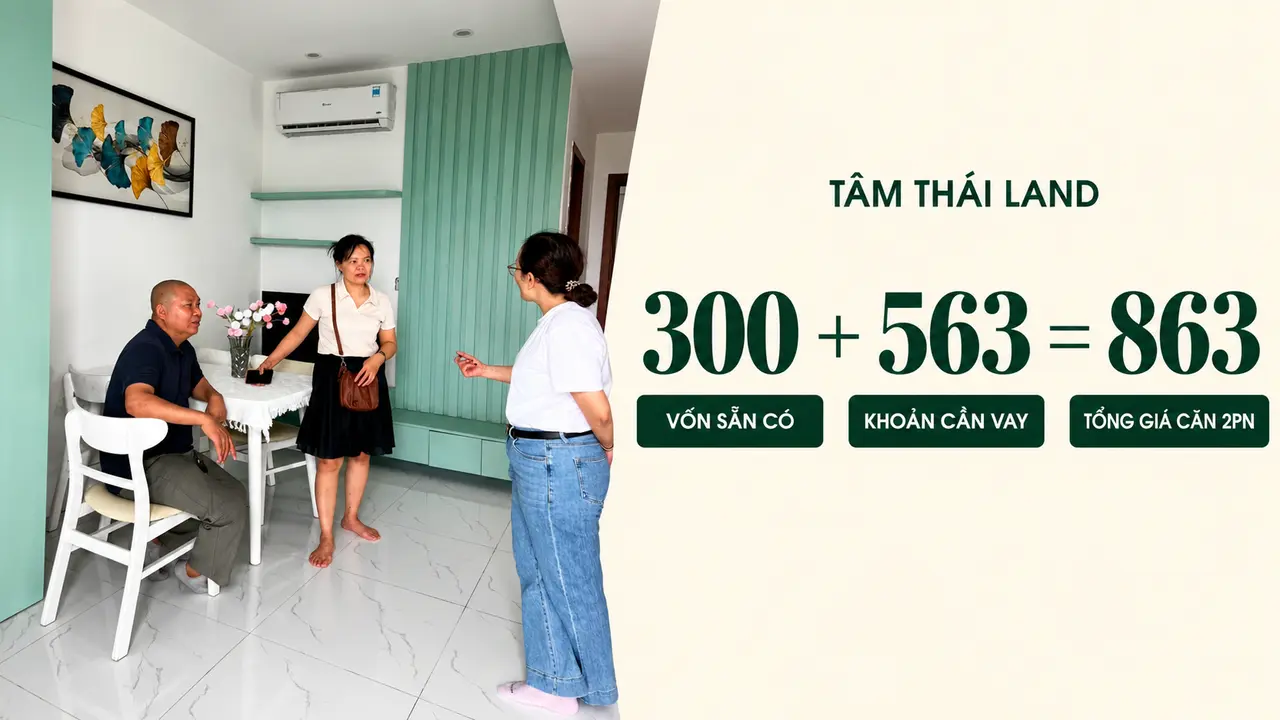
OCB duyệt thấp hơn: thiếu chính xác bao nhiêu?
Đặt số tiền ngân hàng chấp thuận vào bảng dưới. Mỗi mức là tình huống minh họa, không phải hạn mức OCB đã công bố cho người mua căn này.
| Khoản vay thực được duyệt | Vốn cần cho giá căn | Thiếu so với 300 triệu đang có |
|---|---|---|
| 550 triệu | 313 triệu | 13 triệu |
| 500 triệu | 363 triệu | 63 triệu |
| 450 triệu | 413 triệu | 113 triệu |
| 400 triệu | 463 triệu | 163 triệu |
Công thức: số vốn cần cho giá căn = 863 triệu − khoản vay được duyệt. Khoản thiếu = số vốn cần − 300 triệu. Chưa tính thuế, phí, nội thất, dự phòng hoặc lịch thanh toán từng đợt.
Nếu 300 triệu là toàn bộ tiền tiết kiệm, dùng hết cho giá căn sẽ để gia đình gần như không còn khoản dự phòng. Ví dụ giữ lại 30 triệu thì chỉ còn 270 triệu đưa vào giá căn; khi đó cần vay hoặc huy động 593 triệu trước các chi phí khác. Vì vậy, mức vay 563 triệu cũng chưa tự động đồng nghĩa “vừa sức”.
Ba câu hỏi nên hỏi lại trước khi đổi kế hoạch
- OCB đang duyệt mức nào và căn cứ nào? Xin xác nhận bằng thông tin chính thức của ngân hàng: số tiền, thời hạn, lãi suất, cách trả và điều kiện giải ngân. Hỏi phần nào của hồ sơ thu nhập, nghĩa vụ nợ hay giá trị tài sản cần được làm rõ.
- Tiền phải nộp vào những thời điểm nào? Đối chiếu lịch thanh toán của đúng mã căn với lịch giải ngân. Có đủ tiền ở đợt đến hạn mới quan trọng; một tổng số trên giấy không giải quyết được lệch thời điểm.
- Sau trả nợ, gia đình còn sống thoải mái không? Yêu cầu bảng trả nợ theo khoản vay thực tế, lãi suất ưu đãi và giai đoạn sau ưu đãi. Trừ tiền ăn ở, đi lại, học hành, chăm sóc sức khỏe và khoản dự phòng trước khi chốt.
Vậy căn 2PN còn trong tầm tay không?
Có thể, nếu gia đình bổ sung được phần thiếu bằng nguồn tiền chắc chắn, giữ được dự phòng, đáp ứng điều kiện mua NOXH và lịch trả nợ của khoản vay đã duyệt vẫn vừa sức. Chưa nên kết luận là có khi mới nghe một tỷ lệ vay tối đa. Trang thông tin dự án cũng nêu rõ OCB xem xét theo thẩm định và hồ sơ, không bảo đảm mức vay cho từng người.
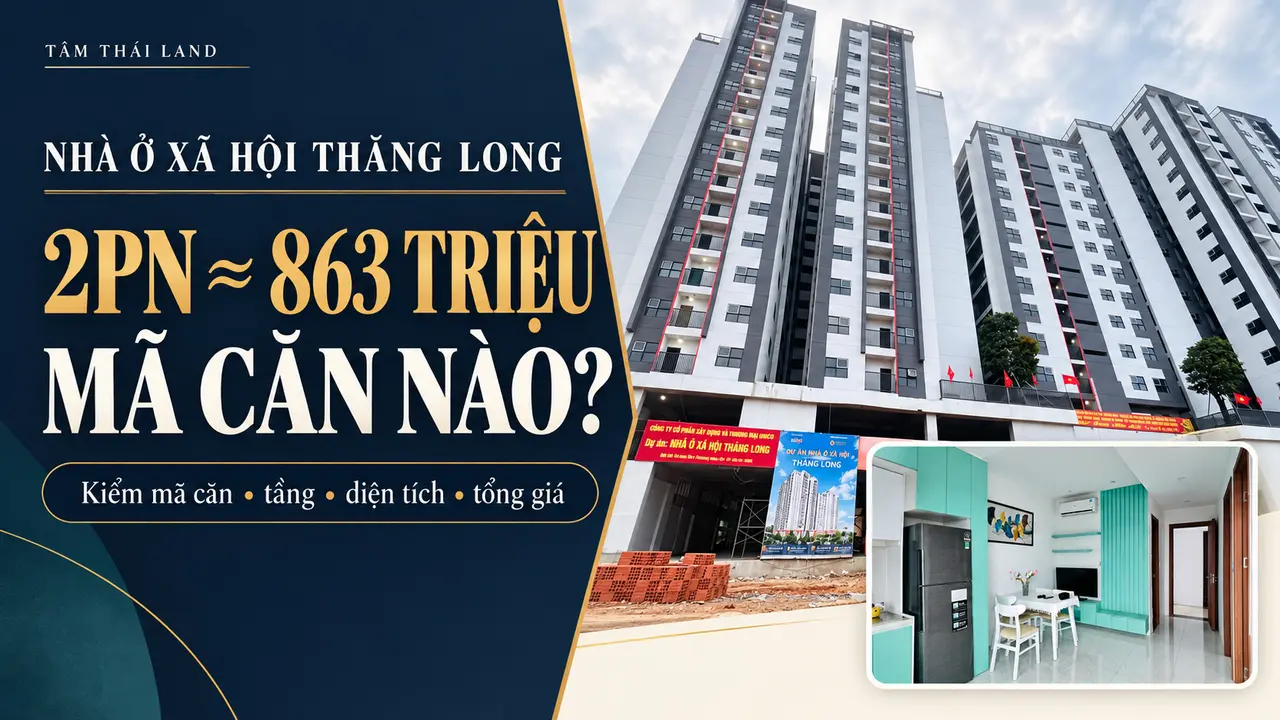
Trước khi dành thêm thời gian cho hồ sơ, hãy xin mã căn, tổng giá 863 triệu của căn đó, lịch thanh toán và văn bản phương án vay để đặt cạnh nhau. Gia đình có thể xem cách kiểm đúng mã căn 2PN, rồi xem công trình và căn mẫu Nhà ở xã hội Thăng Long.
Tính trên căn thật, hồ sơ thật
Nhà ở xã hội Thăng Long có công trình và căn mẫu để gia đình đến xem. Sau khi biết mức OCB duyệt, anh/chị có thể đối chiếu loại căn, khoản vốn thiếu và thời điểm thanh toán, rồi mới quyết định có đi tiếp.
Kiểm phương án căn 2PN tổng giá 863 triệu với 300 triệu ban đầu →
Nguồn đối chiếu: phương án căn 2PN của Tâm Thái Land; OCB về lãi suất và điều kiện theo từng sản phẩm, từng thời kỳ. Bảng tính trong bài là ví dụ, không thay cho kết quả phê duyệt của ngân hàng.