Giữ hay bán đất Đà Nẵng sau tin quy hoạch: Cách cân nhắc
Đăng ngày 26/10/2026 · Cập nhật 26/10/2026
Sau tin quy hoạch Đà Nẵng: Giữ đất, bán hay dùng vào việc gì cho phù hợp?
Giữ hay bán đất Đà Nẵng sau tin quy hoạch không thể quyết định chỉ bằng một hướng phát triển mới. Chủ tài sản cần xác định việc muốn giải quyết và thời điểm cần tiền. Đối chiếu khả năng sử dụng hợp pháp cùng sức chịu khi chưa bán được. Giữ có thể phù hợp với nhu cầu dài hạn. Bán cũng có thể hợp lý khi tài sản không còn phục vụ kế hoạch gia đình.
Có một lựa chọn thứ ba cần đánh giá riêng: tiếp tục sở hữu và sử dụng theo điều kiện đã kiểm. Tuy nhiên, khả năng xây, chuyển mục đích hoặc cho thuê có thể vẫn chưa rõ. Khi ấy, chưa được tính lợi ích này như nguồn tiền chắc chắn. Bài này giúp lập quyết định có điều kiện và mốc xem lại, không dự đoán giá hoặc khuyên giao dịch một thửa cụ thể.
Viết việc gia đình cần trước khi viết mức giá mong muốn
Một chủ tài sản có thể muốn dành đất cho con hoặc cần tiền chuyển nơi ở. Người khác lại đang giữ đất nhưng chưa có kế hoạch dùng. Ba nhu cầu khác nhau không nên dùng cùng một câu trả lời “cứ chờ quy hoạch”. Mốc thời gian của gia đình có thể ngắn hơn rất nhiều so với định hướng phát triển đô thị.
Hãy viết một việc cụ thể mà tài sản cần phục vụ. “Muốn tốt hơn” vẫn còn khó kiểm. Hãy thử mục tiêu “cần bố trí nơi ở cho cha mẹ trong ba năm”. Khi đó, câu hỏi về vị trí, công năng và thời gian đã rõ hơn. Nếu mục tiêu là có tiền cho việc khác, cần ghi ngày cần tiền và khoản tiền phải có. Đừng chỉ ghi giá rao kỳ vọng.
Sau đó hỏi điều gì sẽ xảy ra nếu không thay đổi tài sản trong khoảng thời gian ấy. Gia đình còn nơi ở, nguồn tiền và phương án thay thế nào? Câu hỏi này không nhằm ép bán. Nó giúp phân biệt người có thể chờ chủ động với người đang chờ vì chưa nhìn rõ lựa chọn. Một tài sản có triển vọng vẫn có thể không phù hợp với lịch sống và nghĩa vụ của chủ sở hữu hiện tại.
Tách giá rao, tiền có thể nhận và ngày tiền về
Ba mốc tiền cần tách trước khi quyết định
- Giá raoMức đề nghị, chưa phải giao dịch hoàn thành.
- Tiền có thể dùngTách khoản nợ, nghĩa vụ và chi phí có căn cứ.
- Ngày tiền vềThử giao dịch chậm hơn mốc gia đình cần tiền.
Giá rao là một đề nghị, chưa phải giao dịch đã hoàn thành. Một cuộc gọi hỏi mua cũng chưa xác nhận người mua đủ khả năng thanh toán hoặc chấp nhận hồ sơ tài sản. Khi cân nhắc bán, cần ghi nguồn và ngày của từng thông tin, cùng những điều kiện đi kèm mức giá.
Khoản tiền gia đình có thể dùng sau bán cần tách khỏi giá tổng. Hãy xác định các nghĩa vụ, khoản nợ cần xử lý và chi phí giao dịch. Căn cứ phải là hồ sơ, thỏa thuận và quy định áp dụng. Bài không dùng một tỷ lệ thuế phí chung để tự ước số tiền ròng cho mọi trường hợp. Nếu chưa rõ một khoản, hãy để nó thành đầu việc cần làm rõ.
Thanh khoản còn là thời gian. Không nên lập kế hoạch chi lớn với giả định đất sẽ bán kịp ngày chỉ vì đã có giá tham khảo. Hãy thử trường hợp giao dịch chậm hơn mốc cần tiền và xem nguồn thay thế có thực sự dùng được không. Gia đình vẫn có thể quyết định giữ, nhưng cần biết tiền nào tài trợ cho việc ấy. Không trông chờ một giao dịch chưa có người nhận mua cụ thể.
Giữ tài sản cần được so bằng chi phí và khả năng sử dụng
Chi phí giữ có thể gồm khoản vay, quản lý, bảo trì, đi lại và những nghĩa vụ phát sinh theo tình trạng tài sản. Không phải thửa nào cũng có đủ các khoản này. Hãy ghi khoản thực sự có căn cứ của mình, không lấy nguyên danh mục hoặc đơn giá của người khác.
Nếu tài sản đang tạo thu nhập, cần phân biệt doanh thu với phần tiền còn lại sau chi phí và khoảng trống khai thác. Nếu mới dự định sử dụng, hãy tách việc đã có thể làm khỏi việc còn phụ thuộc hồ sơ hoặc đầu tư thêm. Một dự định xây nhà, mở cửa hàng hay đổi mục đích có thể vẫn chưa được kiểm. Nó chưa phải dòng tiền hiện tại để bù chi phí giữ đất.
Chi phí cơ hội là câu hỏi tiền và công sức đang bị dành cho lựa chọn nào khác. Nó không mặc định bằng một mức sinh lời quảng cáo. Muốn so, cần một phương án thay thế thực tế, cùng khoảng thời gian và điều kiện của gia đình. Cũng cần tách vốn vay khỏi tiền sẵn có. Đừng cộng lãi vay với lợi tức bỏ lỡ trên cùng phần vốn như thể nó thuộc cả hai nhóm. Khi đầu vào chưa rõ, ghi giới hạn quan trọng hơn tạo một con số tổng đẹp mắt.
Ba chủ tài sản giả định, ba điều kiện cần kiểm khác nhau
Tình huống A: gia đình cần tiền trong tám tháng cho một nghĩa vụ đã có lịch. Trong khi đó, tài sản chưa có người nhận mua cụ thể. Việc cần kiểm là nguồn tiền khác và khả năng chịu giao dịch chậm. Tin quy hoạch không giải quyết khoảng thiếu thanh khoản đó; gia đình phải đối chiếu kế hoạch giữ với lịch tiền thật.
Tình huống B: gia đình muốn dùng nơi này cho cha mẹ trong ba năm và có nguồn tiền sinh hoạt riêng. Giữ có thể phù hợp nếu vị trí, khả năng sử dụng và tổng chi để đưa vào ở đáp ứng nhu cầu. Nhưng tiện ích cần dùng có thể chưa có mốc phục vụ. Nếu phải chờ, cần thử cuộc sống khi tiện ích chưa đến, không chỉ nhìn giá trị kỳ vọng.
Tình huống C: chủ đất chưa cần tiền trong 18 tháng. Người này muốn tạo thu nhập từ việc sử dụng mới nhưng chưa rõ điều kiện pháp lý. Đầu việc trước là kiểm khả năng sử dụng và chi phí đầu tư, chưa ghi doanh thu như chắc chắn. Cả ba mốc đều do bài giả định để phân biệt nhu cầu, không phải thời hạn nên giữ đất. Các tình huống cũng chưa có dữ liệu để kết luận bán, giữ hay đầu tư thêm là phương án tốt nhất về tiền.
Phiếu quyết định có điều kiện đảo chiều
Đầu vào gồm mục tiêu gia đình và mốc cần dùng tiền hoặc sử dụng tài sản. Ghi hồ sơ đã kiểm cùng những khoản tiền có chứng từ. Điền một phương án đang nghiêng về, rồi viết lý do bằng thông tin hiện có. Chưa rõ một điều kiện cốt lõi thì ghi “chưa đủ dữ liệu”, không cộng điểm ở tiêu chí khác để vượt qua.
Tiếp theo, viết điều gì sẽ làm gia đình đổi quyết định. Điều kiện cần kiểm được. Chẳng hạn, nhu cầu sử dụng không còn hoặc khoản thiếu tiền không có nguồn thay thế. Kết quả xác minh khác giả định ban đầu cũng là lý do xem lại. “Giá sẽ tăng mạnh” chưa phải một điều kiện kiểm được nếu không có cách thu thập dữ liệu và mốc đối chiếu.
Cuối cùng, ghi người tìm tài liệu và ngày xem lại. Tới ngày đó, giữ cả phiếu cũ và cập nhật để biết lý do nào đã thay đổi. Phiếu không chấm điểm pháp lý, định giá hay xác nhận một giao dịch an toàn. Nó tạo một quyết định có thể giải thích trong gia đình. Tranh chấp, quyền giao dịch hoặc nghĩa vụ cụ thể cần được xử lý bằng hồ sơ và kênh chuyên môn tương ứng. Không dùng phiếu tự tổ chức thay kết luận.
Mục tiêu và hạn cần dùng
Tài sản phục vụ việc ____; người liên quan ____; mốc cần tiền/sử dụng ____; phương án thay thế đã kiểm ____.
Thông tin quyết định
Hồ sơ đã rõ ____; điều chưa rõ ____; tiền và nghĩa vụ có căn cứ ____; trường hợp giao dịch chậm ____.
Phương án đang nghiêng về
Giữ / bán / sử dụng theo điều kiện đã kiểm / chưa đủ dữ liệu: ____. Lý do hiện tại và tài liệu ____.
Điều kiện đảo chiều
Nếu ____ được xác minh hoặc ____ không còn đáp ứng, gia đình sẽ xem lại ____. Không dùng dự báo tăng giá thay điều kiện.
Lịch cập nhật: Người tìm tài liệu ____; nguồn cần hỏi ____; ngày xem lại ____; thay đổi so với phiếu trước ____.
Giới hạn: Không có tổng điểm hay khuyến nghị tự động. Chưa rõ pháp lý thì ghi chưa rõ; phiếu không xác nhận quyền giao dịch, giá bán hoặc thời gian bán được.
Phản biện: Có phải chậm triển khai thì nên bán ngay?
Không. Công trình được kỳ vọng chưa triển khai không có nghĩa tài sản hết giá trị sử dụng. Nó vẫn có thể phục vụ nơi ở, sinh kế hoặc kế hoạch gia đình. Cần xem giá trị sử dụng hiện tại có phù hợp và chủ sở hữu có chịu được các nghĩa vụ không. Nếu đáp ứng, sự chậm trễ chưa tự tạo lý do phải bán.
Ngược lại, đã giữ lâu cũng không phải lý do đủ để giữ tiếp. Thời gian đã chờ không bảo đảm phần thời gian còn lại ngắn hơn, cũng không làm nhu cầu tiền của gia đình biến mất. Cần đánh giá từ hôm nay bằng dữ liệu và những lựa chọn còn thực hiện được. Đừng chỉ muốn chứng minh quyết định trước đây là đúng.
Bán cũng có chi phí và có thể làm mất một nơi gia đình muốn sử dụng. Vì vậy, hãy hỏi sau giao dịch mình sẽ giải quyết việc gì. Tài sản hoặc nơi ở thay thế đã rõ chưa? Tiền về có khớp lịch cần dùng không? Lựa chọn tốt hơn phụ thuộc mục tiêu cùng điều kiện thực tế. Đừng chỉ theo lời gọi người bán là “bỏ lỡ” hay người giữ là “đón đầu”. Một quyết định có căn cứ có thể thay đổi khi dữ liệu thay đổi.
Căn cứ và bước tiếp theo sau bản tin quy hoạch
Quyết định 2016/QĐ-TTg ngày 21/10/2026 phê duyệt quy hoạch chung Đà Nẵng đến năm 2050, tầm nhìn 2075. Phạm vi và định hướng của văn bản giúp nhận diện bối cảnh thành phố. Nhưng văn bản không cung cấp giá bán, thời gian tìm người mua hay lịch tiền cho từng gia đình. Tổ chức thực hiện còn cần các bước triển khai tương ứng.
Bài kế thừa phần bản ký đã kiểm về phạm vi và tổ chức thực hiện. Không có mẫu giao dịch, báo giá hoặc hồ sơ tài sản cá nhân được dùng để dự báo thị trường trong bài. Ba chủ tài sản và các mốc thời gian là tình huống biên tập giả định. Bài cũng không xác nhận quyền xây, chuyển mục đích hoặc cho thuê của một thửa.
Việc tiếp theo là chọn câu hỏi đang quyết định lựa chọn của gia đình. Đó là tiền về đúng lúc, khả năng dùng đất hay căn cứ giao dịch? Thu thập tài liệu cho câu hỏi ấy trước, rồi điền lại phiếu. Không cần biến mọi thông tin quy hoạch thành một tín hiệu mua bán. Điều có ích là biết tài sản đang phục vụ điều gì và điều kiện nào cần rõ thêm trước khi thay đổi kế hoạch.
Đọc tiếp theo câu hỏi của gia đình
Thêm một góc nhìn về nơi ở
Hai dự án Tâm Thái Land giới thiệu dưới đây dành cho nhu cầu tìm hiểu riêng tại TP.HCM và Nghệ An. Hồ sơ của mỗi nơi cần được xem theo đúng tài sản, không suy từ quy hoạch Đà Nẵng.
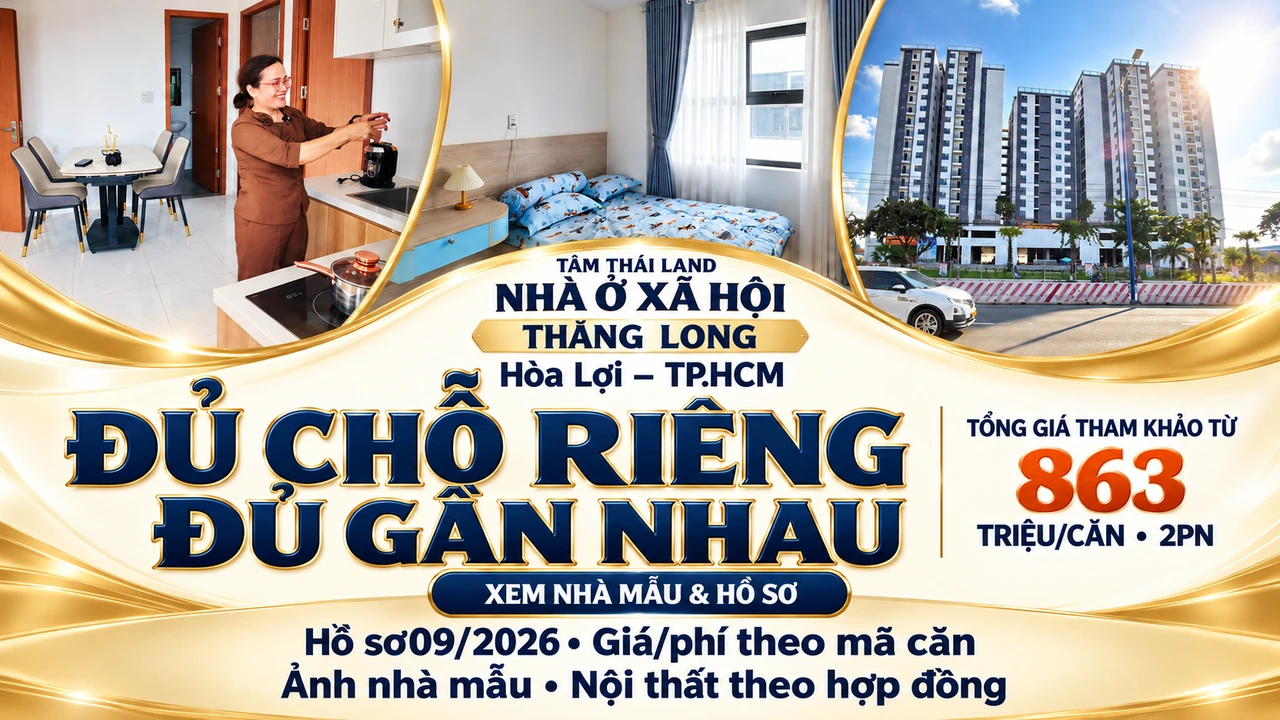
Nhà ở xã hội Thăng Long · Hòa Lợi – TP.HCM
Xem công năng, hỏi đúng căn
Hãy xác định nhu cầu với tài sản đang có trước. Sau đó, gia đình có thể tìm hiểu chốn ở khác nếu phù hợp cuộc sống. Nhà ở xã hội Thăng Long tại Hòa Lợi, TP.HCM là hướng tham khảo riêng. Nên kiểm công năng, điều kiện mua và khả năng bố trí tiền. Không mặc định bán đất sẽ đủ mua nhà.
Tìm hiểu Thăng LongHồ sơ cung cấp 09/2026: tổng giá tham khảo từ 863 triệu/căn 2PN; giá, phí và nội thất theo mã căn, hợp đồng. Kiểm điều kiện mua và hồ sơ hiện hành, không bảo đảm đủ điều kiện mua hoặc vay.
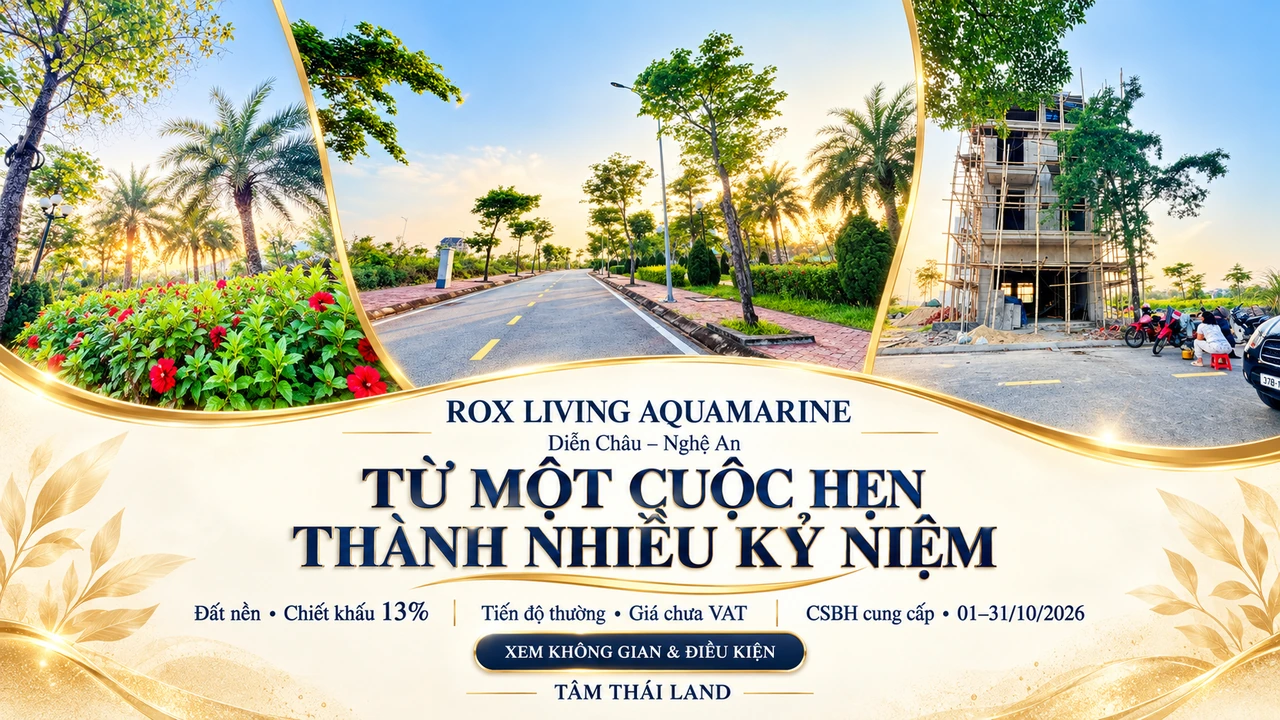
ROX Living Aquamarine · Diễn Châu – Nghệ An
Dành thời gian hiểu nơi chốn
Nếu nhu cầu sử dụng gắn với Diễn Châu, Nghệ An, có thể tìm hiểu tư liệu Aquamarine theo đúng sản phẩm. Cảnh quan giúp gợi câu hỏi về nơi sống. Hồ sơ, nghĩa vụ và lịch thanh toán vẫn cần kiểm độc lập. Không gán dự án vào câu chuyện quy hoạch Đà Nẵng.
Khám phá AquamarineChính sách đất nền cung cấp 01/10/2026 áp dụng trong 01–31/10/2026. Mục III.1 nêu chiết khấu 13% theo tiến độ thanh toán thông thường, giá chuyển nhượng chưa VAT. Kiểm đúng sản phẩm, giá, thuế, phí và hợp đồng; không tự cộng với phương án thanh toán khác.