Mua nhà Đà Nẵng theo quy hoạch: Tính chi phí chờ tiện ích
Đăng ngày 26/10/2026 · Cập nhật 26/10/2026
Mua để ở tại Đà Nẵng: Có nên trả thêm tiền cho một tiện ích còn ở tương lai?
Mua nhà Đà Nẵng theo quy hoạch nên bắt đầu từ cuộc sống khi tiện ích chưa đến. Gia đình có thể cân nhắc trả thêm cho một nơi ở phù hợp lâu dài. Điều kiện là hồ sơ rõ và ngân sách chịu được kịch bản chậm. Nhưng tuyến đường, trường học hoặc kết nối trong định hướng không phải cam kết phục vụ đúng ngày gia đình cần.
Hãy tách ba việc: giá trị sử dụng đang có, phần tiền trả thêm cho kỳ vọng và chi phí sống trong thời gian chờ. Bài này so hai nơi ở bằng ba kịch bản giả định, không dự báo tiến độ hoặc giá nhà. Số tiền vay phải trả được kiểm riêng; tiền gốc không được gọi toàn bộ là chi phí mất đi.
So hai căn khi chưa có tiện ích mới
Một căn nhà không chỉ là địa chỉ trên bản đồ. Đó còn là giờ xuất phát mỗi sáng, đường đưa đón con, nơi khám bệnh và cách xoay xở khi người thân cần giúp. Nếu phải dùng nhiều dịch vụ thay thế trong thời gian dài, giá chào vừa sức chưa chắc tạo cuộc sống vừa sức.
Hãy chọn hai tài sản thực sự có thể thay thế nhau về nhu cầu cốt lõi. Một bên có thể đã đủ điều kiện sử dụng, còn bên kia chưa rõ khả năng vào ở. Cần giải quyết khác biệt đó trước khi lập bảng tiền. Không thể coi chúng giống nhau rồi chỉ thêm một khoản “chờ tiện ích”.
Với hai căn đã kiểm khả năng sử dụng, hãy đi thử đúng giờ gia đình thường di chuyển. Ghi thời gian, phương tiện và khoản chi thực tế; phân biệt dữ liệu một chuyến với trải nghiệm lặp lại. Trường hoặc bệnh viện gần trên bản đồ còn cần kiểm khả năng tiếp cận và dịch vụ phù hợp, không chỉ khoảng cách. Điểm tựa của phép so là cuộc sống hiện tại. Tiện ích tương lai được để thành một lớp điều kiện riêng, chưa cộng như lợi ích đã nhận.
Tiền trả thêm cho kỳ vọng không phải khoản chắc chắn thu lại
Giả sử hai căn khác nhau 120 triệu đồng. Không thể khẳng định toàn bộ chênh lệch là “giá quy hoạch”. Chất lượng nhà, vị trí hiện tại, diện tích và giấy tờ có thể cùng tạo chênh giá. Điều kiện thanh toán cũng có thể tác động. Muốn đặt câu hỏi về phần kỳ vọng, cần ghi rõ những khác biệt đã kiểm và những khác biệt chưa thể tách.
Phần tiền trả thêm là vốn bỏ vào tài sản, không mặc nhiên là khoản đã tiêu mất. Tuy vậy, vốn ấy giảm lượng tiền còn sẵn cho gia đình và có thể làm tăng nhu cầu vay. Nếu sau này cần bán, khả năng thu lại phụ thuộc giao dịch thực tế. Không nên coi mức trả thêm hôm nay là khoản tiết kiệm có thể rút đúng hạn.
Hãy hỏi gia đình có thể dành thêm bao nhiêu vốn cho nơi này. Thử cả khi tiện ích chưa xuất hiện trong thời gian dự kiến. Câu trả lời cần đi cùng quỹ sống, lịch tiền và lý do sử dụng riêng. Không có tỷ lệ trả thêm phù hợp cho mọi hộ. Lời chào “đón quy hoạch” chưa cung cấp đủ đầu vào để xác định tỷ lệ ấy.
Ba kịch bản thời gian, một bộ giả định có thể kiểm
Khoảng chờ dài hơn, phần chi thêm lớn hơn
- Chờ 12 tháng24triệu đồng chi thêm2 triệu × 12
- Chờ 36 tháng72triệu đồng chi thêm2 triệu × 36
- Chờ 60 tháng120triệu đồng chi thêm2 triệu × 60
Đầu vào và giới hạn của ba kịch bản
Tình huống sau hoàn toàn giả định, không mô tả giá hoặc dự án đang bán. Căn A giá 2,4 tỷ đồng đã đáp ứng đường đi hiện tại. Căn B giá 2,52 tỷ đồng, cũng đã đủ điều kiện vào ở, nhưng gia đình kỳ vọng một kết nối tương lai. Các khác biệt ngoài phạm vi mô phỏng được tạm giữ như nhau.
Khi chưa có kết nối ấy, đi lại và dịch vụ thay thế của B tốn thêm. Mức chênh giả định là 2 triệu đồng mỗi tháng so với A. Không phát sinh thuê nhà khác trong ví dụ, nên không cộng thêm tiền thuê. Ba khoảng chờ 12, 36 và 60 tháng chỉ để thử sức chịu. Chúng không phải lịch hoàn thành của bất kỳ công trình nào.
Phần chi thêm lần lượt là 24, 72 và 120 triệu đồng. Khoản vốn mua ban đầu chênh 120 triệu được ghi riêng, không cộng rồi gọi tất cả là chi phí mất đi. Ví dụ chưa xét lãi vay, lợi tức tiền giữ lại, sửa chữa, thuế phí, biến động giá hoặc giá bán cuối kỳ. Vì vậy, kết quả chỉ cho thấy tác động của thời gian chờ trong giả định hẹp. Chưa thể kết luận A hay B tốt hơn về tổng tài sản.
Có vay thì kiểm cả sức trả tiền và phần chi phí
Một khoản trả ngân hàng có thể gồm gốc, lãi và khoản khác theo hợp đồng. Gốc trả làm giảm dư nợ, nhưng tiền vẫn phải ra đúng lịch. Vì thế, ghi gốc là “không mất đi” không có nghĩa gia đình được bỏ qua nó khi kiểm khả năng trả mỗi tháng.
Ở bảng chi phí, ghi phần lãi và phí thực sự liên quan đến lựa chọn. Ở bảng dòng tiền, ghi cả gốc, lãi và các nghĩa vụ phải thanh toán. Nếu hai phương án cần vay khác nhau, hãy dùng hai lịch trả nợ tương ứng, cùng mốc so. Không lấy tổng tiền góp của một bên so với riêng tiền lãi của bên kia.
Cũng cần tránh cộng trùng. Chẳng hạn, khoản vốn bổ sung hoàn toàn đi vay đã có chi phí lãi vay. Không tính thêm lợi tức bỏ lỡ như thể cùng khoản đó là tiền sẵn có. Phần vốn nào thực sự có sẵn, phần nào phải vay cần được tách trước. Khi chưa có lời chào và điều khoản vay có ngày, hãy để ô tài chính trống. Một bảng thiếu dữ liệu nhưng ghi đúng giới hạn hữu ích hơn một kết quả chính xác giả tạo.
Công cụ so hai căn bằng ba khoảng chờ
Đầu vào cần hai tài sản đã kiểm khả năng sử dụng và chênh vốn ban đầu. Ghi thêm khoản chi tăng có căn cứ cùng ba khoảng chờ tự chọn. Mỗi khoản chỉ ghi phần chênh giữa hai phương án; không cộng nguyên tiền sinh hoạt giống nhau ở cả hai bên. Nếu một khoản đã nằm trong số khác, đánh dấu để tránh ghi hai lần.
Dùng bảng theo hai lượt. Lượt đầu thay số vào phép nhân chi thêm mỗi tháng với số tháng chờ. Lượt sau kiểm lịch tiền, gồm vốn ban đầu, gốc và lãi vay nếu có. Ghi quỹ sống còn lại và tháng có nguy cơ thiếu tiền. Không dùng một khoản tăng giá giả định để bù lỗ hổng dòng tiền trong tháng đó.
Đầu ra cần là một điều kiện quyết định có thể kiểm. Chẳng hạn, chỉ tiếp tục xem xét khi gia đình chịu được khoảng chờ dài nhất đã chọn. Đồng thời, vẫn phải giữ được nhu cầu sống thiết yếu. Điều kiện ấy do gia đình tự đặt theo dữ liệu thật. Công cụ không chấm điểm pháp lý, không dự đoán ngày tiện ích hoạt động và không tính đủ giá trị tài sản ròng. Những phần bị bỏ khỏi mô hình phải được ghi cạnh kết quả, không giấu trong chú thích khó thấy.
Hai căn và vốn ban đầu
Căn A ____; căn B ____; ngày dữ liệu ____; khả năng vào ở đã kiểm ____; chênh vốn phải bố trí ____.
Chi tăng thêm mỗi tháng
Đi lại ____; dịch vụ thay thế ____; thuê thay thế nếu thực sự phát sinh ____; tổng chênh ____; nguồn số liệu ____.
Vốn chênh ban đầu: 120 triệu đồng, ghi riêng ở cả ba kịch bản. Không gọi toàn bộ vốn mua tài sản là chi phí mất đi.
Kiểm dòng tiền riêng
Gốc phải trả ____; lãi/phí ____; quỹ sống sau nghĩa vụ ____; tháng có nguy cơ thiếu ____; điều kiện đổi lựa chọn ____; ngày xem lại ____.
Giới hạn: Ba thời gian và toàn bộ số tiền trên là giả định, không phải tiến độ hoặc giá thị trường. Chưa xét lợi tức, lãi vay, thuế phí, sửa chữa và giá cuối kỳ. Không cộng trùng khoản chi; chưa có dữ liệu thì ghi chưa có.
Phản biện: Gia đình thích nơi ấy thì có nhất thiết chọn rẻ hơn?
Không nhất thiết. Một nơi gần cha mẹ, phù hợp sinh hoạt hoặc có không gian gia đình mong muốn có thể đáng để dành thêm tiền. Những giá trị đó là nhu cầu thật, dù không thể quy hết thành một đơn giá. Điều cần làm là gọi đúng lý do trả thêm, thay vì gắn mọi sở thích với lời hứa tăng giá từ quy hoạch.
Hãy thử cả trường hợp tiện ích không đến trong khoảng chờ dài nhất. Khi ấy, gia đình còn muốn sống ở đây không? Nếu vẫn muốn và ngân sách chịu được, lựa chọn có thể dựa trên giá trị sử dụng đang có. Nếu câu trả lời là không, khoản trả thêm đang phụ thuộc mạnh vào một điều kiện chưa chắc chắn.
Hồ sơ dự án cụ thể hoặc khả năng tiếp cận thực tế có thể làm thay đổi quyết định. Điều khoản giá và nhu cầu gia đình cũng có thể thay đổi. Một thông tin mới chỉ có ích khi nó giải quyết được điều kiện đang treo. Hãy lưu lại lý do và mốc xem lại. Đừng đổi toàn bộ phép so chỉ vì hình phối cảnh đẹp hoặc ngày khởi công truyền miệng.
Căn cứ và bước kiểm tiếp
Quyết định 2016/QĐ-TTg ngày 21/10/2026 phê duyệt quy hoạch chung Đà Nẵng. Văn bản không giao vốn hoặc cam kết tiến độ cho từng tiện ích gần nhà. Phần tổ chức thực hiện yêu cầu các bước triển khai tiếp theo. Vì vậy, bài không lấy mốc quy hoạch dài hạn thay lịch phục vụ thực tế của một công trình.
Phân biệt gốc và lãi trong bài dựa vào cơ chế trả nợ: gốc làm giảm khoản còn nợ, lãi là chi phí vay. Bài tham khảo tài liệu của cơ quan bảo vệ người tiêu dùng tài chính Hoa Kỳ cho khái niệm này. Không áp tài liệu ấy như pháp luật, sản phẩm tín dụng hay mức lãi tại Việt Nam. Không có lãi suất hoặc phí hiện hành nào được giả định là lời chào ngân hàng.
Việc tiếp theo là xin thông tin đúng tiện ích và kiểm hồ sơ tài sản. Lấy lời chào có ngày, rồi đi thử tuyến sinh hoạt. Sau đó thay dữ liệu của gia đình vào ba khoảng chờ. Bảng giúp thấy cái giá của sự phụ thuộc vào tương lai. Nó không thay quyết định mua, thẩm định pháp lý hoặc một kế hoạch tài chính cá nhân đầy đủ.
Đọc tiếp theo câu hỏi của gia đình
Thêm một góc nhìn về nơi ở
Hai dự án Tâm Thái Land giới thiệu dưới đây dành cho nhu cầu tìm hiểu riêng tại TP.HCM và Nghệ An. Hồ sơ của mỗi nơi cần được xem theo đúng tài sản, không suy từ quy hoạch Đà Nẵng.
Nhà ở xã hội Thăng Long · Hòa Lợi – TP.HCM
Xem công năng, hỏi đúng căn
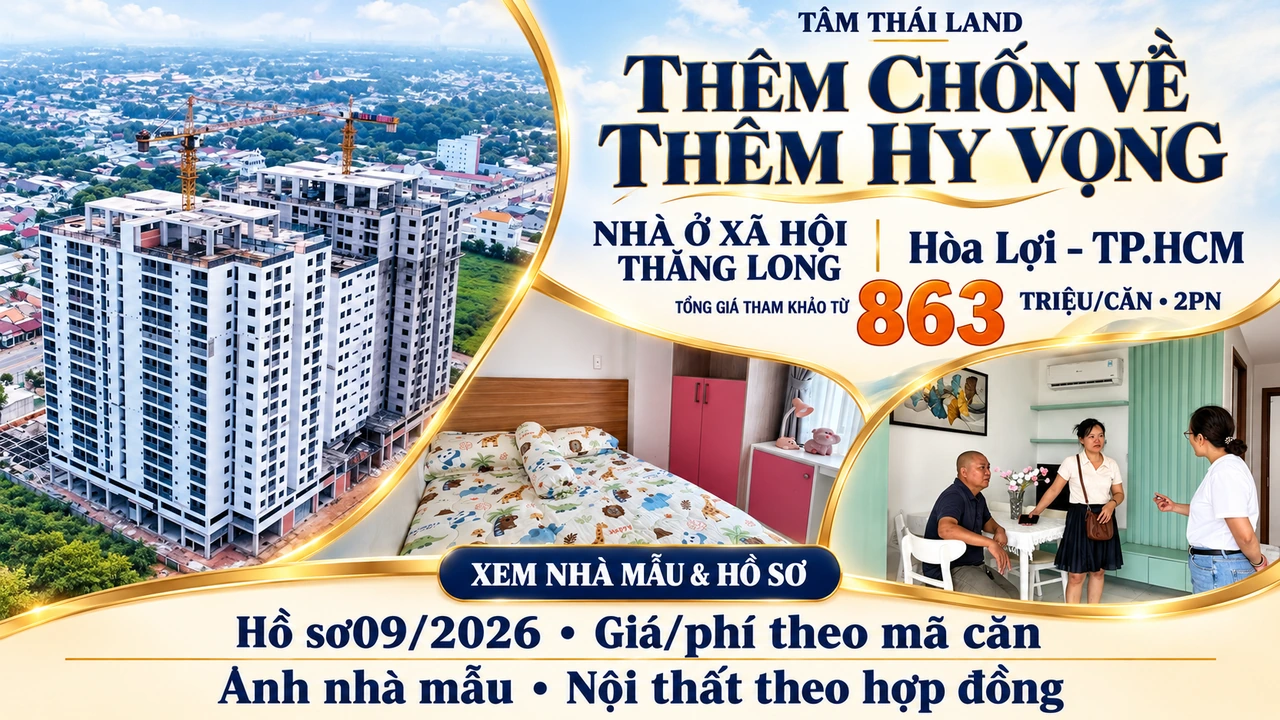
Nếu cần nơi ở tại Hòa Lợi, TP.HCM, gia đình có thể xem tư liệu nhà ở xã hội Thăng Long. Đối chiếu công năng với sinh hoạt thật của mình. Giá theo mã căn, điều kiện mua và lịch tiền cần kiểm riêng; đừng đưa tiện ích kỳ vọng vào như đã sử dụng được.
Tìm hiểu Thăng LongHồ sơ cung cấp 09/2026: giá tham khảo từ 863 triệu/căn 2PN; giá, phí và nội thất theo đúng mã căn, hợp đồng. Kiểm điều kiện mua và hồ sơ hiện hành; không cam kết được mua hoặc vay.
ROX Living Aquamarine · Diễn Châu – Nghệ An
Dành thời gian hiểu nơi chốn
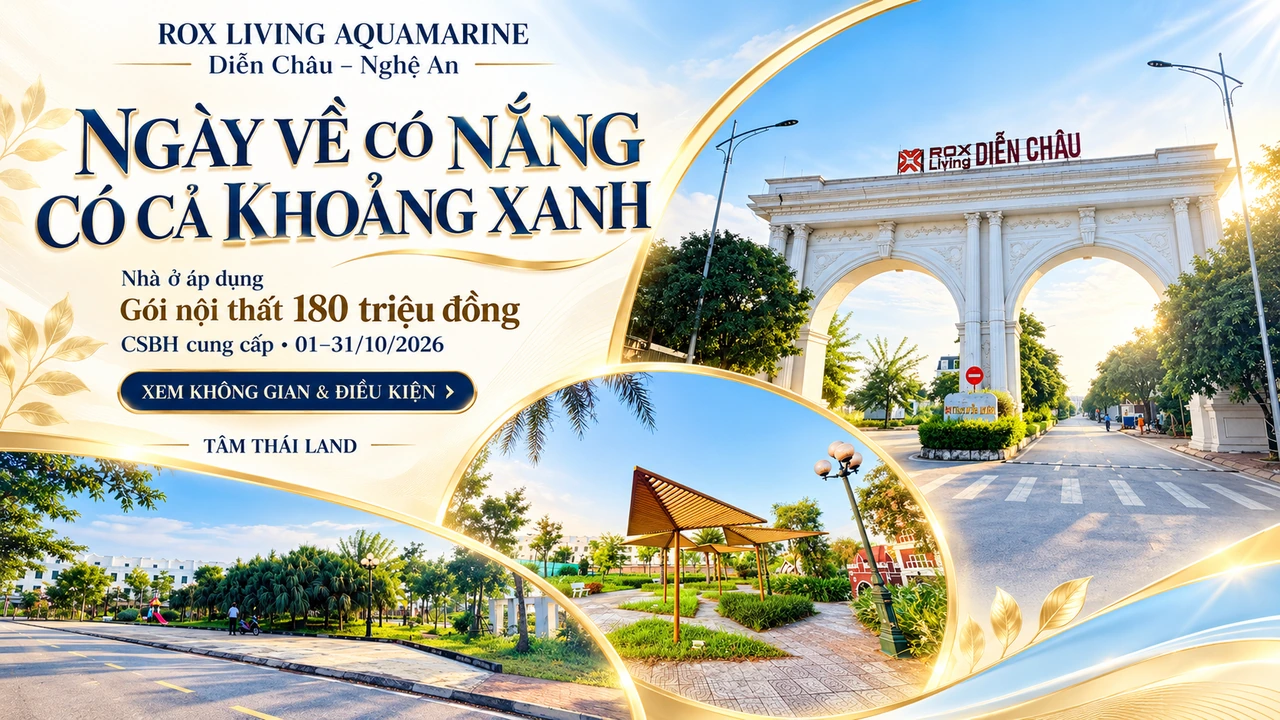
Tại Diễn Châu, Nghệ An, Aquamarine là một hướng tìm hiểu khác về không gian sống. Quan sát cảnh quan trong tư liệu chỉ là bước đầu. Cần kiểm sản phẩm, hồ sơ và điều kiện thanh toán theo nhu cầu gia đình. Không lấy câu chuyện quy hoạch Đà Nẵng để suy giá trị dự án.
Khám phá AquamarineChính sách nhà ở cung cấp 01/10/2026 áp dụng trong 01–31/10/2026. Mục II nêu gói quà tặng nội thất trị giá 180 triệu đồng cho sản phẩm nhà ở thuộc điều kiện áp dụng. Cần kiểm sản phẩm, gói quà, điều kiện và hợp đồng; không quy thành tiền mặt hoặc tự cộng với mọi ưu đãi khác.