Mua nhà đang thế chấp ngân hàng: Đặt cọc thế nào cho an tâm?
Đăng ngày 14/10/2026 · Cập nhật 14/10/2026
Bên bán muốn dùng tiền cọc để trả ngân hàng: Làm sao mua căn nhà mình thích mà vẫn giữ tiền trong tầm kiểm soát?
Thích căn nhà rồi, tiền cọc đi đâu?
Có thể tìm hiểu mua nhà đang thế chấp, nhưng cần làm rõ với ngân hàng và kiểm đủ điều kiện giao dịch trước khi chuyển tiền. Đừng chỉ dựa vào lời hẹn “nhận cọc rồi lấy sổ ra”.
Bốn việc dưới đây giúp gia đình giữ được một phương án mua nhà rõ ràng: tiền đến đúng nơi, giấy tờ đi đúng bước và có cách xử lý nếu kế hoạch không thành.
1. Đúng người bán
Ai có quyền ký và nhận tiền?2. Đúng ngân hàng
Khoản nợ nào đang giữ tài sản?3. Đúng bước giải chấp
Ai nhận sổ, ai xóa đăng ký?4. Đúng mốc thanh toán
Điều kiện nào mới chuyển tiếp?1. Sổ đang ở ngân hàng có mua được không?
Khoản 5 Điều 321 Bộ luật Dân sự 2015 cho phép bán tài sản thế chấp thuộc trường hợp nêu tại khoản này khi bên nhận thế chấp đồng ý hoặc theo quy định của luật. Điều đó không tự thay thế các điều kiện chuyển nhượng nhà đất khác.
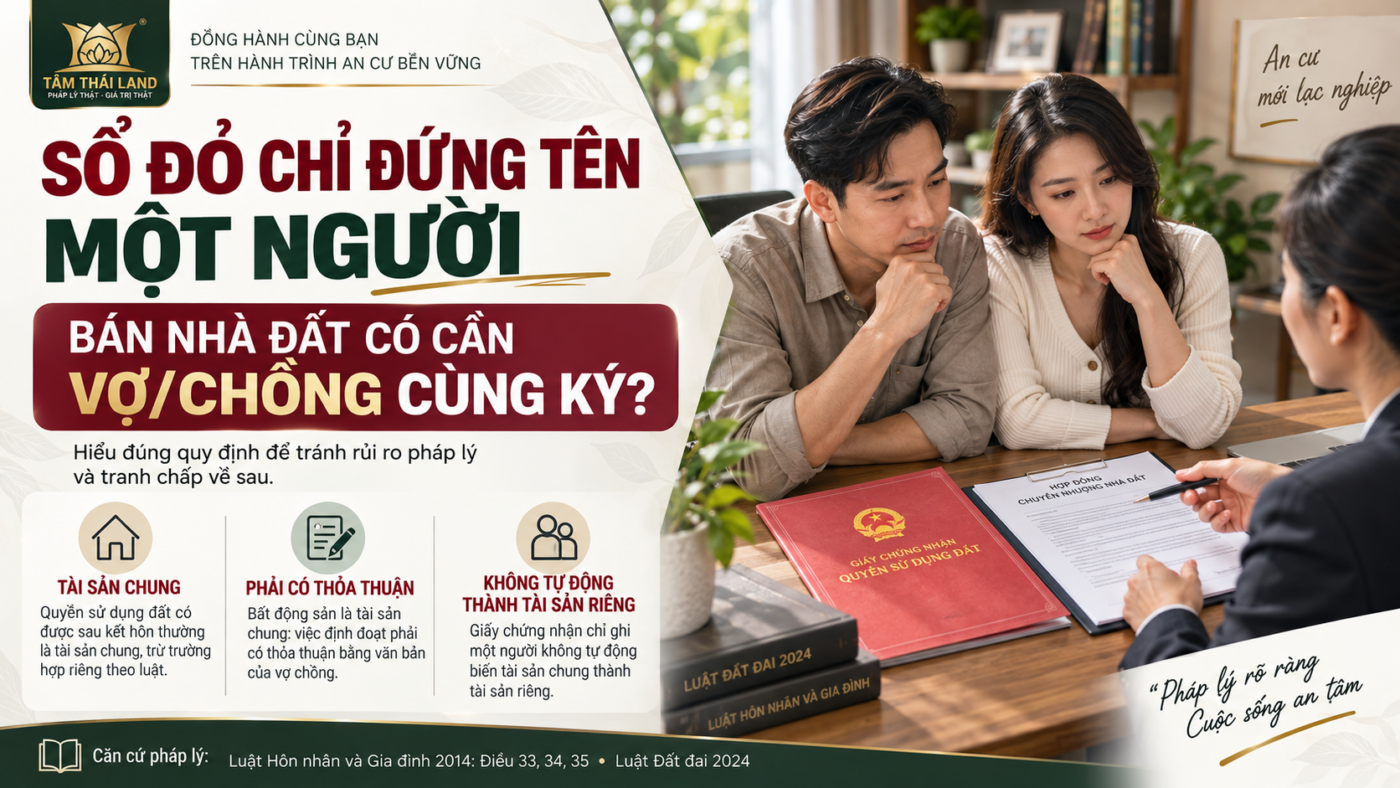
Trước tiên, đối chiếu đúng nhà, thửa đất và người có quyền bán. Nếu sổ chỉ ghi một người, xem thêm trường hợp vợ/chồng có cần cùng ký; đừng coi tên trên sổ là câu trả lời duy nhất.
2. Hỏi ngân hàng trước khi bàn số cọc
Đề nghị bên bán cùng làm việc với ngân hàng và cho phép xác minh thông tin cần thiết. Ngân hàng không mặc nhiên cung cấp thông tin khoản vay cho người ngoài.
- Số tiền cần thanh toán tại ngày dự kiến, gồm phí/lãi nào?
- Tài sản bảo đảm cho một hay nhiều nghĩa vụ?
- Điều kiện nhận lại giấy tờ, tài khoản nhận tiền và người xử lý?
Nếu tiền người mua ứng không đủ tất toán, bên bán bù phần nào và khi nào? Cần chốt điều này trước. Hỏi ngân hàng có hỗ trợ thỏa thuận ba bên hoặc cơ chế kiểm soát tiền phù hợp không; không mặc định ngân hàng nào cũng có cùng quy trình.
3. Trả nợ, nhận sổ và xóa đăng ký là ba việc cần kiểm
“Giải chấp” thường được dùng để nói gọn việc giải phóng tài sản bảo đảm. Trong giao dịch, nên ghi rõ từng đầu việc: xác nhận nghĩa vụ đã được xử lý, bàn giao giấy tờ và thực hiện xóa đăng ký biện pháp bảo đảm.
Hướng dẫn thủ tục hiện hành có bước cơ quan đăng ký cập nhật nội dung, chứng nhận kết quả và trả kết quả. Vì vậy, không dùng việc cầm lại sổ làm bằng chứng duy nhất rằng đăng ký thế chấp đã được xóa.
4. Ghi điều kiện chuyển tiền, không chỉ ngày hẹn
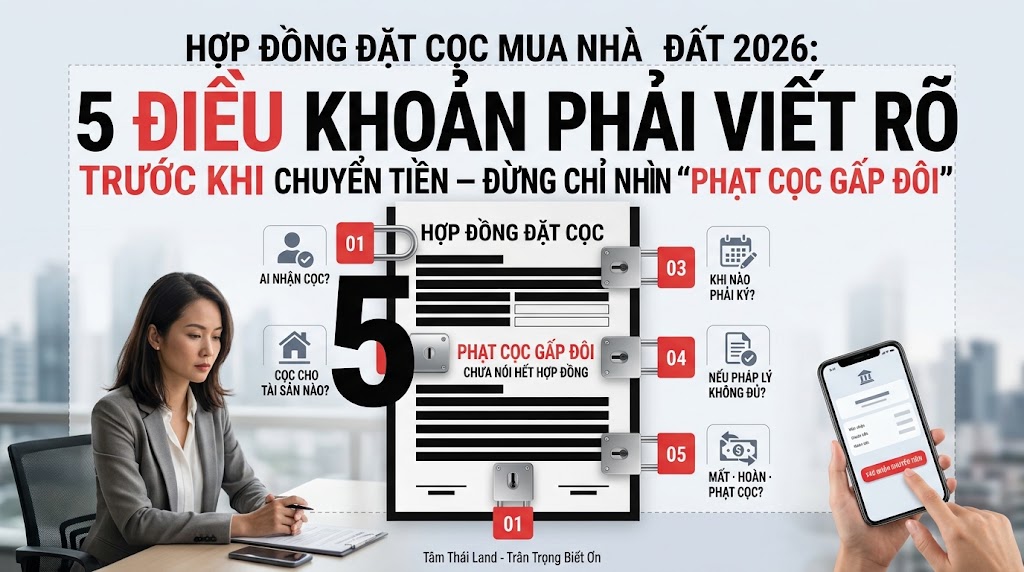
Gợi ý để các bên cùng ngân hàng, công chứng viên hoặc luật sư rà soát: số tiền ứng dùng trả nợ được tính vào giá mua thế nào; ai nhận khoản đó; ai giữ chứng từ; mốc công chứng, đăng ký sang tên và bàn giao; cách hoàn tiền, xử lý vi phạm nếu không thể tiếp tục.
Điều 328 quy định mục đích bảo đảm của đặt cọc và hậu quả khi một bên từ chối giao kết, thực hiện hợp đồng, có ngoại lệ theo thỏa thuận. Không thể kết luận cứ “chậm lấy sổ” là tự động mất cọc hoặc phải đền gấp đôi; cần xét hợp đồng và nguyên nhân.
Mang theo bốn câu hỏi này khi đi xem nhà
Ai ký? Ngân hàng xác nhận gì? Chứng từ nào chứng minh từng bước? Nếu không mua được, khoản tiền đã chuyển xử lý thế nào?
Nếu một câu chưa có đáp án, cùng bổ sung trước khi xuống tiền. Tâm Thái Land có thể tiếp nhận nhu cầu để trao đổi bước tìm hiểu phù hợp.
Trao đổi nhu cầu mua nhàPhạm vi: giao dịch nhà đất riêng lẻ giữa cá nhân; không dùng thay quy trình mua nhà hình thành trong tương lai hoặc nhà ở xã hội. Các câu hỏi về tiền là gợi ý thực hành, không phải thủ tục bắt buộc cho mọi ngân hàng.
Căn cứ đối chiếu: Bộ luật Dân sự 91/2015/QH13, Điều 321, 327, 328 (hiệu lực 1/1/2017); thủ tục xóa đăng ký theo Nghị định 99/2022/NĐ-CP và sửa đổi liên quan. Văn bản Bộ luật Dân sự · Hướng dẫn thủ tục xóa đăng ký, trang 46–47. Đối chiếu ngày 14/10/2026; nơi tiếp nhận và hồ sơ cụ thể cần kiểm tại địa phương có nhà đất.
Đọc thêm tại Tin tức Tâm Thái Land và chuyên mục Giao dịch nhà đất.