MUA VALLEY OF DREAMS II LUXURY HAY TIẾP TỤC THUÊ?
MUA VALLEY OF DREAMS II LUXURY: THỜI GIAN DỰ ĐỊNH Ở VÀ KHOẢN VỐN CẦN GIỮ LẠI ẢNH HƯỞNG LỰA CHỌN THẾ NÀO?
Hợp đồng thuê sắp hết, trong khi gia đình bắt đầu thích một căn nhà có sân vườn. Mua VALLEY OF DREAMS II LUXURY hay tiếp tục thuê sẽ phù hợp hơn? Câu trả lời cần dựa vào thời gian ở, vốn cần giữ và khả năng trả tiền mỗi tháng, không chỉ so tiền thuê với một kỳ trả góp.
KHI NÀO NÊN NGHIÊNG VỀ MUA HOẶC THUÊ?
Mua đáng cân nhắc khi gia đình có kế hoạch ở ổn định, đã kiểm công năng và vẫn giữ được quỹ dự phòng sau khi chuẩn bị nhà. Thuê có thể phù hợp hơn khi nơi làm việc, trường học hoặc số người ở còn dễ thay đổi. Đây là tiêu chí lựa chọn, không phải kết luận mua luôn tốt hơn thuê.
Hai phương án cần gần nhau về số phòng, diện tích sử dụng, mức trang bị và tuyến đi lại. Không nên so một căn thuê nhỏ với một biệt thự lớn rồi quy toàn bộ phần tiền chênh thành lợi ích sở hữu.
Xem thêm những thay đổi khi gia đình chuyển từ nhà phố sang biệt thự.
TIỀN PHẢI TRẢ KHÁC CHI PHÍ THẾ NÀO?
Tiền trả gốc vay làm giảm dư nợ; tiền lãi là chi phí sử dụng vốn vay. Cả hai đều cần tiền mặt để trả đúng hạn, nhưng không nên cộng toàn bộ gốc trả vào chi phí tiêu dùng rồi so với tiền thuê. Giá trị căn nhà khi bán lại vẫn có thể thay đổi.
Tương tự, tiền cọc thuê có thể được hoàn lại theo hợp đồng. Khoản này chiếm dụng vốn trong thời gian thuê; chỉ phần bị khấu trừ có căn cứ hoặc không thu hồi được mới tính vào chi phí thực tế.
| Khoản | Dòng tiền | Cách nhìn khi so chi phí |
|---|---|---|
| Gốc vay mua nhà | Phải trả theo lịch | Giảm dư nợ; không đồng nhất với chi phí tiêu dùng |
| Lãi vay, phí và sửa chữa | Chi ra khi đến hạn | Chi phí theo hợp đồng và công việc thực tế |
| Cọc thuê | Chi đầu kỳ, có thể nhận lại | Theo dõi khoản hoàn và điều kiện khấu trừ riêng |
| Nội thất và hoàn thiện | Chi trước hoặc theo giai đoạn | Xét thời gian dùng và giá trị còn lại; không mặc định thu hồi đủ |
Nguyên tắc phân biệt gốc và lãi được giải thích bởi CFPB, cơ quan bảo vệ người tiêu dùng tài chính Hoa Kỳ. Chỉ tham khảo cách phân biệt, không áp dụng quy định vay của Hoa Kỳ cho giao dịch tại Việt Nam. Đọc giải thích của CFPB.
CẦN NHỮNG BIẾN SỐ NÀO ĐỂ TÍNH?
Chưa có báo giá thuê tương đương và đề nghị vay áp dụng cho gia đình trong bộ nguồn này. Vì vậy, bảng dưới là khung tự điền, chưa tính điểm hòa vốn. Bài cũng không xác nhận VALLEY OF DREAMS II LUXURY đang có căn cho thuê.
| Biến số | Phương án mua | Phương án thuê |
|---|---|---|
| Thời gian T | Số tháng dự định sử dụng | Cùng T; ghi thời hạn hợp đồng và gia hạn |
| Vốn đầu kỳ | Vốn tự có trả mua + hoàn thiện + trang bị + phí | Cọc + tiền thuê trả trước + trang bị + chuyển nhà |
| Chi hàng tháng | Gốc, lãi, phí và duy trì; theo lịch thực | Tiền thuê, dịch vụ và chi phí người thuê chịu |
| Cuối kỳ | Giá bán giả định − dư nợ − chi phí bán nếu bán | Cọc nhận lại, chi chuyển nhà, giá trị đồ còn lại |
Để kiểm dòng tiền, lập lịch tiền vào–ra từng tháng và tính số dư thấp nhất. Để so kết quả tài chính, dùng cùng thời điểm, cùng mức sống và ghi riêng giá trị tài sản còn lại. Chi phí cơ hội của vốn tự có chỉ là giả định; không mặc định khoản tiền giữ lại luôn sinh lời.
Dùng bảng tổng vốn vào ở để tránh bỏ sót chi phí ở phương án mua.
THỜI GIAN Ở LÀM THAY ĐỔI LỰA CHỌN RA SAO?
| Tình huống minh họa | Điều nên đặt lên trước | Chưa thể kết luận nếu thiếu |
|---|---|---|
| Có thể đổi nơi làm trong 1–2 năm | Linh hoạt chuyển đi, điều kiện chấm dứt thuê | Chi phí giao dịch và khả năng bán đúng thời điểm |
| Dự định ở 3–5 năm, kế hoạch còn thay đổi | So nhiều kịch bản cùng chất lượng chỗ ở | Giá thuê, điều chỉnh lãi và mức hoàn thiện |
| Muốn ở lâu dài, nhu cầu đã rõ | Công năng bền vững và khả năng duy trì | Tổng vốn, lịch nhận nhà và nguồn trả nợ |
Các khoảng thời gian trên chỉ dùng để tự đặt câu hỏi, không phải mốc mua chắc chắn rẻ hơn thuê. Nếu phải thuê trong lúc chờ nhà hoặc hoàn thiện, cần đưa phần chi song song này vào lịch vốn.
Đối chiếu các hạng mục bàn giao trước khi lập lịch chuyển nhà.
GIA ĐÌNH CÓ CHỊU ĐƯỢC DÒNG TIỀN KHÔNG?
Hãy thử ba trường hợp: thu nhập như dự kiến; thu nhập giảm theo mức gia đình tự chọn; chi phí nhà tăng hoặc lịch chuyển nhà lùi. Ở mỗi trường hợp, kiểm số dư sau tiền nhà, sinh hoạt, học hành, khoản nợ khác và khoản tiết kiệm cần giữ. Không có một tỷ lệ vay phù hợp cho mọi gia đình.
Nếu phương án mua chỉ cân đối khi bán nhanh hoặc giá nhà tăng, kế hoạch còn phụ thuộc nhiều vào giả định. Khi mua vẫn vừa sức và căn nhà đáp ứng nhu cầu lâu dài, có thể đi tiếp đến bước kiểm căn và hồ sơ. Trong hoàn cảnh chưa ổn định, tiếp tục thuê là một cách giữ chỗ ở và quyền lựa chọn.
NGUỒN VÀ GIỚI HẠN ĐỐI CHIẾU
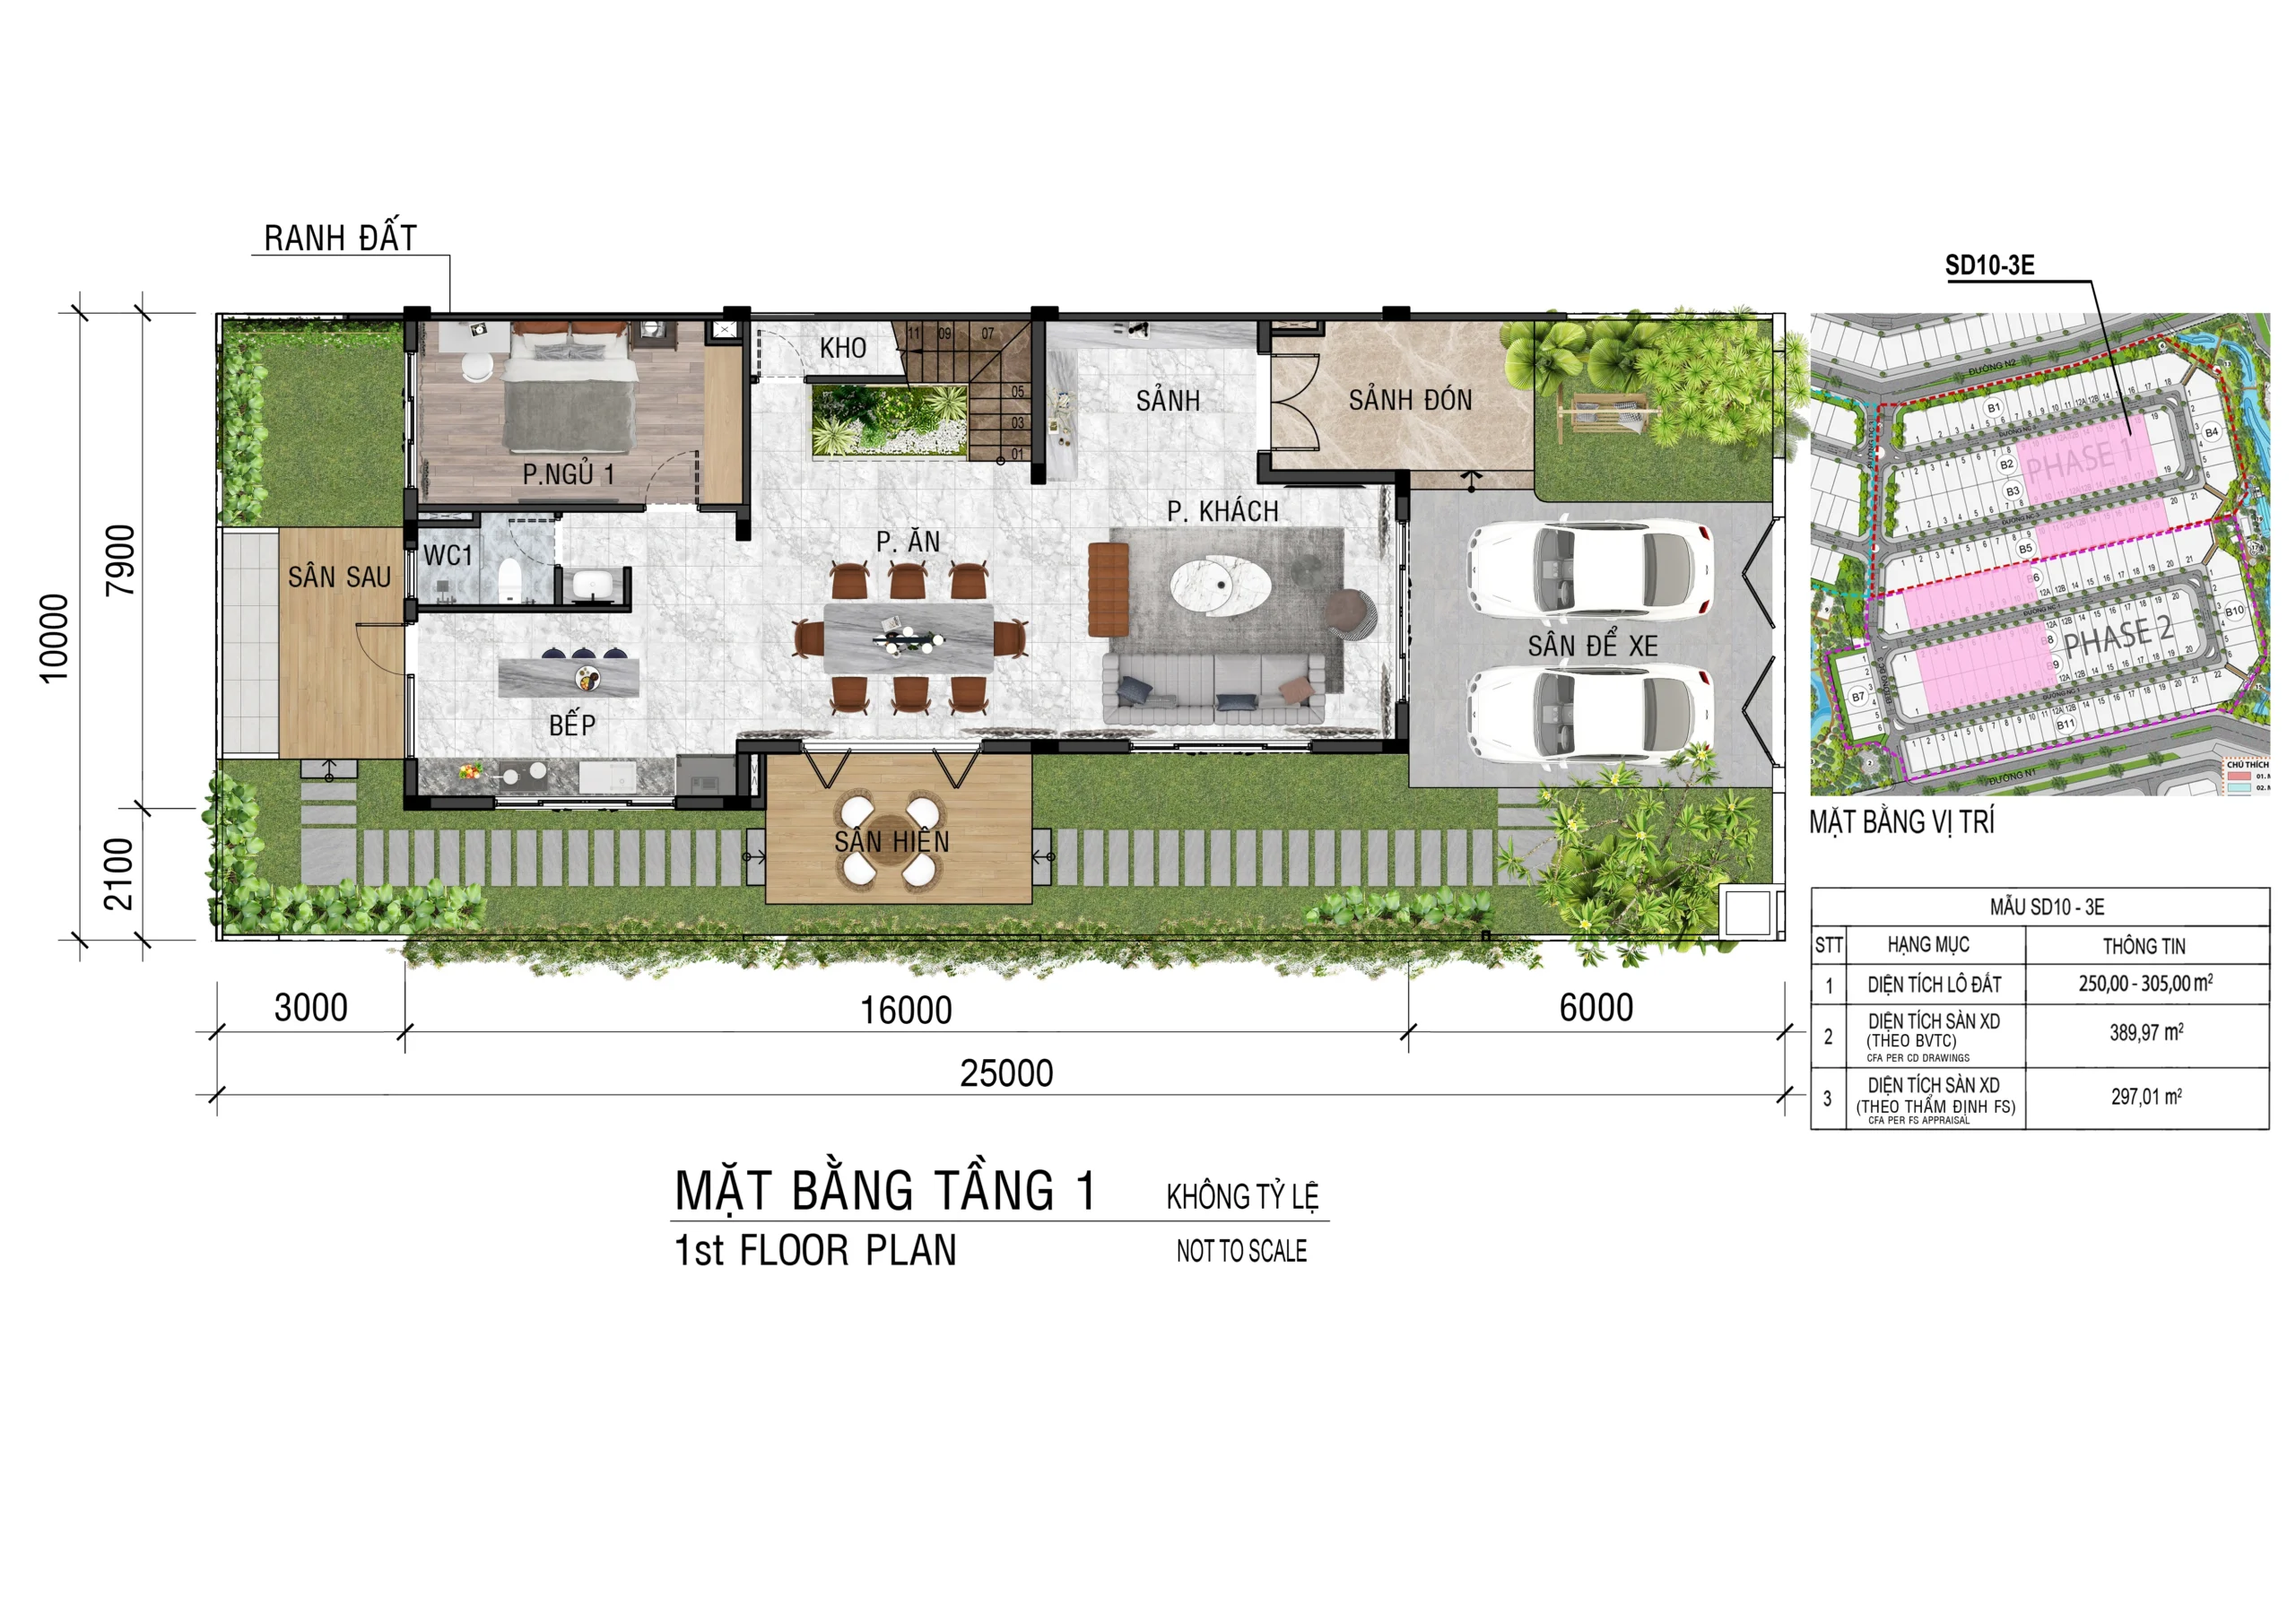
Đối chiếu ngày 17/11/2026: hồ sơ dự án, R3AB-SALES POLICY-11.2026.pdf và bản vẽ SD10-3E. Ảnh thực tế chỉ xác định phạm vi toàn khu EcoLakes; chưa xác minh phân khu và ngày chụp. Chưa có báo giá thuê, vay hoặc chi phí duy trì áp dụng cho căn cụ thể. Bảng là công cụ quyết định, không phải báo giá hay dự báo lợi nhuận.
Đọc thêm bằng ngôn ngữ của bạn
Buy at VALLEY OF DREAMS II LUXURY or keep renting?
BUYING AT VALLEY OF DREAMS II LUXURY: HOW DO YOUR STAYING PLANS AND CASH RESERVE AFFECT THE CHOICE?
Your lease is nearing its end, and the family is drawn to a home with a garden. Should you buy at VALLEY OF DREAMS II LUXURY or keep renting? Compare your expected stay, cash reserve and monthly affordability, not rent against a single loan instalment.
WHEN MIGHT BUYING OR RENTING FIT BETTER?
Buying merits consideration when the family plans to stay, has checked the layout and retains a reserve after setting up the home. Renting may fit better when work, school or household size could change. These are selection criteria, not proof that buying is always better.
Compare options with similar room counts, usable space, furnishing and daily routes. Comparing a small rental with a large villa does not isolate the financial value of ownership.
Explore the changes involved in moving from a townhouse to a villa.
HOW DOES CASH PAID DIFFER FROM COST?
Principal payments reduce the outstanding loan; interest is the cost of borrowing. Both require cash on time, but treating all principal repaid as consumption cost distorts a comparison with rent. The home’s resale value can still change.
Likewise, a rental security deposit may be refundable under the lease. It ties up funds while renting; only substantiated deductions or unrecovered amounts become actual costs.
| Item | Cash flow | Treatment in cost comparison |
|---|---|---|
| Mortgage principal | Paid on schedule | Reduces debt; not identical to consumption cost |
| Interest, fees and repairs | Paid when due | Costs according to the contract and actual work |
| Rental deposit | Paid initially; may be returned | Track refunds and deduction conditions separately |
| Furniture and fit-out | Upfront or staged payments | Consider useful life and residual value; full recovery is not assumed |
The distinction between principal and interest is explained by the US Consumer Financial Protection Bureau (CFPB). This reference supports that distinction only; US mortgage rules are not applied to a Vietnamese transaction. Read the CFPB explanation.
WHICH INPUTS ARE NEEDED?
The source set contains neither a comparable rental quotation nor a household-specific loan offer. The table is therefore a worksheet, not a calculated break-even result. It does not confirm rental availability at VALLEY OF DREAMS II LUXURY.
| Input | Buying | Renting |
|---|---|---|
| Time T | Expected months of use | Same T; record lease and renewal terms |
| Initial funds | Own purchase funds + fit-out + furniture + fees | Deposit + prepaid rent + furniture + moving |
| Monthly payments | Principal, interest, fees and upkeep on the actual schedule | Rent, services and tenant-paid costs |
| End of period | Assumed sale price − remaining debt − selling costs if sold | Deposit refund, moving costs and remaining belongings |
For cash-flow planning, list monthly inflows and outflows and find the lowest cash balance. For financial comparison, use the same dates and living standard and track remaining asset value separately. The opportunity cost of your own funds is an assumption; retained cash is not guaranteed to earn a return.
Use the move-in funding checklist to avoid missing buying-side costs.
HOW DOES THE EXPECTED STAY CHANGE THE CHOICE?
| Illustrative situation | Priority | Missing evidence that prevents a conclusion |
|---|---|---|
| Work location may change in 1–2 years | Moving flexibility and lease termination terms | Transaction costs and ability to sell at the required time |
| A 3–5-year stay with uncertain plans | Several scenarios with comparable housing quality | Rent, interest resets and fit-out level |
| Long-term stay with clear needs | Lasting functionality and sustainable upkeep | Total funding, handover schedule and debt-payment source |
These periods are prompts for analysis, not thresholds at which buying becomes cheaper. If renting while waiting for handover or fit-out, include the overlapping payments in the funding schedule.
CAN YOUR HOUSEHOLD CARRY THE CASH FLOW?
Test three cases: expected income; income reduced by an amount you choose; and higher housing costs or a delayed move. In each, check the balance after housing, living expenses, schooling, other debt and intended savings. No single borrowing ratio suits every household.
If buying works only with a quick resale or rising prices, the plan depends heavily on assumptions. If it remains affordable and meets lasting needs, proceed to unit and document checks. If circumstances remain unsettled, renting preserves both housing and choice.
SOURCES AND LIMITS
Reviewed 17 November 2026: project profile, R3AB-SALES POLICY-11.2026.pdf and SD10-3E drawings. Actual photographs are identified only at EcoLakes development level; subdivision and capture dates are unverified. No unit-specific rental, loan or upkeep quote is available. Tables are decision tools, not quotations or return forecasts.
购买VALLEY OF DREAMS II LUXURY还是继续租房?
购买VALLEY OF DREAMS II LUXURY:计划居住多久、需要保留多少资金,如何影响选择?
租约即将到期,家人也开始向往带花园的住宅。购买VALLEY OF DREAMS II LUXURY还是继续租房更合适?应结合居住期限、资金储备与每月承受能力,而不是只比较租金和某一期贷款。
何时更适合买房或租房?
当居住计划稳定、功能已核实,且安置住宅后仍有储备时,可以考虑购买。工作地点、学校或家庭人数可能变化时,租房可能更合适。这是判断标准,不是买房一定优于租房的结论。
应比较房间数、实用面积、家具配置与通行路线相近的方案。小型出租房与大型别墅的支出差额,并不能全部归因于产权价值。
现金支出与成本有什么不同?
偿还本金会减少贷款余额;利息是借款成本。两者都需要按时支付现金,但把全部还本金当作消费成本,会扭曲与租金的比较。住宅转售价值仍可能变化。
租赁保证金也可能按合同退还。租期内它占用资金;只有有依据的扣款或无法收回部分,才计入实际成本。
| 项目 | 现金流 | 成本比较方法 |
|---|---|---|
| 购房贷款本金 | 按期偿还 | 减少债务,不等同消费成本 |
| 利息、费用与维修 | 到期支付 | 依合同及实际工作计入成本 |
| 租房保证金 | 期初支付,可能退还 | 单独记录返还及扣除条件 |
| 家具与装修 | 前期或分期支付 | 考虑使用期限与残值,不默认全额收回 |
本金与利息的区别可参阅美国消费者金融保护局(CFPB)的说明。这里只参考基本区别,不将美国贷款规定适用于越南交易。 阅读CFPB说明。
计算需要哪些变量?
本资料集没有可比租赁报价或适用于该家庭的贷款方案。因此,下表是填写框架,并未算出盈亏平衡点,也不确认VALLEY OF DREAMS II LUXURY现有住宅可供出租。
| 变量 | 购买方案 | 租赁方案 |
|---|---|---|
| 期限T | 预计使用月数 | 使用相同T;记录租期与续租条件 |
| 期初资金 | 自有购房款+装修+家具+费用 | 保证金+预付租金+家具+搬家 |
| 每月支出 | 按实际计划还本付息、费用及维护 | 租金、服务费及租客承担费用 |
| 期末 | 如出售:假设售价-剩余债务-出售成本 | 保证金返还、搬家费用及物品残值 |
检查现金流时,按月列出收支并找出最低余额。比较财务结果时,应采用相同时间范围与生活标准,单独记录剩余资产价值。自有资金的机会成本只是假设;保留资金并不保证获得收益。
居住期限如何影响选择?
| 示例情境 | 优先考虑 | 缺少哪些资料就不能下结论 |
|---|---|---|
| 1–2年内可能换工作地点 | 搬迁灵活性与退租条件 | 交易成本及按时出售能力 |
| 计划住3–5年但仍可能变化 | 比较同等居住质量的多种情景 | 租金、利率调整及装修程度 |
| 长期居住且需求明确 | 长期功能与持续维护能力 | 总资金、交付时间及还款来源 |
以上期限只是分析提示,不是买房必然更便宜的分界点。等待交付或装修期间若仍需租房,应将重叠支出计入资金计划。
家庭能承受现金支出吗?
可测试三种情况:收入符合预期;按家庭自定幅度减少收入;住房费用增加或搬家推迟。逐一核对支付住房、生活、教育、其他债务和预留储蓄后的余额。没有适合所有家庭的统一借款比例。
若购买方案只有在快速转售或房价上涨时才成立,就过度依赖假设。若负担合理且满足长期需求,可继续核查住宅与文件。情况尚未稳定时,继续租房能兼顾居住与选择空间。
来源与核对限制
2026年11月17日核对:项目资料、R3AB-SALES POLICY-11.2026.pdf及SD10-3E图纸。实景仅确认属于EcoLakes全区,分区与拍摄日期未确认。缺具体住宅的租金、贷款或维护报价。表格用于辅助决策,不是报价或收益预测。
Xem tiếp video & bài viết dự án
Bài viết chuyên sâu
Báo giá VALLEY OF DREAMS II LUXURY: Tư vấn mua
VALLEY OF DREAMS II LUXURY quotation: Buying advice
VALLEY OF DREAMS II LUXURY 报价与购房咨询
Thanh toán VALLEY OF DREAMS II LUXURY: Chuẩn bị vốn ra sao?
VALLEY OF DREAMS II LUXURY payments: How should you prepare funds?
VALLEY OF DREAMS II LUXURY付款:如何准备资金?
Giá biệt thự VALLEY OF DREAMS II LUXURY: Tổng vốn vào ở
VALLEY OF DREAMS II LUXURY villa price: The full move-in budget
VALLEY OF DREAMS II LUXURY 别墅价格:入住总预算
Gửi bài viết cho người thân cùng tham khảo.