THANH TOÁN VALLEY OF DREAMS II LUXURY: CHUẨN BỊ VỐN RA SAO?
THANH TOÁN VALLEY OF DREAMS II LUXURY: CHỌN LỊCH ĐÓNG TIỀN PHÙ HỢP ĐỂ VẪN CHỦ ĐỘNG NGÂN SÁCH GIA ĐÌNH.
Gia đình đủ tiền cho đợt đầu nhưng khoản thu lớn lại đến sau kỳ thanh toán tiếp theo. Chọn lịch thanh toán VALLEY OF DREAMS II LUXURY thế nào để không thiếu tiền giữa chừng? Cần so từng kỳ với tiền thực có, đồng thời giữ phần hoàn thiện và dự phòng riêng.
LỊCH THANH TOÁN ĐANG DỰA VÀO NGUỒN NÀO?
Lần đối chiếu ngày 18/11/2026 sử dụng bảng giá R3A & R3B tại ngày 16/11/2026 và lịch thanh toán ký ngày 16/11/2026. Hai phần nằm trong tệp “BẢNG GIÁ VÀ TIẾN ĐỘ THANH TOÁN _áp dụng 16.11.2026.pdf”.
Riêng phương án vay ở trang cuối mang ngày 12/09/2026. Cần xác nhận hiệu lực và điều kiện áp dụng cho đúng căn, không gọi toàn bộ tệp là chính sách mới ban hành ngày 16/11.
Lịch dưới giúp chuẩn bị nguồn tiền. Mã căn, giá làm cơ sở tính và thông báo thu tiền vẫn cần đối chiếu với hợp đồng của anh chị.
LỊCH NGÀY 16/11 PHÂN BỔ TIỀN THEO MỐC NÀO?
Đợt đầu đạt tổng 5%; các khoản sau gắn với ngày ký hợp đồng mua bán hoặc ngày thông báo bàn giao. Đến kỳ 18 tháng từ ngày ký, tỷ lệ lũy kế là 50%.
Khoản đợt 8 là 10%: tại thời điểm bàn giao hoặc trong 14 ngày kể từ ngày gửi thông báo bàn giao; tuy nhiên không chậm hơn 21 tháng từ ngày ký hợp đồng, tùy trường hợp xảy ra trước. Đây là điều kiện thanh toán trong văn bản, không phải cam kết có thể vào ở sau 21 tháng.
| Mốc thanh toán | Tỷ lệ kỳ | Lũy kế |
|---|---|---|
| Đợt đầu / khi ký HĐMB | 5% | 5% |
| Trong 3 / 6 tháng từ ký HĐMB | Mỗi kỳ 5% | 10% / 15% |
| Trong 9 / 12 / 15 tháng từ ký HĐMB | Mỗi kỳ 10% | 25% / 35% / 45% |
| Trong 18 tháng từ ký HĐMB | 5% | 50% |
| Đợt 8 theo điều kiện bàn giao nêu trên | 10% | 60% |
| Trong 3 / 6 tháng từ thông báo bàn giao | Mỗi kỳ 10% | 70% / 80% |
| Trong 9 / 12 / 15 tháng từ thông báo bàn giao | Mỗi kỳ 5% | 85% / 90% / 95% |
| Thông báo về việc được cấp giấy chứng nhận; áp dụng người mua Việt Nam | 5% | 100% |
BỘ ẢNH: ĐỌC LỊCH TIỀN
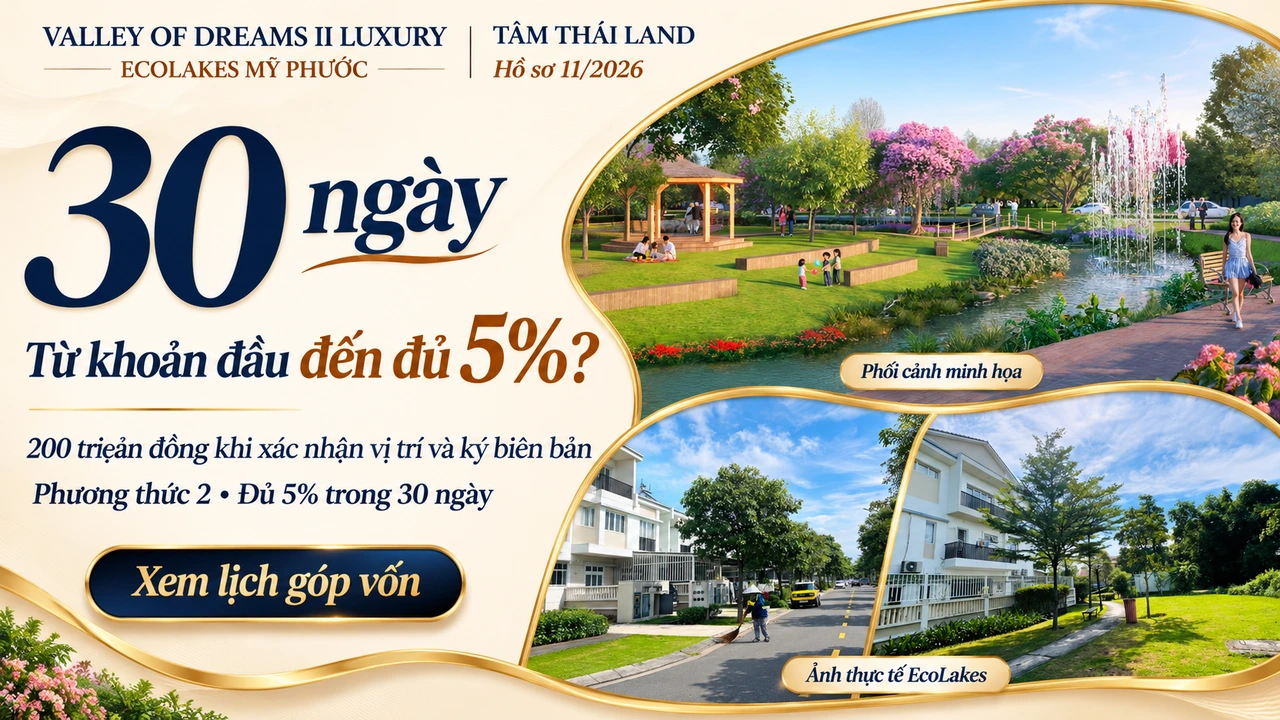
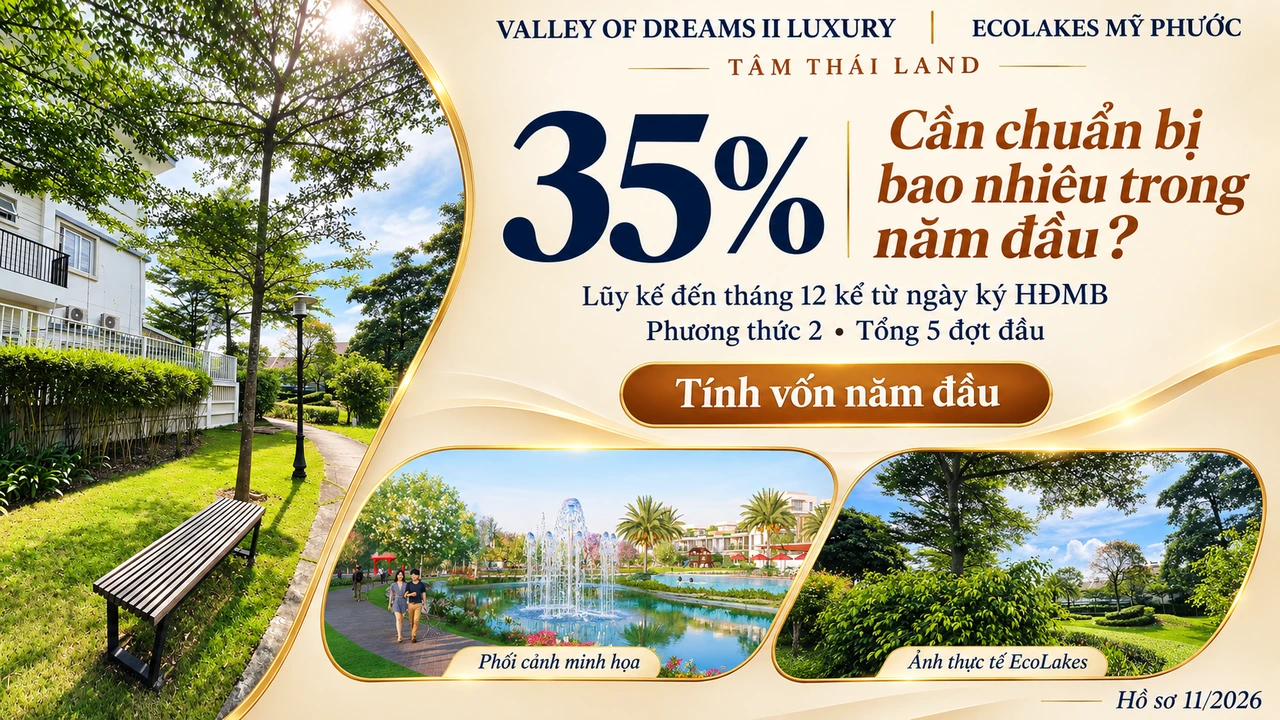
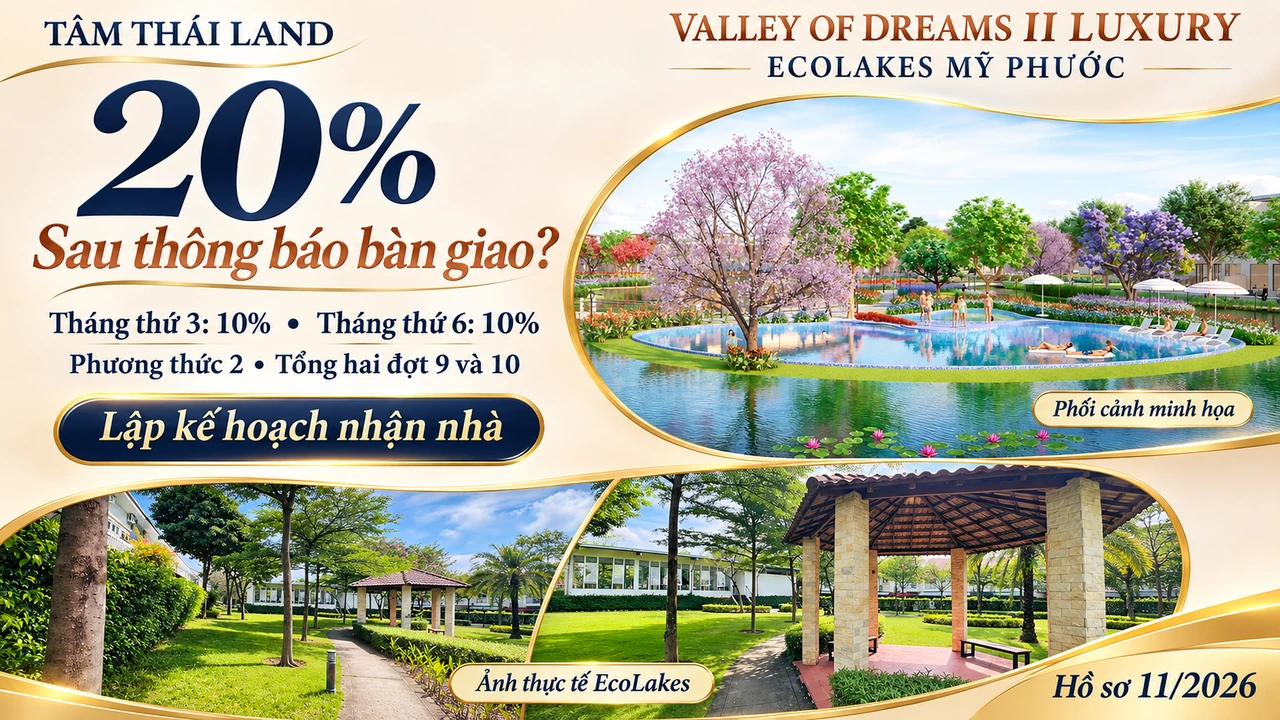
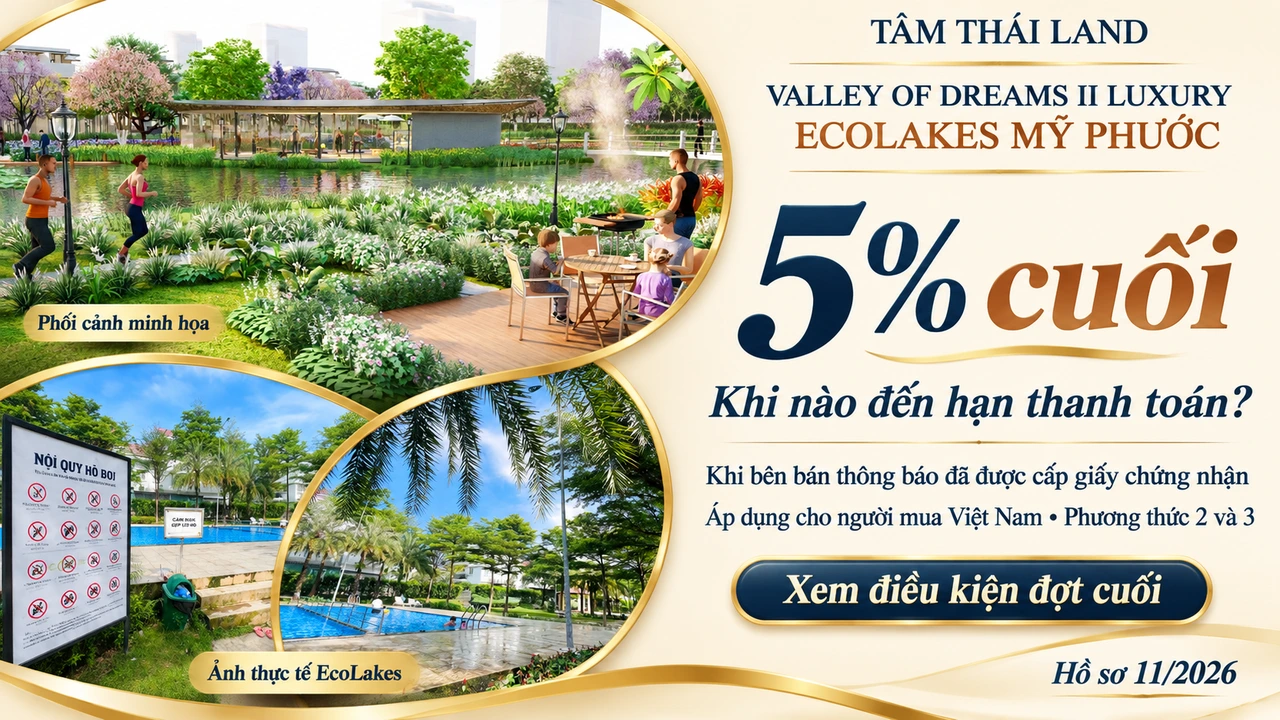
Ảnh thực tế EcoLakes chưa xác minh ngày chụp và phân khu; không chứng minh hiện trạng, quyền sử dụng tiện ích hoặc phí tại VALLEY OF DREAMS II LUXURY.
TÍNH KHOẢN ĐẦU VÀ TIỀN NỘP THÊM RA SAO?
Bảng giá ngày 16/11/2026 ghi căn B2-10, mẫu SD10-3E, giá bao gồm VAT là 6.561.500.000 đồng. Đây là giá trong tài liệu, chưa xác nhận căn còn bán hoặc giá giao dịch hôm nay.
Lịch ngày 16/11 ghi đóng 200 triệu khi xác nhận vị trí mua và ký biên bản thỏa thuận; thanh toán đủ 5% trong 30 ngày. Khi ký hợp đồng mua bán, tổng thanh toán đạt đủ 5%.
Ví dụ tính toán: nếu 6.561.500.000 đồng là cơ sở được xác nhận, 5% = 328.075.000 đồng. Sau khi ghi nhận 200.000.000 đồng đã nộp vào khoản này, phần nộp thêm là 128.075.000 đồng. Khoản 200 triệu không cộng thêm lần nữa vào giá mua.
Bài tổng vốn vào ở giúp tách giá mua khỏi hoàn thiện, trang bị và các khoản phí chưa xác định.
CÓ VAY THÌ CẦN GIỮ RIÊNG NHỮNG CÂU HỎI NÀO?
Phương án 3 đính kèm, ký ngày 12/09/2026, nêu hỗ trợ lãi suất và ân hạn trả gốc 21 tháng. Lịch tiền cho bên bán là 5%, rồi 45% trong ba tháng từ ngày ký hợp đồng; 45% tiếp theo theo điều kiện bàn giao hoặc không chậm hơn 21 tháng, tùy trường hợp xảy ra trước.
5% cuối theo thông báo về việc được cấp giấy chứng nhận, với điều kiện ghi cho người mua Việt Nam. Lịch thanh toán cho bên bán không tự xác định tỷ lệ ngân hàng tài trợ hay lịch trả nợ của người mua.
Cần xác nhận ngân hàng, hạn mức, giải ngân, thời điểm bắt đầu hỗ trợ, lãi sau ưu đãi và phí. Ân hạn gốc không phải miễn trả gốc; khoản vay chưa duyệt không tính là nguồn tiền chắc chắn.
Phần hồ sơ cần đối chiếu trước quyết định giúp đặt chính sách bán hàng cạnh giấy tờ của đúng căn.
LẬP BẢNG VỐN ĐỂ KHÔNG BỊ HỤT GIỮA KỲ THẾ NÀO?
| Kỳ | Khoản phải trả | Nguồn tiền / chi khác | Dự phòng còn lại / cần kiểm |
|---|---|---|---|
| Trước ký | Khoản ký sau cấn trừ đã xác nhận | Tiền sẵn có; tách sinh hoạt và nghĩa vụ khác | Số dư sau chi; ngày tiền thực có |
| Mỗi kỳ kế tiếp | Tỷ lệ × cơ sở giá đã xác nhận | Thu nhập chắc chắn đến trước hạn; không tính khoản chưa chắc | So với mức dự phòng do gia đình chọn |
| Bàn giao / hoàn thiện | Khoản theo hợp đồng + việc ngoài phạm vi giá | Quỹ nội thất, phí, khoản vay và sinh hoạt | Chưa có báo giá ghi chờ xác nhận, không ghi 0 |
Số dư cuối kỳ = tiền đầu kỳ + tiền chắc chắn nhận trong kỳ − tiền mua nhà − chi khác. Phần có thể dùng tiếp = số dư cuối kỳ − mức dự phòng cần giữ; không trừ cùng một quỹ hai lần.
NẾU MỘT KHOẢN THU ĐẾN CHẬM THÌ SAO?
Đây là tình huống kiểm sức chịu đựng, không phải dự báo. Giả sử một khoản thu đến chậm một kỳ. Chuyển khoản đó sang kỳ sau rồi tính lại. Hãy kiểm xem có phải dùng hết quỹ sinh hoạt để đủ đóng tiền không. Tương tự, không coi việc bán tài sản chưa có người mua là nguồn chắc chắn. Cần điều chỉnh các phụ thuộc này trước khi cam kết.
NGUỒN VÀ GIỚI HẠN ĐỐI CHIẾU
Đối chiếu ngày 18/11/2026: BẢNG GIÁ VÀ TIẾN ĐỘ THANH TOÁN _áp dụng 16.11.2026.pdf, trang 1–5 (giá), trang 6–7 (lịch ký 16/11/2026), trang 8 (phương án 3 ký 12/09/2026). R3AB-SALES POLICY-11.2026.pdf là tài liệu đối chiếu trước đó. Chưa dùng mức chiết khấu trong tài liệu cũ để trừ vào giá mới khi chưa xác nhận điều kiện. Chưa có báo giá hoàn thiện riêng, xác nhận tồn căn hoặc phê duyệt vay cá nhân. Không công khai nguyên bảng giá. Ảnh phối cảnh không chứng minh hiện trạng hay phần bàn giao.
Đọc thêm bằng ngôn ngữ của bạn
VALLEY OF DREAMS II LUXURY payments: How should you prepare funds?
VALLEY OF DREAMS II LUXURY PAYMENTS: MATCH INSTALMENTS TO YOUR HOUSEHOLD BUDGET.
Your household can cover the first payment, but a major receipt will arrive after the next instalment. How should you choose a VALLEY OF DREAMS II LUXURY payment schedule? Match every due payment to available cash while keeping fit-out funds and reserves separate.
WHAT IS THE PAYMENT SCHEDULE BASED ON?
The review dated 18 November 2026 uses the R3A & R3B price list as at 16 November 2026 and the payment schedule signed on that date. Both are in “BẢNG GIÁ VÀ TIẾN ĐỘ THANH TOÁN _áp dụng 16.11.2026.pdf”.
The loan option on the final page is dated 12 September 2026. Confirm its continuing validity and application to the specific unit; the whole file must not be described as a policy newly issued on 16 November.
Use the schedule to plan funds. Check the unit, calculation base and payment notices against your own contract.
HOW DOES THE 16 NOVEMBER SCHEDULE ALLOCATE PAYMENTS?
The initial payment totals 5%. Later instalments are linked to the sale contract date or the handover notice date. Cumulative payments reach 50% at the 18-month instalment.
Instalment 8 is 10%: at handover or within 14 days of the handover notice, but no later than 21 months from signing, whichever occurs first. This is a payment condition, not a promise that the home will be ready to occupy after 21 months.
| Payment milestone | Instalment | Cumulative |
|---|---|---|
| Initial payment / sale contract signing | 5% | 5% |
| Within 3 / 6 months from signing | 5% each | 10% / 15% |
| Within 9 / 12 / 15 months from signing | 10% each | 25% / 35% / 45% |
| Within 18 months from signing | 5% | 50% |
| Instalment 8 under the handover condition above | 10% | 60% |
| Within 3 / 6 months of handover notice | 10% each | 70% / 80% |
| Within 9 / 12 / 15 months of handover notice | 5% each | 85% / 90% / 95% |
| Notice of certificate grant; Vietnamese buyers | 5% | 100% |
IMAGE GUIDE: PAYMENT MILESTONES
Dates and subdivision of the EcoLakes photographs are unverified; they do not establish conditions, amenity access or fees at VALLEY OF DREAMS II LUXURY.
HOW DO YOU CALCULATE THE INITIAL PAYMENT AND TOP-UP?
The price list dated 16 November 2026 records B2-10, model SD10-3E, at VND 6,561,500,000 including VAT. This document price does not confirm current availability or today’s transaction price.
The 16 November schedule requires VND 200 million on unit selection confirmation and signing the agreement minutes, topped up to 5% within 30 days. Total payments must reach 5% when the sale contract is signed.
Calculation example: if VND 6,561,500,000 is the confirmed calculation base, 5% is VND 328,075,000. After crediting VND 200,000,000 already paid toward this amount, the top-up is VND 128,075,000. Do not add the VND 200 million to the purchase price again.
WHAT NEEDS SEPARATE CONFIRMATION IF YOU BORROW?
Attached option 3, signed on 12 September 2026, states 21 months of interest support and principal repayment grace. Payments to the seller are 5%, then 45% within three months of signing; a further 45% follows the handover condition or is due no later than 21 months, whichever occurs first.
The final 5% follows notice that the ownership certificate has been granted, under the condition stated for Vietnamese buyers. Payments to the seller do not establish the bank’s financing percentage or the buyer’s debt repayment schedule.
Confirm the bank, approved limit, disbursement, support start date, post-support interest and fees. A principal grace period is not a waiver; an unapproved loan is not assured funding.
The document-checking guide helps compare a sales policy with the records for the correct unit.
HOW DO YOU BUILD A CASH PLAN THAT REVEALS SHORTFALLS?
| Period | Payment due | Cash source / other spending | Remaining reserve / check |
|---|---|---|---|
| Before signing | Confirmed signing amount net of credit | Available cash; separate living costs and obligations | Balance after spending; actual availability date |
| Each later period | Percentage × confirmed price base | Income certain to arrive before due date; exclude uncertain receipts | Compare with the household’s chosen reserve floor |
| Handover / fit-out | Contract payment + work outside price scope | Interior fund, fees, debt payments, living costs | Unquoted items marked pending, not zero |
Closing cash = opening cash + assured receipts during the period − home payments − other outgoings. Available funds after reserves = closing cash − the reserve floor to retain. Do not deduct the same fund twice.
WHAT IF AN EXPECTED PAYMENT ARRIVES LATE?
A stress-test assumption, not a forecast: delay one expected receipt by one period and recalculate. If meeting the payment requires exhausting living reserves or selling an asset without a confirmed buyer, the plan depends on uncertain funds and needs adjustment before commitment.
SOURCES AND LIMITS
Reviewed 18 November 2026: BẢNG GIÁ VÀ TIẾN ĐỘ THANH TOÁN _áp dụng 16.11.2026.pdf, pages 1–5 (prices), 6–7 (schedule signed 16 November 2026), and 8 (option 3 signed 12 September 2026). R3AB-SALES POLICY-11.2026.pdf is the earlier comparison source. Earlier discounts are not deducted from the newer price without confirmation of conditions. Unit-specific fit-out quotations, availability and personal loan approval remain unconfirmed. The full price list is not reproduced. Renderings do not establish current conditions or handover specifications.
VALLEY OF DREAMS II LUXURY付款:如何准备资金?
VALLEY OF DREAMS II LUXURY付款:让付款节奏适合家庭预算。
家庭足以支付首期,但一笔大额收入会晚于下一付款期到账。如何选择VALLEY OF DREAMS II LUXURY付款安排?应逐期比较到期款与实际资金,同时单独保留装修及备用金。
付款表依据什么资料?
本次于2026年11月18日核对,采用截至2026年11月16日的R3A及R3B价目表,以及2026年11月16日签署的付款表。两者收录于“BẢNG GIÁ VÀ TIẾN ĐỘ THANH TOÁN _áp dụng 16.11.2026.pdf”。
末页贷款方案的签署日期为2026年9月12日。须确认其现行效力及具体房源适用条件,不能把整份文件称为11月16日新发布的政策。
下表用于准备资金。具体房号、计算基数及付款通知,仍须与买方合同核对。
11月16日付款表如何安排各期资金?
首期累计达到5%。后续款项分别以买卖合同签署日或交房通知日为起点。签约后18个月这一期完成后,累计付款为50%。
第8期为10%:于交房时或发出交房通知之日起14日内支付,但最迟不得超过签约后21个月,以先发生者为准。这是付款条件,不是21个月后即可入住的承诺。
| 付款节点 | 本期比例 | 累计 |
|---|---|---|
| 首期/签署买卖合同 | 5% | 5% |
| 签约后3/6个月内 | 每期5% | 10% / 15% |
| 签约后9/12/15个月内 | 每期10% | 25% / 35% / 45% |
| 签约后18个月内 | 5% | 50% |
| 第8期,按上述交房付款条件 | 10% | 60% |
| 交房通知后3/6个月内 | 每期10% | 70% / 80% |
| 交房通知后9/12/15个月内 | 每期5% | 85% / 90% / 95% |
| 通知已获产权证;适用于越南买家 | 5% | 100% |
图解:付款节点
EcoLakes照片拍摄日期及分区尚未核实,不能据此证明VALLEY OF DREAMS II LUXURY现状、设施使用权或费用。
首期款和补缴金额如何计算?
2026年11月16日价目表记载B2-10,户型SD10-3E,含增值税价格为6,561,500,000越南盾。该文件价格不证明房源仍在售或为今日成交价。
11月16日付款表规定,确认房源位置并签署协议纪要时支付2亿越南盾,30日内补足5%。签署买卖合同时累计付款达到5%。
计算示例:若确认以6,561,500,000越南盾为基数,5%为328,075,000越南盾。已付200,000,000越南盾计入该款后,需补缴128,075,000越南盾。不要再把已付款重复加到购房总价中。
若贷款,还须单独确认什么?
附件方案3签署于2026年9月12日,载明21个月利息支持及本金宽限期。向卖方付款依次为5%、签约后三个月内45%;另45%按交房条件支付,且最迟不超过签约后21个月,以先发生者为准。
最后5%按卖方通知已获产权证的条件支付,文件注明适用于越南买家。向卖方付款的比例,并不等于银行贷款比例或买方还款计划。
需确认银行、批准额度、放款、支持起算时间、优惠结束后利率及费用。本金宽限不等于免还本金;未获批贷款不是确定资金。
如何编制能发现资金缺口的表?
| 期间 | 应付款 | 资金来源/其他支出 | 剩余备用金/核实 |
|---|---|---|---|
| 签约前 | 确认抵扣后的签约款 | 现有资金;另列生活费和其他义务 | 支出后余额;实际可用日期 |
| 后续每期 | 比例×确认价格基数 | 到期前确定到账收入;排除不确定款 | 与家庭自定备用金底线比较 |
| 交付/装修 | 合同款+价格范围外项目 | 装修资金、费用、还贷及生活费 | 无报价项写待确认,不填0 |
期末余额=期初资金+期内确定收入-购房付款-其他支出。可继续动用资金=期末余额-需保留的备用金;同一资金不要重复扣减。
如果一笔预期收入延迟到账呢?
压力测试假设,并非预测:把一笔预计收入延后一期间,再计算。若需耗尽生活备用金或出售尚无确定买家的资产才能付款,方案依赖不确定资金,应在承诺前调整。
来源与核对限制
核对日期:2026年11月18日。依据BẢNG GIÁ VÀ TIẾN ĐỘ THANH TOÁN _áp dụng 16.11.2026.pdf,第1–5页为价目,第6–7页为2026年11月16日签署的付款表,第8页方案3签署于2026年9月12日。R3AB-SALES POLICY-11.2026.pdf为此前对照资料。未经确认条件,不把旧资料折扣直接从新价格扣除。具体装修报价、房源在售状态及个人贷款审批尚未确认。不公开完整价目表。效果图不证明现状或交付标准。
Xem tiếp video & bài viết dự án
Bài viết chuyên sâu
Báo giá VALLEY OF DREAMS II LUXURY: Tư vấn mua
VALLEY OF DREAMS II LUXURY quotation: Buying advice
VALLEY OF DREAMS II LUXURY 报价与购房咨询
Mua VALLEY OF DREAMS II LUXURY hay tiếp tục thuê?
Buy at VALLEY OF DREAMS II LUXURY or keep renting?
购买VALLEY OF DREAMS II LUXURY还是继续租房?
Giá biệt thự VALLEY OF DREAMS II LUXURY: Tổng vốn vào ở
VALLEY OF DREAMS II LUXURY villa price: The full move-in budget
VALLEY OF DREAMS II LUXURY 别墅价格:入住总预算
Gửi bài viết cho người thân cùng tham khảo.