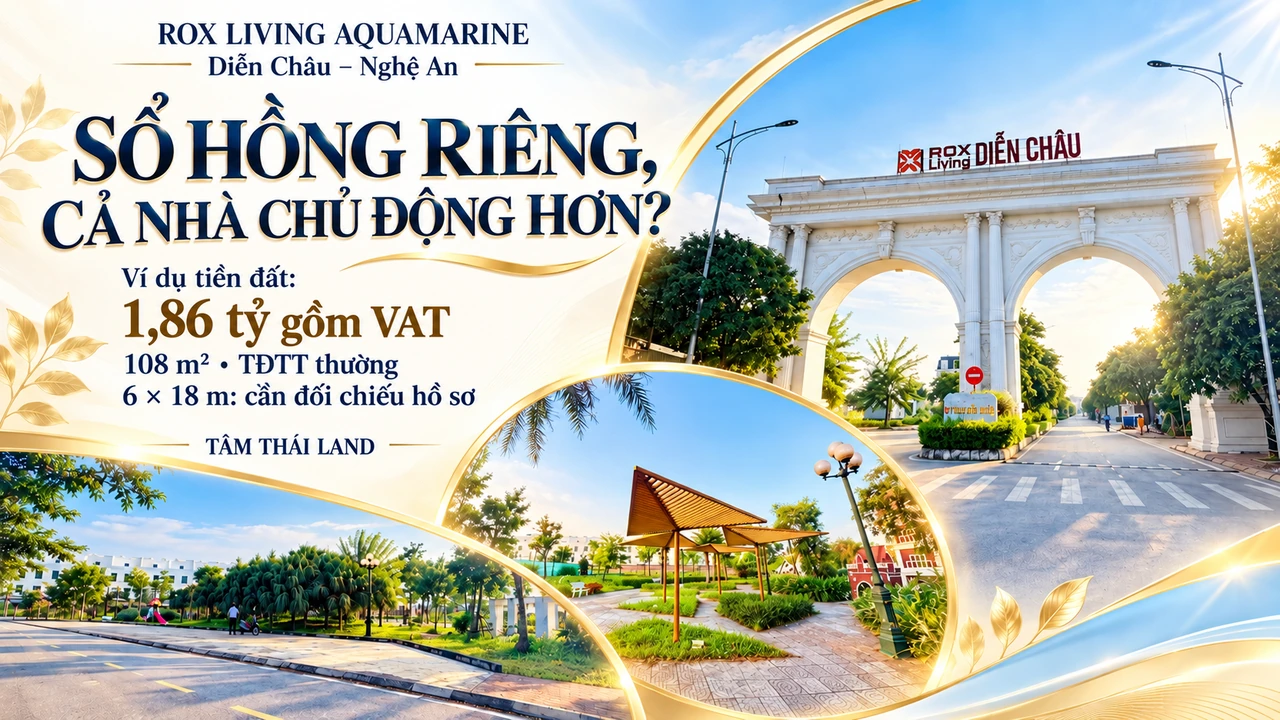
Sổ hồng đất nền Aquamarine Diễn Châu và quyền của người mua
Sổ hồng riêng của lô đất giúp gia đình làm được những gì: xây nhà, vay vốn hay chuyển nhượng khi cần?
Một tài sản dành cho con sẽ có ý nghĩa hơn khi gia đình hiểu mình được làm gì với tài sản ấy.
Sổ hồng đất nền Aquamarine Diễn Châu cần được đọc cùng hồ sơ giao dịch: xây nhà theo quy định, vay theo thẩm định ngân hàng, chuyển nhượng khi đủ điều kiện. Bài này giúp bố mẹ tách rõ ba việc trước khi chọn kế hoạch.
Muốn xây nhà
Kiểm mục đích đất, quy hoạch và thủ tục xây dựng.Muốn vay vốn
Kiểm tài sản bảo đảm, mục đích vay và nguồn trả nợ.Muốn chuyển nhượng
Kiểm người có quyền ký, điều kiện giao dịch và đăng ký.Sổ riêng giúp rõ tài sản, quyền vẫn cần đọc đủ
“Sổ hồng riêng” thường được hiểu là giấy chứng nhận cho thửa đất riêng biệt. Chữ “riêng” không tự khẳng định chỉ một người có quyền. Gia đình cần đọc người sử dụng đất, mục đích, thời hạn, diện tích và nội dung thay đổi trên giấy.
Thông tin giới thiệu Aquamarine của ROX Living có nêu sổ đỏ lâu dài. Đây là thông tin chung dự án; giấy chứng nhận và tình trạng pháp lý của sản phẩm gia đình định mua vẫn cần đối chiếu riêng. Bài không xác nhận hồ sơ của bất kỳ lô cụ thể nào.
Muốn xây mái nhà: hỏi căn nhà được phép xây
Có giấy đất là căn cứ quan trọng để chuẩn bị hồ sơ xây nhà. Căn nhà dự định làm còn phải phù hợp mục đích sử dụng đất, quy hoạch và quy định xây dựng áp dụng.
Hỏi rõ tầng cao, mật độ, khoảng lùi, mặt đứng và nghĩa vụ xây dựng nếu có. Trước khởi công cần giấy phép, trừ trường hợp đủ điều kiện miễn; không suy rằng cứ có sổ riêng hoặc quy hoạch 1/500 là tự động được miễn.
Câu hỏi mang về: “Mẫu nhà gia đình muốn xây có phù hợp không, và cần hoàn tất thủ tục nào trước khi thi công?”
Căn cứ xây dựng: Điều 43–44 Luật Xây dựng số 135/2025/QH15. Chưa có hồ sơ để kết luận công trình cụ thể tại dự án thuộc diện cấp phép hay miễn phép.
Muốn vay vốn: sổ rõ giúp thẩm định, khoản vay cần nguồn trả
Quyền sử dụng đất đủ điều kiện có thể được dùng để thế chấp. Ngân hàng còn xem mục đích vay hợp pháp, phương án sử dụng vốn, khả năng trả nợ và kết quả định giá tài sản. Có sổ riêng không đồng nghĩa được duyệt mọi khoản vay.
Vay mua đất, vay xây nhà và vay phục vụ công việc là những nhu cầu khác nhau. Đề nghị ngân hàng cho biết hạn mức, thời hạn, lãi suất, phí và hồ sơ cần bổ sung cho đúng nhu cầu của gia đình.
Câu hỏi mang về: “Nếu thu nhập giảm một thời gian, gia đình còn đủ tiền trả nợ và sinh hoạt không?”
Phân biệt chính sách mua đất với quyền thế chấp sau này
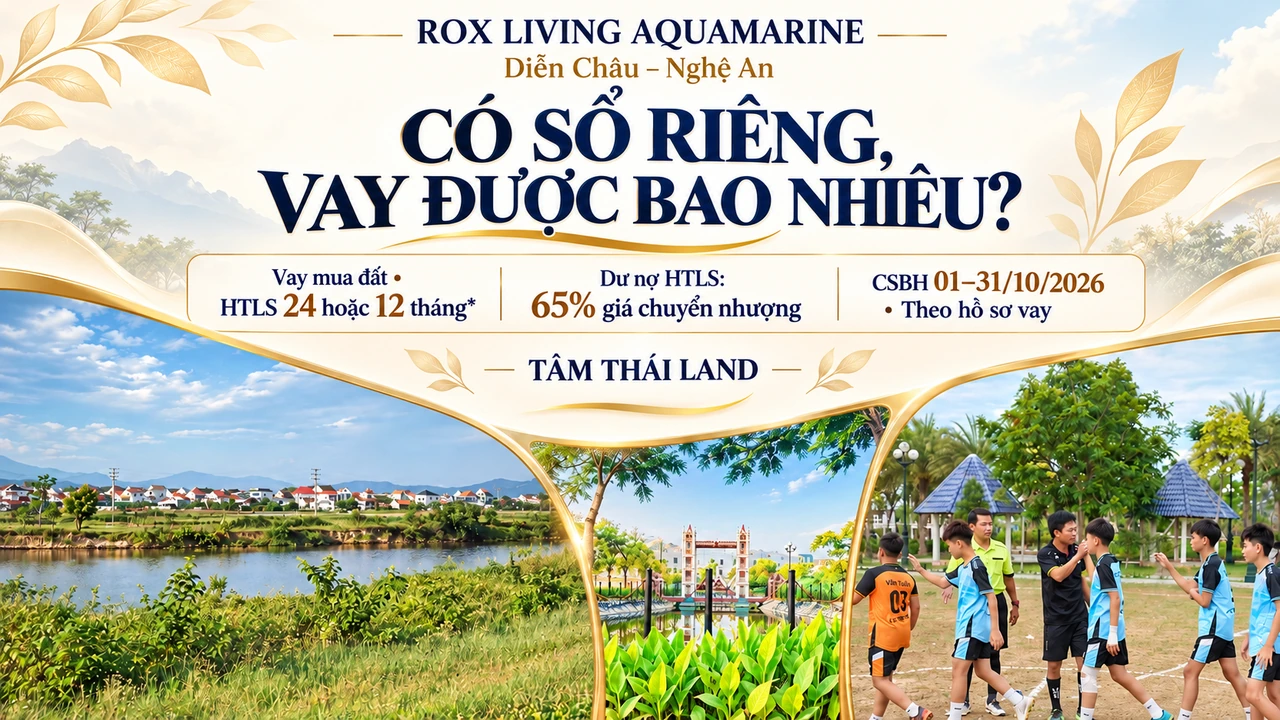
Theo tài liệu tháng 10, thời gian HTLS 24 tháng không quá 27/11/2028; 12 tháng không quá 27/11/2027. Lãi suất 0% và ân hạn gốc trong thời gian hỗ trợ theo điều kiện; sau đó khách hàng trả theo hồ sơ tín dụng. Phí trả nợ trước hạn theo ngân hàng.
Không dùng chính sách này để hứa rằng mua xong là vay tiếp được 65% giá bán cho công việc. Khoản vay sau phải được thẩm định riêng.
Căn cứ tín dụng: Điều 7 Thông tư 39/2016/TT-NHNN và các sửa đổi được hợp nhất tại Văn bản 86/VBHN-NHNN năm 2026.
Muốn chuyển nhượng: chuẩn bị từ giấy tờ đến tiền thực nhận
Điều 45 Luật Đất đai yêu cầu đáp ứng các điều kiện như giấy chứng nhận, thời hạn sử dụng, tình trạng tranh chấp và các biện pháp ngăn chặn theo luật. Đất dự án còn cần kiểm điều kiện chuyển nhượng của chủ đầu tư.
Gia đình nên xác định người có quyền ký, nghĩa vụ tài chính, hình thức hợp đồng và thủ tục đăng ký. Giao dịch giữa cá nhân thông thường phải công chứng hoặc chứng thực theo luật; trường hợp có bên kinh doanh bất động sản có quy định riêng.
Nếu đang thế chấp, cần phối hợp ngân hàng và bên liên quan về phương án xử lý khoản vay, tài sản bảo đảm và đăng ký theo pháp luật.
Đủ điều kiện pháp lý không bảo đảm bán nhanh hay bán được giá mong muốn. Khi lập kế hoạch tiền, cần tính thời gian tìm người mua, dư nợ, thuế phí và khoản thực còn lại.
Ví dụ dưới 2 tỷ: đặt giá cạnh quyền và nghĩa vụ
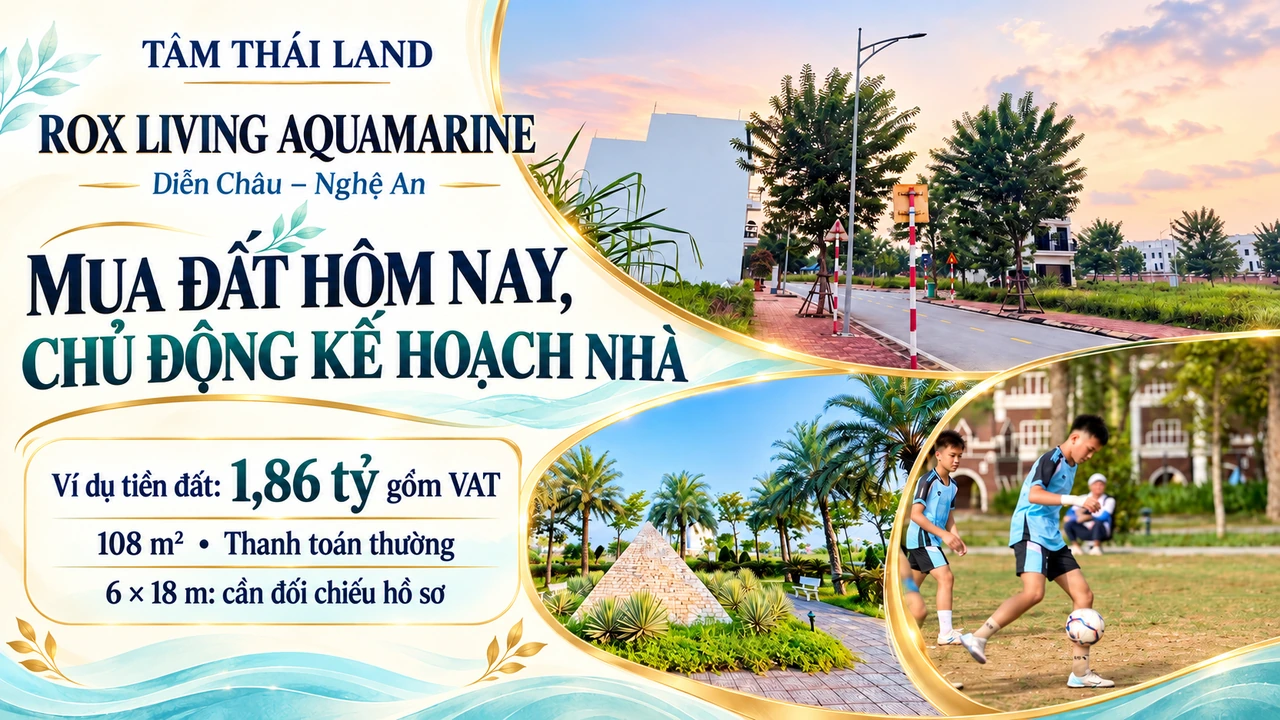
Khoảng 1,86 tỷ gồm VAT là ví dụ làm tròn từ tài liệu giá đất 108 m² theo phương án thanh toán thường được cung cấp. Không xác nhận hàng còn bán và không phải tổng tiền xây nhà. Thông tin 6 × 18 m cần đối chiếu hồ sơ, không suy ra chỉ từ diện tích.
*CSBH đất nền 01–31/10/2026 có chiết khấu 13% trên giá chuyển nhượng chưa VAT cho thanh toán thường, theo điều kiện. Không trừ tiếp 13% khỏi giá ví dụ, không ghép giá này với phương án HTLS.
Nguồn giá/chính sách: tài liệu người dùng cung cấp, đối chiếu ngày 26/10/2026. Bản CSBH KD nhận được chưa có số văn bản và xác nhận ký đóng dấu hoàn chỉnh; cần đối chiếu bản áp dụng cùng hợp đồng khi giao dịch.
Phiếu ba mục đích: ghi điều đã rõ và điều còn thiếu
Xây nhà
Nhà mình định xây: ______
Quy định, thủ tục đã kiểm: ______
Phần cần xác nhận thêm: ______
Vay vốn
Mục đích, khoản cần vay: ______
Nguồn trả nợ, phí đã tính: ______
Kết quả ngân hàng trả lời: ______
Chuyển nhượng
Người có quyền, hồ sơ đã kiểm: ______
Nghĩa vụ còn phải hoàn tất: ______
Tiền thực nhận dự tính: ______
Ghi thêm ai xác nhận, ngày xác nhận và tài liệu đi kèm. Việc chưa rõ có thể được hỏi tiếp trước khi gia đình cam kết tiền.
Hiểu đủ quyền để chọn kế hoạch hợp gia đình
Tâm Thái Land trân trọng từng khoản tích góp. Từ tổng quan ROX Living Aquamarine Diễn Châu, gia đình có thể trao đổi mục tiêu xây nhà, vay hay giữ tài sản để chuẩn bị đúng nhóm hồ sơ cần đối chiếu.