Đổi sang VALLEY OF DREAMS II LUXURY, bán nhà cũ lúc nào?
VALLEY OF DREAMS II LUXURY: MUỐN CHUYỂN SANG NHÀ MỚI, SẮP XẾP THẾ NÀO ĐỂ GIA ĐÌNH VẪN CÓ CHỖ Ở VÀ NGUỒN TIỀN CHỦ ĐỘNG?
Gia đình muốn đổi nhà nhưng tiền mua mới phụ thuộc một phần vào căn đang ở. Với VALLEY OF DREAMS II LUXURY, nên bán trước hay mua trước? Hai dòng thời gian và ví dụ giả định dưới đây giúp kiểm tiền đến hạn, tiền ròng và chỗ ở khi lịch không khớp.
TIỀN RÒNG TỪ NHÀ CŨ THẬT SỰ LÀ BAO NHIÊU?
Giá đang rao chưa phải khoản gia đình có thể dùng. Tiền ròng = tiền bán thực nhận − dư nợ cần tất toán − các khoản người bán chịu theo hồ sơ − chi phí giao dịch đã xác định. Khoản chưa biết phải ghi chờ xác nhận.
Ví dụ hoàn toàn giả định, đơn vị triệu đồng. Giá bán là 5.000; dư nợ cần tất toán là 1.000. Người bán chịu thêm 150 chi phí, nên tiền ròng còn 3.850. Nếu giữ riêng 200 cho ở tạm và chuyển nhà, phần dự kiến dành mua mới là 3.650. Đây không phải định giá, mức thuế hay báo phí thực tế.
Chưa có người mua và lịch nhận tiền chắc chắn thì chưa đưa 3.650 vào tiền sẵn có. Đọc thêm các khoản tạo thành tổng vốn mua nhà mới để không chỉ nhìn tiền đợt đầu.
BÁN TRƯỚC THÌ TIỀN VÀ CHỖ Ở ĐI THEO LỊCH NÀO?
Dòng thời gian phương án bán trước, không ấn định số tháng:
- Chuẩn bị bán: kiểm giá có thể thương lượng, hồ sơ, nợ và nơi ở tạm có thể thực hiện.
- Thỏa thuận bán: ghi ngày nhận từng khoản và ngày giao nhà; xác nhận phần tiền ròng theo chứng từ.
- Nhận tiền và giao nhà: giữ quỹ ở tạm; không dùng cùng khoản tiền cho hai nghĩa vụ.
- Mua mới: ghép nguồn thực có với từng kỳ đến hạn, phần hoàn thiện và dự phòng.
- Chuyển vào: chỉ rời nơi ở tạm khi căn mới đủ điều kiện sinh hoạt.
Ưu điểm là biết rõ hơn nguồn từ nhà cũ; đổi lại có thể phải thuê tạm và chuyển đồ nhiều lần. Nếu bán chậm, lịch mua cũng cần được xem lại thay vì mặc định sẽ bán kịp.
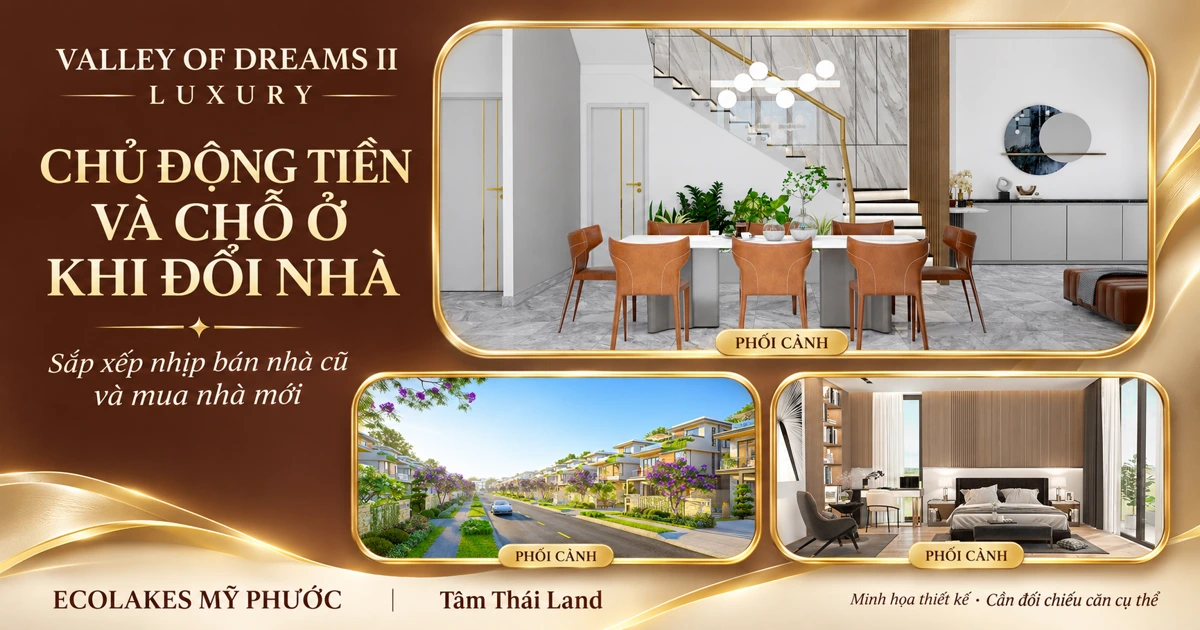
MUA TRƯỚC THÌ CẦN CHỊU ĐƯỢC KHOẢNG CHỜ NÀO?
Dòng thời gian phương án mua trước:
- Trước cam kết: kiểm tiền độc lập với việc bán nhà cũ và các khoản vay đã được phê duyệt, nếu có.
- Ký mua: ghi từng hạn thanh toán mới; vẫn duy trì chi phí nhà đang ở.
- Trong lúc chào bán: tính lại tình huống bán chậm hoặc giá thực nhận thấp hơn; chưa coi giá rao là tiền.
- Khi bán được: đối chiếu tiền ròng và ngày phải giao; chuẩn bị ở tạm nếu nhà mới chưa dùng được.
- Nhận và hoàn thiện: kiểm đủ điều kiện rồi mới chuyển; không mặc định ngân hàng giải ngân đúng ngày mong muốn.
Phương án này chỉ đáng cân nhắc khi gia đình chịu được khoảng thời gian hai căn cùng phát sinh chi phí. Không dùng kỳ vọng bán ngay hoặc khoản vay chưa duyệt để lấp phần thiếu.
KHOẢN MUA CÓ ĐẾN HẠN TRƯỚC TIỀN BÁN? (VÍ DỤ GIẢ ĐỊNH)
Có. Lịch R3AB ký 16/11/2026 ghi tổng đợt đầu 5%. Trong 3 và 6 tháng từ ký HĐMB, mỗi kỳ thêm 5%. Nguồn nằm ở trang 6–7 của tệp cập nhật. Khoản 200 triệu nộp ban đầu được đối chiếu trong đợt đầu, không cộng hai lần.
Đợt 8 là 10% theo điều kiện bàn giao hoặc trong 14 ngày từ thông báo. Hạn cuối không chậm hơn 21 tháng từ ký, tùy trường hợp xảy ra trước. Đây là mốc nghĩa vụ tiền, không phải ngày chắc chắn vào ở. Xem lịch thanh toán và cách đối chiếu nguồn vốn.
HAI KỊCH BẢN GIẢ ĐỊNH CHO MỘT KỲ
Đơn vị: triệu đồng. Các số dưới đây hoàn toàn giả định, không phải báo giá hay lịch hợp đồng.
Nhận tiền bán trước hạn thanh toán
- Nguồn đầu kỳ: 600.
- Tiền bán ròng dùng trong kỳ: 3.650, đã trừ quỹ ở tạm.
- Khoản mua mới đến hạn: 500.
- Chi khác: 100; không tính lại quỹ ở tạm đã giữ riêng.
Số dư sau chi = 600 + 3.650 − 500 − 100 = 3.650. Giữ tiếp 300 dự phòng, gia đình còn 3.350.
Tiền bán về sau hạn thanh toán
Kỳ này chỉ có 600 đầu kỳ. Khoản bán nhà chưa nhận nên chưa được đưa vào nguồn tiền.
Số dư sau chi = 600 − 500 − 100 = 0. Như vậy, gia đình còn thiếu 300 để giữ mức dự phòng đã đặt ra.
Hai kịch bản dùng cùng khoản chi và cùng mức dự phòng. Khác biệt nằm ở lúc thực nhận tiền bán nhà.
Ví dụ giả định trên chỉ đo một kỳ, chưa đại diện toàn bộ khả năng mua. Gia đình phải lập lại cho mọi kỳ và mọi nghĩa vụ thực tế; không tự áp dụng ưu đãi cũ hoặc khoản vay chưa được xác nhận.
NẾU LỆCH LỊCH THÌ GIA ĐÌNH CÒN LỰA CHỌN NÀO?
Trước khi ký, xác định ngưỡng tiền dự phòng cần giữ và phương án ở tạm có thể chi trả. Nếu một hạn không đáp ứng được, cần làm rõ lựa chọn hợp lệ với các bên; bài không mặc định được gia hạn hoặc được hoàn lại tiền.
Bán trước phù hợp hơn khi cần biết chắc nguồn ròng; mua trước cần vốn độc lập đủ chịu khoảng chờ. Cả hai đều phải kiểm chuỗi bàn giao–hoàn thiện–sẵn sàng vào ở, cùng lịch đi học và sinh hoạt của gia đình.
NGUỒN VÀ GIỚI HẠN
Đối chiếu 19/11/2026: lịch thanh toán ký 16/11/2026, trang 6–7; trang 8 phương án vay ký 12/09/2026 giữ riêng phạm vi. Không công khai nguyên bảng giá. Các số bán nhà cũ, chi phí và ví dụ một kỳ đều giả định; chưa có hợp đồng bán, phê duyệt vay hoặc ngày bàn giao đúng căn.
Đọc thêm bằng ngôn ngữ của bạn
When should you sell your old home to move to VALLEY OF DREAMS II LUXURY?
VALLEY OF DREAMS II LUXURY: HOW CAN YOUR FAMILY MOVE WHILE KEEPING ACCOMMODATION AND MONEY UNDER CONTROL?
Your family wants a new home, but part of the purchase money depends on selling the current one. For VALLEY OF DREAMS II LUXURY, should you sell first or buy first? Two timelines and hypothetical calculations help test net proceeds, payment deadlines and accommodation when schedules diverge.
HOW MUCH NET MONEY DOES THE OLD HOME PROVIDE?
Available money is different from an asking price. Net proceeds = actual sale receipts − debt to discharge − seller-borne amounts under the documents − identified transaction expenses. Unknown amounts remain pending.
Entirely hypothetical example, in million VND: sale 5,000, debt repayment 1,000 and seller expenses 150 leave 3,850. Reserving 200 separately for temporary accommodation and moving leaves 3,650 intended for the new purchase. These are not valuations, tax rates or actual quotations.
Without a buyer and a dependable receipt schedule, 3,650 is not cash on hand. Read the components of total new-home capital rather than considering only the first instalment.
WHAT DOES A SELL-FIRST TIMELINE LOOK LIKE?
Sell-first sequence, without fixed month counts:
- Prepare the sale: check negotiable price, documents, debt and feasible temporary accommodation.
- Agree the sale: record each receipt and handover date; substantiate net proceeds.
- Receive funds and hand over: protect the temporary-housing reserve; do not allocate the same money twice.
- Buy: match actual funds to instalments, completion work and contingency.
- Move in: leave temporary housing only when the new home is usable.
The benefit is clearer proceeds; the trade-off may be temporary rent and extra moves. A delayed sale requires reconsidering the purchase schedule, not assuming a timely sale.
WHAT WAITING PERIOD MUST A BUY-FIRST PLAN WITHSTAND?
Buy-first sequence:
- Before commitment: check funds independent of the old-home sale and any approved borrowing.
- Purchase agreement: record every new deadline while continuing old-home expenses.
- Marketing the old home: retest a delayed sale or lower receipts; an asking price is not cash.
- When sold: reconcile net proceeds and handover date; arrange temporary housing if necessary.
- Receive and complete: check readiness before moving; do not assume lending arrives on the preferred date.
This deserves consideration only if the family can carry the period of expenses for both properties. Neither an immediate sale nor unapproved borrowing should fill a funding gap.
CAN PURCHASE PAYMENTS FALL DUE BEFORE SALE RECEIPTS? (HYPOTHETICAL EXAMPLE)
Yes. The R3AB schedule signed 16 November 2026, pages 6–7 of the update, requires an initial total of 5%, followed by 5% within three months and 5% within six months of the sale agreement. The initial 200 million is reconciled within the first instalment, not added twice.
Instalment 8 is 10% under the handover condition or within 14 days of notice, no later than 21 months after signing, whichever event occurs first. This is a payment obligation, not a guaranteed move-in date. See payment timing and funding reconciliation.
TWO HYPOTHETICAL SCENARIOS FOR ONE PERIOD
Unit: million VND. Every amount is hypothetical, not a quotation or contractual schedule.
Sale proceeds arrive before the payment deadline
- Opening funds: 600.
- Usable net sale proceeds this period: 3,650, after the temporary-housing reserve.
- New-home payment due: 500.
- Other spending: 100, excluding the separately reserved housing fund.
Closing funds = 600 + 3,650 − 500 − 100 = 3,650. Keeping a further reserve of 300 leaves 3,350.
Sale proceeds arrive after the payment deadline
Only the opening 600 is available this period. Unreceived sale proceeds are not counted.
Closing funds = 600 − 500 − 100 = 0. The family is therefore 300 short of its reserve target.
Both scenarios use the same spending and reserve target. The difference is when the sale money actually arrives.
The hypothetical example tests one period only, not overall affordability. Repeat it for every period and actual obligation. Do not assume old incentives or unconfirmed loans apply.
WHAT OPTIONS REMAIN IF THE SCHEDULES DIVERGE?
Before signing, identify the reserve threshold and affordable temporary accommodation. If a deadline cannot be met, clarify valid options with the parties; this article does not assume an extension or refund is available.
Selling first better establishes net funds; buying first needs independent capital to withstand the wait. Both require checking handover, completion and readiness milestones, together with school and family routines.
SOURCES AND LIMITS
Reviewed 19 November 2026: payment schedule signed 16 November, pages 6–7; the financing option on page 8 is dated 12 September and has a separate scope. The full price list is not reproduced. Old-home proceeds, expenses and the one-period example are hypothetical; no sale agreement, loan approval or unit-specific handover date is available.
换住 VALLEY OF DREAMS II LUXURY,何时出售旧房?
VALLEY OF DREAMS II LUXURY:怎样安排换房,让家人仍有住处、资金仍可掌握?
家庭想换房,但新房资金部分依赖目前居住的房子。选择VALLEY OF DREAMS II LUXURY,应先卖还是先买?两条时间线和假设计算用于检查净回款、到期付款和错期时的住宿。
旧房实际能提供多少净资金?
可用资金与挂牌价不同。净回款=实际收到的售房款-需清偿贷款-按文件由卖方承担的款项-已明确的交易支出。未知项目仍标为待确认。
完全假设的示例,单位为百万越南盾:售价5,000,清偿贷款1,000,卖方支出150,剩余3,850。另留200用于临时住宿和搬家,计划用于新房的金额为3,650。这不是估值、税率或实际收费报价。
没有买家和可靠收款时间表时,3,650不能算现有现金。请查看新房总资金的组成,不要只看首付款。
先卖房时,资金和住处如何衔接?
先卖方案时间线,不预设月数:
- 准备出售:核对可协商价格、文件、贷款和可落实的临时住处。
- 达成出售安排:记录每笔收款与交房日期,以凭证确认净回款。
- 收款与交房:保留临时住宿资金,不把同一笔钱用于两项义务。
- 买新房:让实际资金匹配各期付款、完工支出和预备金。
- 入住:新房具备生活条件后才离开临时住处。
好处是更清楚旧房回款;代价可能是临时租金和多次搬运。如果销售延迟,需要重新审视购买进度,不能默认及时售出。
先买房时,要承受怎样的等待期?
先买方案时间线:
- 承诺前:核实不依赖旧房出售的资金,以及已获批的贷款。
- 签订购买安排:记录新房每个付款期限,同时维持旧房支出。
- 旧房挂牌期间:重新测试晚卖或低价售出的情况;挂牌价不是现金。
- 售出时:核对净回款与交房日;新房不能使用时准备临时住处。
- 交付与完工:确认可用后才搬入,不默认银行按期望日期放款。
只有家庭能承受两套房同时产生费用的等待期,才值得考虑此方案。不能靠立即卖出的预期或未获批贷款填补缺口。
新房付款会不会早于旧房回款?(假设示例)
会。2026年11月16日签署的R3AB付款表位于更新文件第6–7页:首期累计5%,签买卖合同后三个月内及六个月内各再付5%。最初2亿越南盾应计入首期核对,不重复相加。
第8期10%按交付条件或通知后14天内支付,最迟不超过签约21个月,以先发生的情况为准。这是付款义务,不是保证入住日。可查看付款时间与资金核对方法。
同一期的两种假设情景
单位:百万越南盾。所有金额均为假设,并非报价或合同付款表。
付款期限前收到售房款
- 期初资金:600。
- 本期可用售房净款:3,650,已扣临时住宿预留。
- 到期新房款:500。
- 其他支出:100,不重复计算已单列的住宿预留。
支出后余额=600+3,650-500-100=3,650。再保留300预备金,可剩3,350。
付款期限后才收到售房款
本期只有期初600可用。尚未收到的售房款不能计入资金。
支出后余额=600-500-100=0。因此,家庭距离预备金目标仍差300。
两个情景使用相同支出和预备金目标,区别在于实际收到售房款的时间。
假设示例只测试一期,并不代表全部购买能力。应针对所有期次和实际义务重新计算,不能自行套用旧优惠或未经确认的贷款。
时间错开时,家庭还有哪些选择?
签约前确定必须保留的预备金和可负担的临时住宿。若无法满足某个期限,应与相关方明确合法可行的选项;本文不默认可以延期或退款。
先卖有助于明确净资金;先买需要独立资金承担等待。两者都应核实交付、完工到可入住的各个节点,并考虑孩子上学和家庭日程。
来源与限制
核对日期:2026年11月19日。使用11月16日签署的付款表第6–7页;第8页贷款方案签于9月12日,单独区分适用范围。不公开完整价格表。旧房售价、费用及单期示例均为假设,尚无出售合同、贷款批准或具体房号的交付日期。
Xem tiếp video & bài viết dự án
Bài viết chuyên sâu
Báo giá VALLEY OF DREAMS II LUXURY: Tư vấn mua
VALLEY OF DREAMS II LUXURY quotation: Buying advice
VALLEY OF DREAMS II LUXURY 报价与购房咨询
Nhận nhà VALLEY OF DREAMS II LUXURY, hoàn thiện gì trước?
What should you fit out first in your VALLEY OF DREAMS II LUXURY home?
接收 VALLEY OF DREAMS II LUXURY 的住宅后,先装修哪些空间?
Giá VALLEY OF DREAMS II LUXURY chưa tăng, giữ nhà ra sao?
How can you hold a home at VALLEY OF DREAMS II LUXURY if prices do not rise?
如果 VALLEY OF DREAMS II LUXURY 房价未涨,如何继续持有?
Gửi bài viết cho người thân cùng tham khảo.