Vay mua nhà Green City Becamex: Tính sức trả nợ
Financing a Green City Becamex home: Test repayment capacity
贷款购买Green City Becamex:测算还款承受力
Vay mua nhà Green City Becamex: Nếu chưa có người thuê, nguồn thu hiện tại có đủ trả nợ và duy trì căn nhà?
Chưa có khách thuê, nhà mình trả nợ thế nào?
Anh chị dự định lấy tiền thuê trả một phần khoản vay. Nhưng nhà còn phải hoàn thiện và chưa có khách ký. Vay mua nhà Green City Becamex nên tính từ nguồn thu đang có trước. Tiền thuê chỉ bổ sung khi thực nhận. Lịch trả nợ không chờ đến lúc nhà có khách.
Một căn nhà cần hợp với cuộc sống của cả gia đình, từ chuyện đi lại đến khoản tiền còn dành cho sinh hoạt. Cảm ơn anh chị đã cùng Tâm Thái Land nhìn kỹ những điều ấy. Chúng tôi sẽ chia sẻ cả mặt thuận lợi, điều bất tiện và phần chưa rõ, để anh chị cân nhắc theo hoàn cảnh của mình.
Thư ngỏ ngân hàng đã là khoản vay được duyệt?
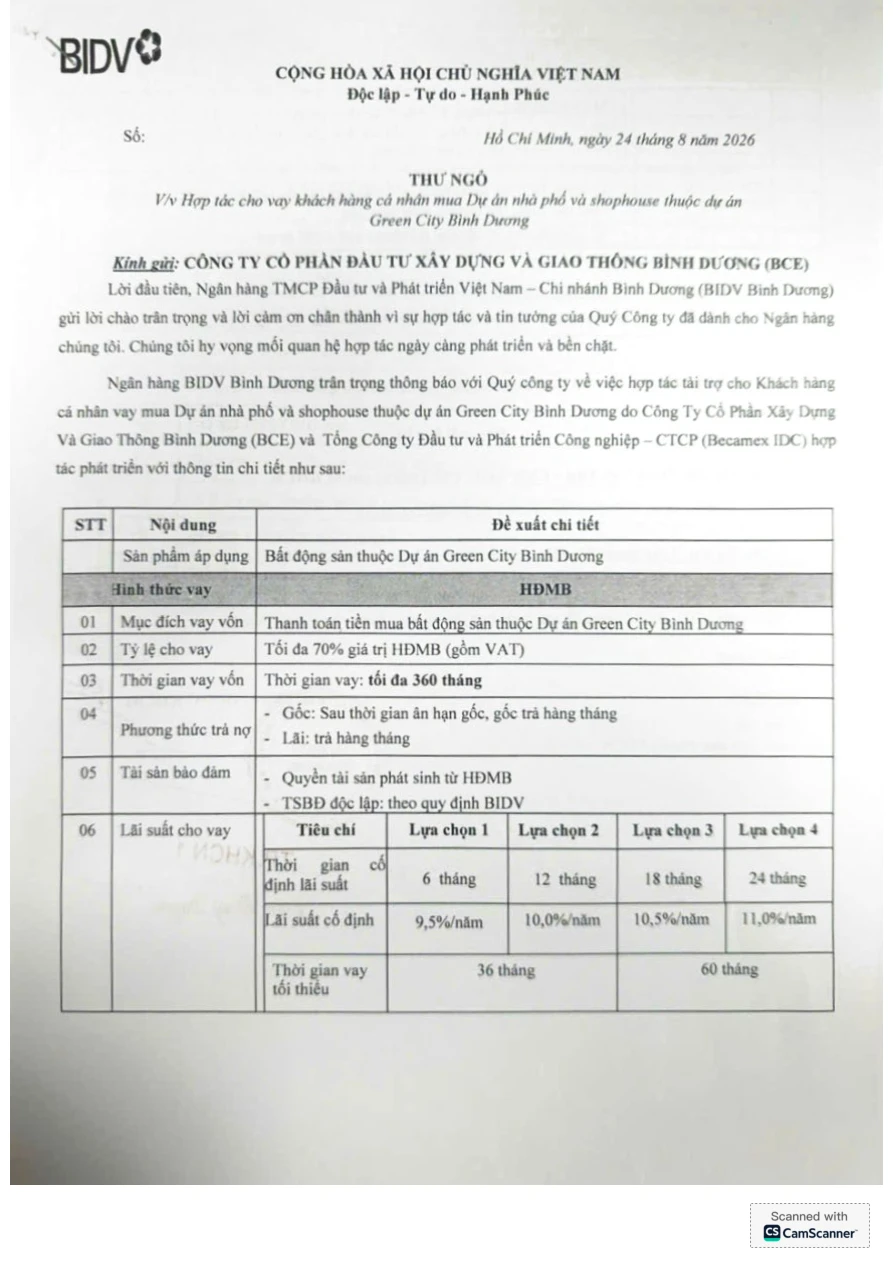
Chưa. Bộ hồ sơ có thư ngỏ ACB ngày 24/07/2026, MB ngày 06/08/2026 và BIDV ngày 24/08/2026 liên quan dự án. Chúng là căn cứ để hỏi điều kiện, không xác nhận anh chị hoặc mọi căn được vay theo mức tối đa.
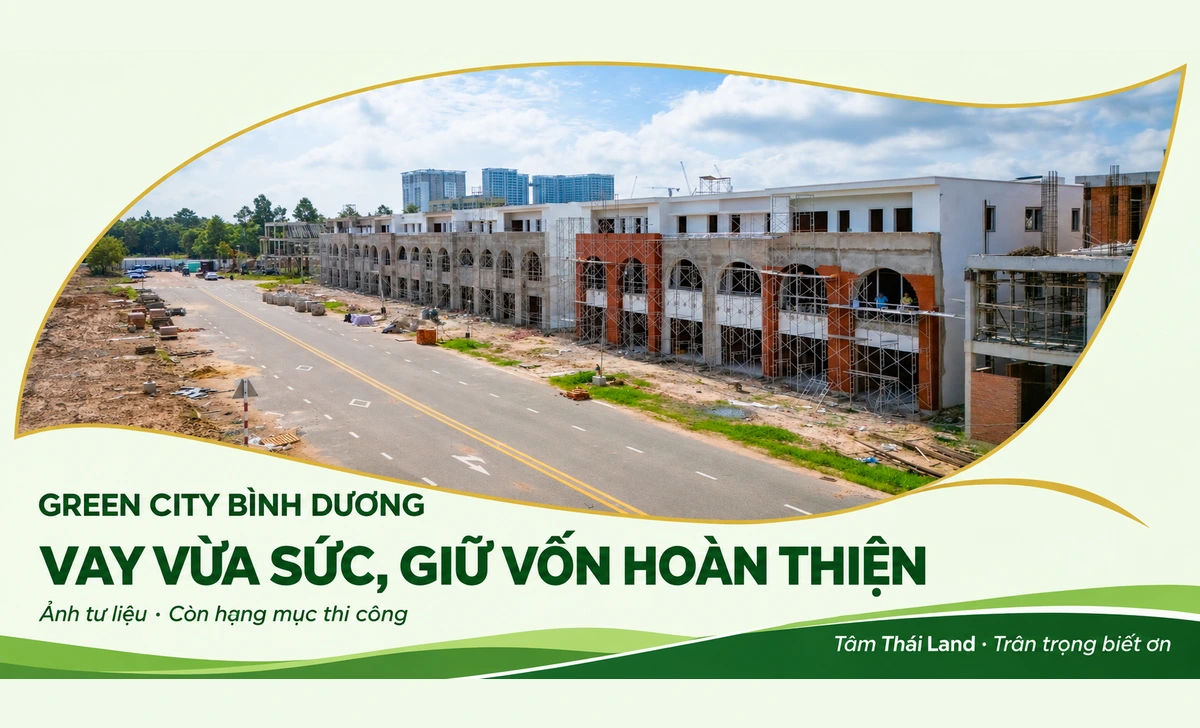
Riêng BIDV: ảnh thông báo từ 15/07 nêu lô HL-G2/G11 và tối đa 20 năm. Thư 24/08 nêu dự án và tối đa 360 tháng. Lãi cố định cũng khác. Chưa có văn bản xác nhận thay thế và áp dụng đúng căn, nên không ghép hai bản để chọn mức có lợi nhất.
So điều kiện, đừng chỉ so tỷ lệ vay
| Văn bản đã đọc | Điều cần hiểu cùng nhau | Cần xác nhận lại |
|---|---|---|
| ACB · 24/07/2026 | Tối đa 90% HĐMB nhưng không quá 85% giá trị tài sản bảo đảm. Lãi sau kỳ đầu: LSCS + 3%, điều chỉnh 3 tháng/lần. | Định giá, hồ sơ thu nhập, lịch gốc. Điều kiện có thể đổi khi giải ngân. |
| MB · 06/08/2026 | Tối đa 75% HĐMB gồm VAT. Mức 90% cần tài sản độc lập bổ sung. Ân hạn gốc không phải miễn lãi. | Mức duyệt, phương án lãi cụ thể, ngày hết ân hạn và số trả sau đó. |
| BIDV · 24/08/2026 | Thư nêu tối đa 70% HĐMB gồm VAT. Quyền tài sản từ HĐMB hoặc tài sản độc lập theo quy định. | Phạm vi căn, lãi sau kỳ cố định, ân hạn, phí và quan hệ với thông báo 15/07. |
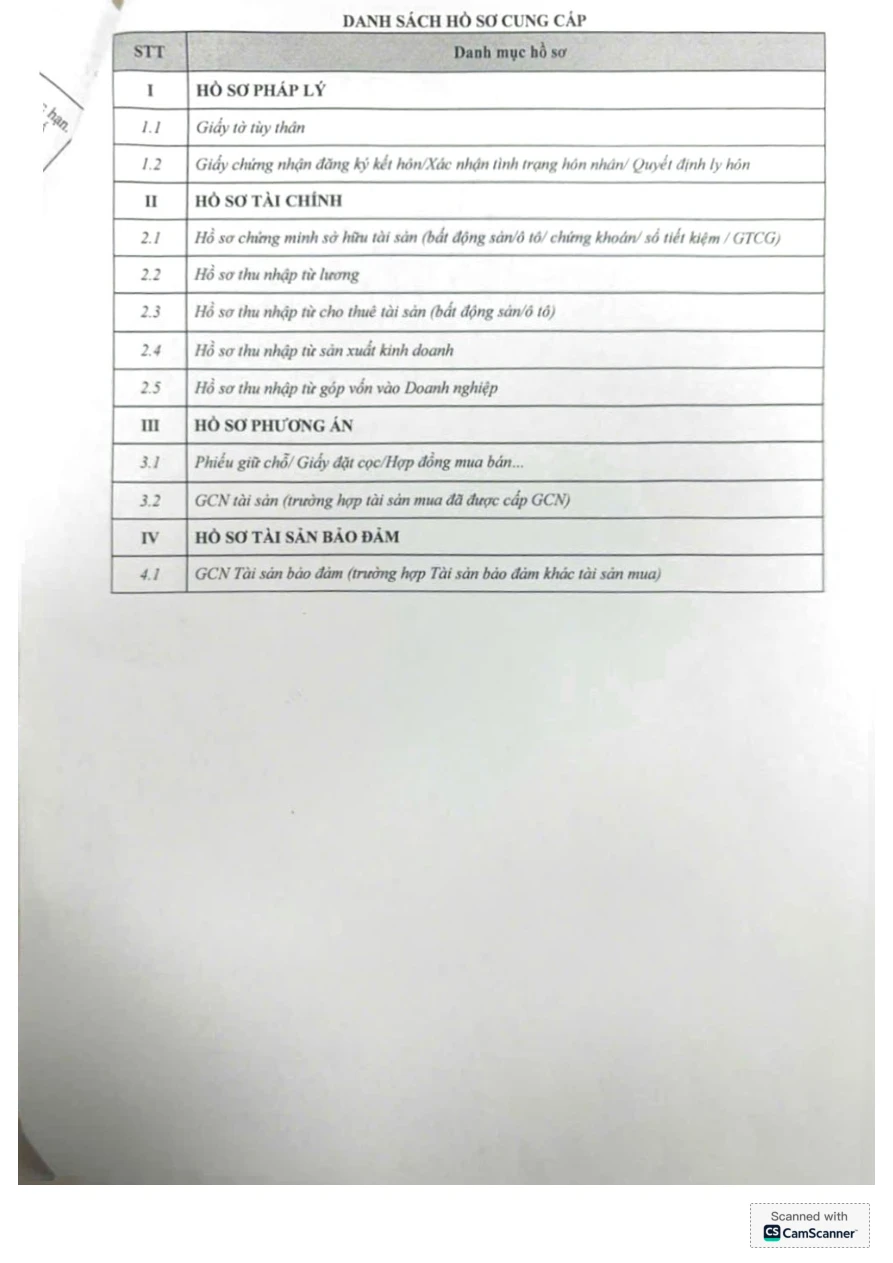
Xem thư ngỏ BIDV 24/08/2026 và danh mục hồ sơ
Tiền tự có phải có vào những ngày nào?
Lập hai lịch riêng: tiền đến hạn cho bên bán và tiền ngân hàng thực giải ngân. Phụ lục thanh toán 15/10/2026 có khoản đầu tổng cộng 30%, đã gồm cọc. Nhưng ngân hàng có thể yêu cầu chứng từ, vốn tự có hoặc điều kiện tài sản trước giải ngân. Phải xin lịch cho đúng hồ sơ.
Ví dụ hoàn toàn giả định, đơn vị triệu đồng: giá 5 000, vốn tự có 4 000 sau khi đã giữ quỹ gia đình riêng, vay 2 000. Hoàn thiện 600 và phí 100 chỉ là khoản giả định để kiểm cách tính, không phải giá hoặc báo phí Green City.
| Khoản vốn | Minh họa · triệu đồng |
|---|---|
| Vốn tự có dành cho nhà | 4 000. Không tính lại quỹ gia đình |
| Đợt đầu giả định 30% | 1 500, gồm cọc. Giả định chưa giải ngân |
| Tiền mua còn lại | 3 500 = 2 000 vay + 1 500 tự có. Thời điểm phải xác nhận |
| Hoàn thiện + phí giả định | 600 + 100 = 700 |
| Tiền còn dành cho tài sản | 4 000 + 2 000 − 5 000 − 700 = 300. Chưa phải mức dự phòng đủ |
Không có tiền thuê thì mỗi tháng còn bao nhiêu?
Lấy thu nhập thực nhận, trừ sinh hoạt, nợ khác và khoản duy trì nhà trước khi so với tiền trả vay. Ví dụ dưới đây giả định vay 2 tỷ trong 240 tháng, gốc đều, không ân hạn. Thu nhập 60 triệu/tháng, sinh hoạt 30 triệu, không có nợ khác. Duy trì nhà 2 triệu/tháng.
Lãi 10% và 13%/năm chỉ để thử sức, không phải lời chào ngân hàng. So cùng dư nợ đầu kỳ 2 tỷ để nhìn riêng tác động lãi. Kỳ sau phải dùng dư nợ thật. Gốc mỗi tháng 8,33 triệu. Lãi bằng dư nợ × lãi năm ÷ 12 theo quy ước minh họa.
| Tình huống | Tiền thuê thực thu giả định | Gốc + lãi | Còn sau sinh hoạt và duy trì |
|---|---|---|---|
| A · Chưa có thuê, lãi 10% | 0 triệu | 8,33 + 16,67 = 25 triệu | 60 − 30 − 2 − 25 = 3 triệu |
| B · Thuê thấp hơn mong đợi, lãi 10% | 8 triệu. Tháng trống bằng 0 | 25 triệu | 11 triệu khi thu đủ. Tháng trống trở về 3 triệu |
| C · Lãi thử 13%, chưa có thuê | 0 triệu | 8,33 + 21,67 = 30 triệu | Thiếu 2 triệu/tháng |
Còn dư tiền đã đủ yên tâm chưa?
Chưa thể kết luận. Bảng chưa có phí vay, thuế hoặc chi phí thuê phát sinh ngoài khoản duy trì giả định. Cần trừ thêm khoản áp dụng thực tế. Tiền cọc thuê không phải doanh thu tự do sử dụng. Trả gốc làm giảm nợ. Nhưng vẫn là tiền phải có đúng hạn, không gọi là chi phí kế toán.
Khoản thiếu 2 triệu trong C cần có nguồn bù nếu kéo dài. Đồng thời thử giảm thu nhập gia đình và một khoản sửa chữa bất ngờ. Chọn thời gian dự phòng theo sự ổn định việc làm và lịch tiền của mình. Không coi 300 triệu trong ví dụ là mức đủ cho mọi người.
Xin ngân hàng bảng nào trước khi quyết định?
Xin văn bản cho đúng người vay và mã căn: số tiền dự kiến duyệt, tài sản và giá trị định giá, vốn tự có, điều kiện từng lần giải ngân. Kèm lịch gốc/lãi, cách tính sau ưu đãi, ngày hết ân hạn, phí trả trước và các khoản bắt buộc khác. Điều 12, 16 và 23 của quy định cho vay là căn cứ để đọc mức vay và thỏa thuận, không phải bảo đảm được duyệt.
So hai đề nghị trên cùng số tiền và lịch trả gốc. Nếu chỉ trả nổi khi có khách thuê ngay, hãy giảm nghĩa vụ hoặc xem lại cách khai thác trước. Không mặc định bán nhanh hay vay thêm sẽ bù được thiếu hụt. Một phương án vừa sức cần đứng được bằng nguồn tiền có căn cứ.
Nguồn chính thức: Điều 12, 16 và 23, văn bản hợp nhất 86/VBHN-NHNN ngày 30/06/2026.
Nguồn và phạm vi đối chiếu
Đối chiếu 16/11/2026: ACB 24/07/2026; MB 06/08/2026; BIDV 24/08/2026 và thông báo từ 15/07/2026. Phụ lục thanh toán 15/10/2026. Quy định cho vay: bản hợp nhất 86/VBHN-NHNN ngày 30/06/2026, Điều 12, 16, 23. Chưa có phê duyệt, định giá, lịch giải ngân và trả nợ cá nhân. Toàn bộ bảng ngân sách và thử sức là giả định biên tập.
Gửi bài viết cho người thân cùng tham khảo.