Có tiền dư nên trả nợ mua nhà trước hạn hay giữ dự phòng?
Đăng ngày 09/11/2026 · Cập nhật 09/11/2026
Có tiền dư, trả bớt nợ mua nhà hay giữ lại để gia đình yên tâm?
Một khoản thưởng hoặc tiền tích lũy vừa đủ lớn khiến bạn muốn trả bớt nợ nhà. Nhìn dư nợ giảm rất dễ chịu. Nhưng nếu vài tháng sau một người nghỉ việc, khoản đã trả ngân hàng không còn là tiền có thể rút ra để đóng học phí, đi chợ hay trả kỳ vay tiếp theo.
Nên cân nhắc trả trước phần tiền vượt nhu cầu dự phòng đã tính cho gia đình, sau khi kiểm phí và lịch trả nợ mới. Bài này xét khoản vay mua nhà thương mại, dùng mô phỏng để so lựa chọn; không áp mức phí, lãi hoặc điều kiện cho mọi hợp đồng. Câu hỏi cần giải không chỉ là “bớt được bao nhiêu lãi”, mà còn là “sau khi trả, mình còn đi qua được những tháng khó khăn nào?”.
Trả nợ làm giảm nghĩa vụ, nhưng cũng giảm quyền chủ động
Tiền giữ trong tài khoản có thể dùng cho nhiều việc. Tiền đã trả vào gốc chuyển thành phần nợ giảm; muốn có lại tiền thường phải tích lũy tiếp, bán tài sản hoặc xin vay. Không nên coi khoản vay mới là nguồn dự phòng chắc chắn: hồ sơ còn phải được thẩm định, nhất là khi thu nhập đã thay đổi.
Ngược lại, giữ tất cả tiền cũng có giá của nó. Nếu lãi vay cao hơn lợi tức thực nhận từ khoản tiền giữ lại, gia đình đang trả cho sự linh hoạt ấy bằng chênh lệch tài chính. Lựa chọn giữ tiền vẫn có lý do, nhưng cần biết lý do đó đáng bao nhiêu và cần giữ đến mốc nào.
Theo Điều 14 và khoản 2 Điều 18 Thông tư 39/2016/TT-NHNN, được hợp nhất tại VBHN 86/2026, phí và việc trả nợ trước hạn thuộc nội dung thỏa thuận. Vì vậy, không lấy một mức phí trên mạng nhân vào mọi khoản vay. Hỏi ngân hàng số tiền phải nộp vào đúng ngày, kể cả điều kiện liên quan ưu đãi nếu có.
Cùng 300 triệu, ba phương án khác nhau thế nào?
Tình huống hoàn toàn giả định: gia đình còn nợ 800 triệu, còn 120 tháng, trả gốc đều; có 300 triệu tiền thanh khoản. Trong 12 tháng so sánh, giả định lãi vay giữ 9%/năm, tiền giữ lại sinh lãi 5%/năm theo quy ước ghép lãi hàng tháng; phí trả trước 2% số gốc trả sớm. Đây không phải lãi suất, biểu phí đang chào hoặc dự báo.
Giả định ngân hàng chấp thuận giữ nguyên thời hạn, giảm gốc phải trả mỗi tháng tương ứng dư nợ mới. Thu nhập và các chi tiêu khác giống nhau ở cả ba phương án. Phần tiền trả vay giảm mỗi tháng được giữ lại và hưởng cùng lãi suất giả định, không đem tiêu. Phí trả trước trừ ngay vào 300 triệu.
Mô phỏng 12 tháng · Đơn vị: triệu đồng
Giữ tiền
- Phí trả trước
- 0
- Tiền còn dùng được ngay sau quyết định
- 300
- Gốc và lãi kỳ đầu
- 12,67
- Tiền tích lũy cuối tháng 12
- 315,35
- Dư nợ cuối tháng 12
- 720
- Chênh lệch tài sản ròng so với giữ tiền
- 0
Trả trước 100
- Phí trả trước
- 2
- Tiền còn dùng được ngay sau quyết định
- 198
- Gốc và lãi kỳ đầu
- 11,08
- Tiền tích lũy cuối tháng 12
- 227,15
- Dư nợ cuối tháng 12
- 630
- Chênh lệch tài sản ròng so với giữ tiền
- +1,80
Trả trước 200
- Phí trả trước
- 4
- Tiền còn dùng được ngay sau quyết định
- 96
- Gốc và lãi kỳ đầu
- 9,50
- Tiền tích lũy cuối tháng 12
- 138,96
- Dư nợ cuối tháng 12
- 540
- Chênh lệch tài sản ròng so với giữ tiền
- +3,61
Tài sản ròng ở đây là tiền tích lũy trừ dư nợ. Giá trị căn nhà được bỏ khỏi cả ba vế vì cùng một căn, không giả định tăng giá. Trả gốc không bị tính thành tiền mất đi: phương án trả trước có ít tiền mặt hơn nhưng cũng ít nợ hơn.
Trong mô phỏng, trả 200 triệu cải thiện vị thế ròng khoảng 3,61 triệu sau một năm. Đổi lại, ngay hôm trả, gia đình chỉ còn 96 triệu có thể sử dụng. Lợi ích tài chính dương không tự chứng minh mức trả trước đó phù hợp với đời sống. Số 3,61 triệu cũng không phải toàn bộ lãi tiết kiệm; nó đã xét phí, lợi tức tiền giữ lại và dòng tiền trả vay khác nhau.
Quy ước tính: lãi tháng = dư nợ đầu tháng × 9% ÷ 12; gốc tháng = dư nợ sau trả trước ÷ 120. Tiền tích lũy mỗi cuối tháng = tiền đầu tháng × (1 + 5% ÷ 12) + khoản trả vay giảm so với phương án giữ tiền. Ngân hàng tính ngày thực tế, cách trả nợ hoặc lãi thay đổi thì kết quả phải tính lại.
Thử một tháng khó trước khi nhìn một năm thuận
Giả sử chi thiết yếu là 18 triệu/tháng, một nguồn thu bị mất và nguồn còn lại nhận 15 triệu/tháng. Gia đình muốn thử sức trong sáu tháng, đồng thời giữ 30 triệu cho khoản chi chắc chắn sắp đến, chưa nằm trong chi hàng tháng. Sáu tháng là lựa chọn của tình huống, không phải chuẩn bắt buộc.
Để thận trọng, lấy khoản trả vay kỳ đầu làm mức chi cho cả sáu tháng, không tính lãi tiền gửi hay khoản hỗ trợ chưa chắc nhận. Khi chưa trả trước, mức thiếu hàng tháng là 18 + 12,67 − 15 = 15,67 triệu; số tiền cần giữ xấp xỉ 124 triệu, gồm sáu tháng thiếu hụt và 30 triệu đã hẹn chi.
Nếu trả trước 100 triệu, khoản trả đầu kỳ còn 11,08 triệu; mức cần giữ theo phép thử khoảng 114,50 triệu. Tiền còn 198 triệu đáp ứng phép thử này. Trả 200 triệu làm khoản trả xuống 9,50 triệu, nhưng vẫn cần 105 triệu; tiền còn 96 triệu thiếu 9 triệu ngay từ đầu.
Đây là lý do cùng một gia đình có thể chọn trả 100 triệu dù trả 200 triệu lợi hơn trên bảng một năm. Họ giữ khả năng đi qua tình huống đã xác định. Nếu thu nhập còn lại thấp hơn, kỳ lãi tới tăng hoặc có khoản y tế ngoài dự tính, cả ba phép thử phải cập nhật; đạt phép thử không có nghĩa được bảo đảm an toàn.
Khi nào giữ nhiều tiền lại là lựa chọn tốn kém?
Phản biện mạnh nhất với việc giữ dự phòng là: tiền để lâu trong khi nợ chịu lãi cao có thể làm gia đình trả thêm chi phí không cần thiết. Nếu đã có quỹ riêng thực sự dùng được, thu nhập ổn định, không có khoản lớn sắp đến và phí thấp, trả nhiều hơn có thể hợp lý. Cảm giác còn nhiều tiền không nên thay cho việc tính nhu cầu.
Ngược lại, lợi tức đầu tư kỳ vọng không thể so ngang với lãi vay chắc chắn phải thanh toán. Một tài sản có thể sinh lời cao nhưng khó bán hoặc đang giảm giá không thay được tiền dành cho kỳ trả nợ sắp tới. Với tiền gửi có kỳ hạn, cần hỏi số tiền và lãi thực nhận khi rút sớm, không chỉ nhìn mức niêm yết.
Nếu sắp hết giai đoạn thu phí cao, hãy xin hai lịch tính theo ngày trả hiện tại và ngày dự kiến chờ. Phần phí giảm phải so với lãi vay phát sinh trong thời gian chờ, lợi tức giữ tiền và điều kiện ưu đãi. Không tự kết luận cứ chờ hết phí là có lợi.
Đặc biệt, trả trước để rút ngắn thời hạn có thể cho kết quả khác giữ thời hạn để giảm khoản trả hàng tháng. Người muốn bớt áp lực ngay cần xem lịch mới có thực sự giảm nghĩa vụ tháng tới không. Không mặc định ngân hàng cho chọn cả hai cách.
Phiếu bốn bước để tìm khoản có thể trả trước
1. Chốt tiền có thể dùng. Ghi số dư thực rút được A = …; loại tiền của người khác, tiền đã hẹn thanh toán và tài sản chưa bán khỏi A. Nếu một khoản đã trừ khỏi A, không cộng lại vào khoản chi sắp đến.
2. Xin báo giá cho từng mức trả. Với P = 0, 100 triệu hoặc mức tự chọn, lấy phí F(P), lịch trả gốc–lãi mới và ngày hiệu lực từ ngân hàng. Ghi lại lãi sau ưu đãi, cách điều chỉnh và tác động đến hỗ trợ nếu có; không suy từ bảng quảng cáo.
3. Lập tình huống giảm thu. Điền chi thiết yếu C, khoản trả vay mới D(P), thu nhập còn chắc nhận I, số tháng muốn thử N, khoản chi riêng sắp đến K. Lấy từ sao kê, lịch thanh toán và kế hoạch gia đình, tránh tính một khoản hai lần.
4. Kiểm hai vế: tiền còn lại = A − P − F(P); tiền cần giữ cho tình huống = max(0, C + D(P) − I) × N + K. Nếu vế còn lại thấp hơn vế cần giữ, giảm P hoặc giữ tiền rồi xem lại. Nếu vượt, tiếp tục so lợi ích sau phí bằng lịch trả nợ, không coi phần vượt là bắt buộc phải trả hết.
Áp vào ví dụ: 300 − 100 − 2 = 198 triệu, lớn hơn 114,50 triệu. Với 200 triệu, 300 − 200 − 4 = 96 triệu, thấp hơn 105 triệu. Công cụ chỉ xử lý tình huống đã nhập; chi không đều hoặc khoản trả tăng mạnh cần trải từng tháng thay vì dùng một mức bình quân.
Trước khi chuyển tiền, hai người nên thống nhất cả mức trả lẫn mốc xem lại: sau kỳ điều chỉnh lãi, khi thu nhập thay đổi hoặc khi khoản chi lớn đã qua. Giảm nợ và giữ tiền đều là cách chăm lo cho gia đình; quyết định tốt là hiểu rõ mình đang đổi bao nhiêu linh hoạt lấy bao nhiêu lợi ích.
Nguồn kiểm ngày 22/10/2026: Thông tư 39/2016/TT-NHNN, VBHN 86/VBHN-NHNN ngày 30/06/2026, Điều 14, 16–18, 23; sửa đổi TT29/2026 có hiệu lực 15/08/2026 và điều khoản chuyển tiếp. Phần mô phỏng do Tâm Thái Land xây dựng, không dùng dữ liệu của khách hàng thật; không áp cho tín dụng chính sách. Chưa có hợp đồng cá nhân để xác định phí hoặc quyền chọn lịch trả cụ thể.
Nhà ở xã hội Thăng Long · Hòa Lợi – TP.HCM
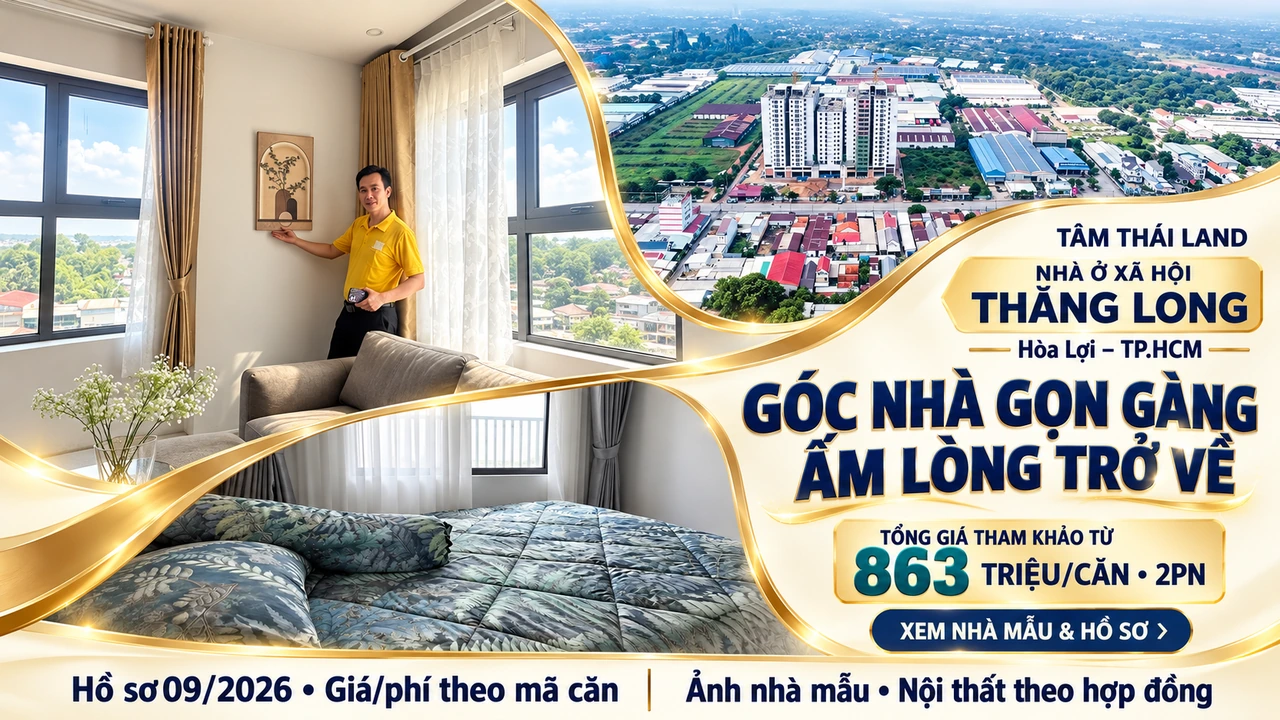
Nếu đang chuẩn bị nơi ở tại Hòa Lợi, gia đình có thể tìm hiểu công năng và hồ sơ Nhà ở xã hội Thăng Long. Xem căn mẫu rồi hỏi giá đúng mã căn, lịch thanh toán và điều kiện mua giúp kế hoạch an cư cụ thể hơn.
Ảnh ghi tổng giá tham khảo từ 863 triệu/căn 2PN theo hồ sơ người dùng 09/2026, đọc lại ngày 22/10/2026; chưa xác nhận giá hiện hành, thuế/phí hoặc căn còn bán. Cần hỏi lại theo mã căn; không cam kết được mua hay vay.
Xem căn mẫu và hồ sơ Thăng LongROX Living Aquamarine · Diễn Châu – Nghệ An
Với gia đình có dự định tại Nghệ An, một buổi quan sát lối đi, cây xanh và khoảng ven sông ở Aquamarine giúp đặt thêm câu hỏi về nơi sống. Nếu tìm hiểu sản phẩm, hãy đối chiếu hồ sơ, ngân sách và điều kiện của đúng lô.
Tìm hiểu không gian Aquamarine