Tích lũy được 300 triệu đã là một chặng đường đáng trân trọng. Bạn có thể bắt đầu tìm hiểu căn nhà của mình ngay từ hôm nay.
Ba mốc, mỗi mốc một việc
“Bao giờ đủ?” Có thể tự tính một mốc
Trước tiên, cộng phần vốn tự có cần thanh toán, quỹ dự phòng và các chi phí chưa nằm trong giá căn. Đối chiếu thêm tiền thuê lúc chờ nhận nhà, chi phí chuyển vào và nội thất cần thiết.
Giả sử cần 300 triệu vốn thanh toán, giữ 30 triệu dự phòng và 20 triệu cho chi phí khác: với 300 triệu hiện có, bạn còn thiếu 50 triệu.
50 triệu ÷ 5 triệu/tháng = 10 thángNếu đều đặn để dành được 5 triệu/tháng, khoảng 10 tháng sẽ đạt mốc tiền này. Đây là phép tính minh họa, không phải lịch thanh toán hay mức dự phòng áp dụng cho mọi gia đình; cần tính lại nếu giá, thu nhập hoặc khoản vay thay đổi.
Đủ vốn rồi, mỗi tháng còn đủ để sống?
Lấy thu nhập thực nhận trừ sinh hoạt, nợ hiện có, người phụ thuộc và khoản trả nhà dự kiến. Thử cả tháng ít tăng ca hoặc giảm thu nhập; kiểm lãi suất sau ưu đãi và tiền thuê còn phải trả trong lúc chờ nhà.
300 triệu cũng không thay thế điều kiện mua nhà ở xã hội. Cần rà soát đối tượng, tình trạng nhà ở, thu nhập và giấy tờ tương ứng; việc vay còn cần ngân hàng thẩm định riêng.
Căn cứ đối chiếu hồ sơ: Thông tin Chính phủ về Nghị định 54/2026/NĐ-CP. Hướng dẫn chi tiêu trong bài là gợi ý lập kế hoạch.
Tuần này, chỉ cần làm rõ ba câu
- Cần thêm bao nhiêu? Xin bảng giá đúng căn, các khoản đã/chưa gồm và hạn thanh toán.
- Ngân hàng có thể hỗ trợ thế nào? Xin kiểm sơ bộ hồ sơ, số tiền vay và bảng trả nợ; dự kiến vay chưa phải kết quả duyệt.
- Nơi ở có hợp cuộc sống? Đi thử tuyến làm việc và xem công năng cùng người thân.
Bạn có thể đọc thêm góc nhìn đang thuê trọ có nên tính mua nhà tại Tin tức Tâm Thái Land.
Một phương án để đối chiếu ở Hòa Lợi
Nhà ở xã hội Thăng Long — Unico Thăng Long tại phường Hòa Lợi, TP.HCM, khu vực Bình Dương cũ gần Đại Nam, đang được Tâm Thái Land giới thiệu với phương án căn 2PN khoảng 42,2 m², tổng giá tham khảo khoảng 863 triệu và vốn ban đầu khoảng 300 triệu. Các mốc này cần xác nhận theo đúng căn, thời điểm và hồ sơ vay.
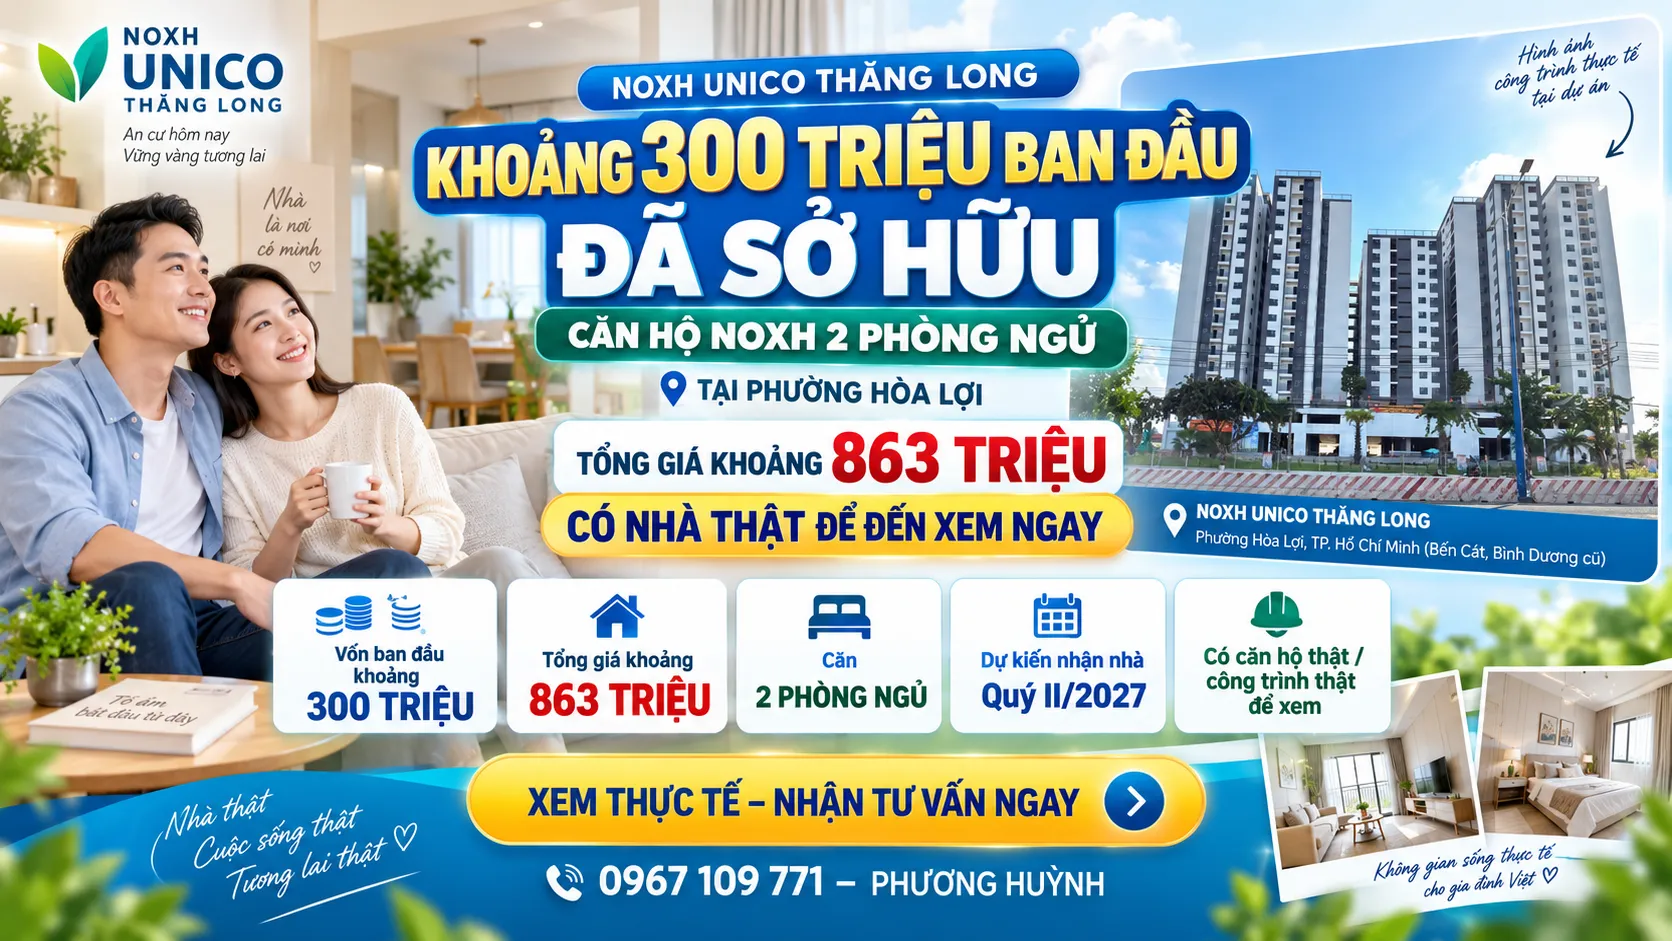
Hãy mang ba con số: vốn hiện có, khoản muốn giữ lại và số tiền có thể trả mỗi tháng, rồi yêu cầu một phương án cụ thể để tự kiểm.
Đối chiếu phương án 300 triệu ban đầu