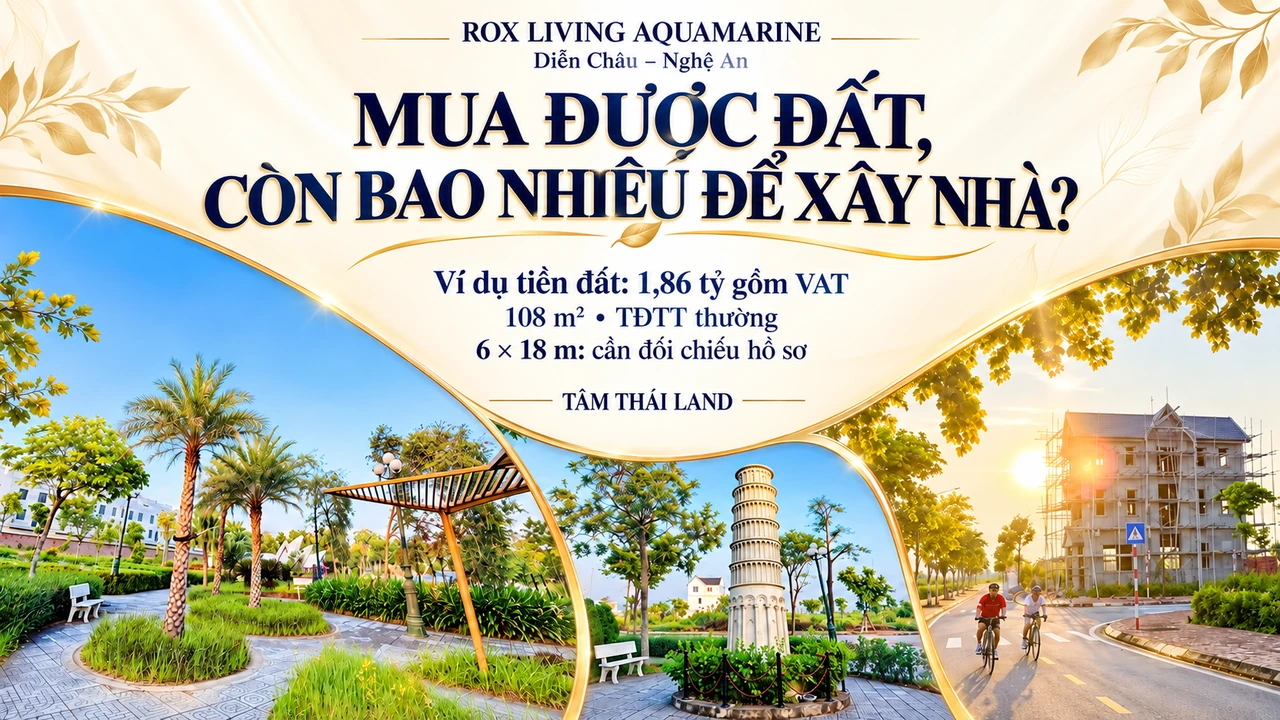
Mua đất Aquamarine Diễn Châu rồi xây nhà cần tính những khoản nào?
Thích một lô đất để xây mái nhà cho con: ngoài tiền mua đất, bố mẹ nên dành thêm bao nhiêu?
Thích một lô đất để dành cho con là khởi đầu đẹp. Để ngày về nhà mới vẫn nhẹ lòng, bố mẹ cần nhìn đủ số tiền từ lúc mua đất đến khi cả nhà có thể về ở.
Mua đất Aquamarine Diễn Châu rồi xây nhà cần tính những khoản nào? Hãy cộng tiền đất thực trả, khảo sát và thiết kế, thủ tục theo hồ sơ, thi công, phần hoàn thiện và đồ dùng ngoài hợp đồng, cùng dự phòng phát sinh. Sau đó giữ riêng một khoản cho sinh hoạt gia đình.
Không có một mức “dành thêm bao nhiêu” đúng cho mọi nhà. Câu trả lời cần bắt đầu từ căn nhà được phép xây và báo giá có phạm vi rõ ràng.
01. Từ diện tích đất đến căn nhà được phép xây
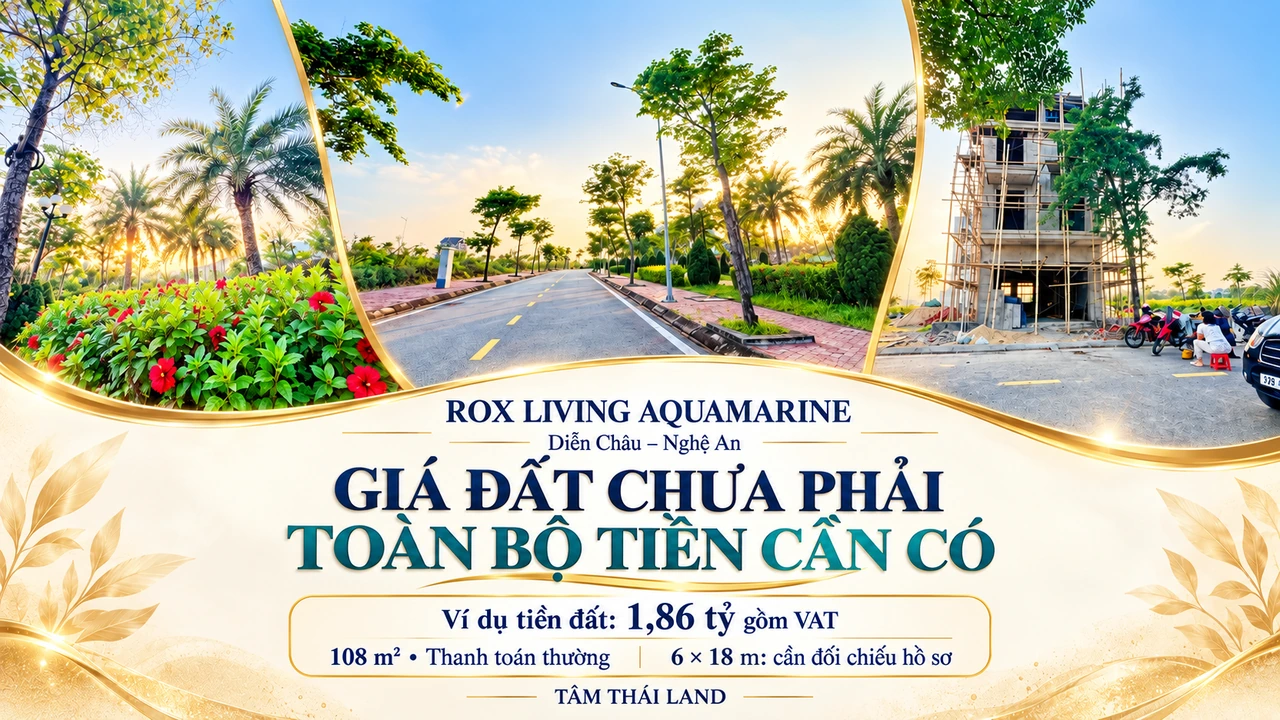
Một khu đất 108 m² chưa cho biết tổng diện tích sàn, chi phí móng, số tầng hay phần mái. Thông tin 6 × 18 m cần đối chiếu với hồ sơ thực tế; không thể suy ra hai kích thước này chỉ từ diện tích 108 m².
Trước khi tính tiền, gia đình nên xác nhận quy định xây dựng áp dụng: mật độ, tầng cao, khoảng lùi, mặt đứng, thời hạn hoặc nghĩa vụ xây dựng nếu có. Mẫu nhà và dự toán phải cùng bám vào những điều kiện đó.
Khảo sát nền đất, thoát nước và điều kiện thi công cũng cần được làm rõ. Cảnh quan ven sông là một giá trị để trải nghiệm; giải pháp móng và cao độ của căn nhà cần kết luận chuyên môn tại nơi xây dựng.
Cần cho cuộc sống hôm nay
Số người ở, phòng ngủ, chỗ để xe, bếp, nơi giặt phơi và không gian người lớn tuổi có thể sử dụng thuận tiện.
Cần cho những năm sau
Khả năng thay đổi công năng khi con lớn, chi phí bảo trì và phần nào có thể bổ sung sau, trong phạm vi quy định cho phép.
02. Sáu nhóm tiền cần ghi vào cùng một bảng
Một khoản chỉ xuất hiện một lần trong bảng. Chẳng hạn, thiết kế hoặc thiết bị vệ sinh đã có trong hợp đồng thì không cộng thêm lần nữa vào phần ngoài hợp đồng.
03. Ví dụ: tiền đất 1,86 tỷ thì cần thêm 1,60 tỷ trong bài tính này
Đây là tình huống giả định để học cách cộng ngân sách, không phải dự toán xây nhà trên đất 108 m². Giả sử gia đình có 3,60 tỷ và sau khi kiểm tra thiết kế được phép xây, nhận được báo giá thi công 1,25 tỷ đúng phạm vi mong muốn.
Cần thêm sau tiền đất: 1,25 tỷ + 200 triệu + 150 triệu = 1,60 tỷ.
Với nguồn tiền 3,60 tỷ, phần còn lại là 140 triệu. Gia đình cần tự đánh giá khoản này có đủ giữ nhịp sinh hoạt và công việc của mình hay chưa.
Các mức 1,25 tỷ, 200 triệu và 150 triệu chỉ là giả định tính toán, không phải báo giá, suất đầu tư hay tỷ lệ dự phòng chuẩn. Ví dụ tiền đất làm tròn khoảng 1,86 tỷ từ tài liệu giá được cung cấp; không xác nhận hàng còn bán hay chào bán một lô cụ thể. Chưa đủ hồ sơ để khẳng định căn nhà nào sẽ hoàn thành với ngân sách trên.
Nếu báo giá thực tế cao hơn, hãy sửa toàn bộ bảng và lịch tiền. Đừng tự động lấy hết 140 triệu của gia đình để bù phần thi công. Có thể rà lại vật tư, thiết bị hoặc phần bổ sung sau, với điều kiện vẫn đáp ứng thiết kế, an toàn và quy định xây dựng.
04. Đọc đủ báo giá trước khi gọi một gói là “trọn gói”
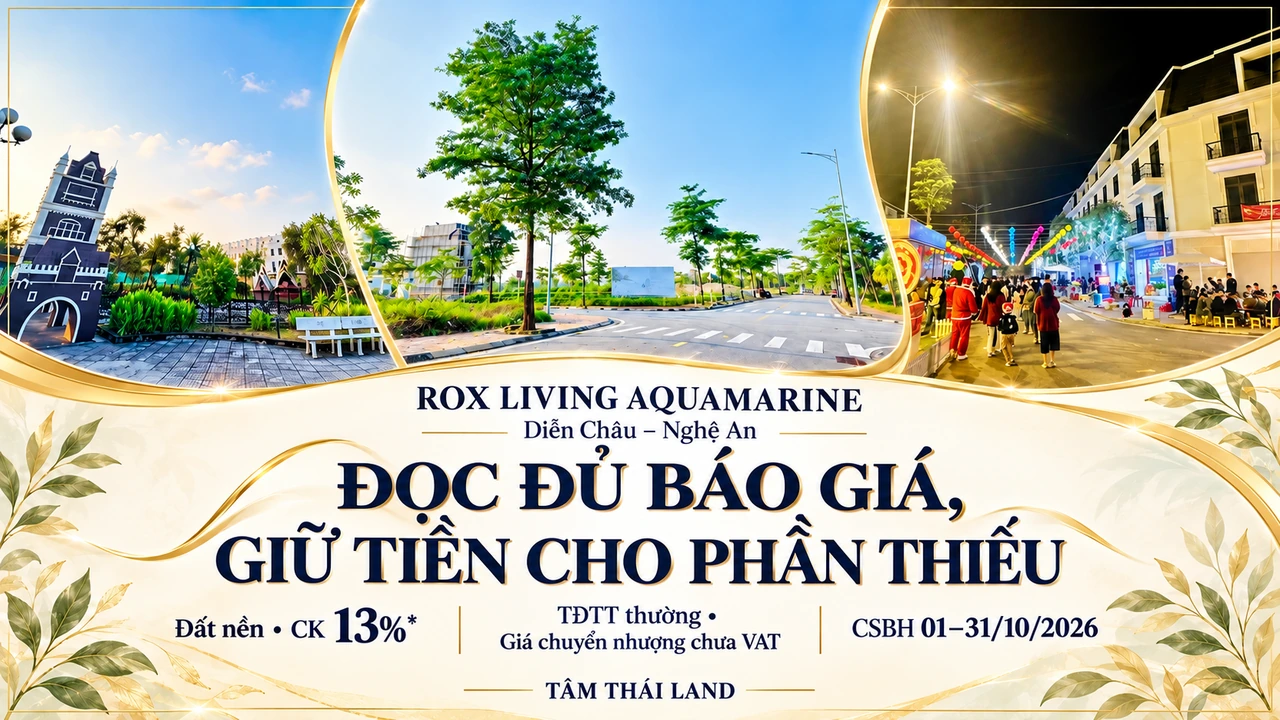
Hỏi rõ cách tính khối lượng
Diện tích nào được tính tiền? Móng, mái, ban công và các hạng mục phụ tính thế nào? Bản vẽ và bảng khối lượng nào là căn cứ khi nghiệm thu?
Ghi rõ vật tư và phần loại trừ
Chủng loại, mức hoàn thiện, thiết bị và phương án thay thế cần có trong phụ lục. Thuế, nhân công, vận chuyển, đấu nối và dọn vệ sinh đã gồm chưa?
Chốt cách xử lý thay đổi
Ai được duyệt phát sinh? Cần báo giá và chấp thuận trước khi làm thêm. Các mốc nghiệm thu, bảo hành và khoản giữ lại nếu có cần ghi trong hợp đồng.
So sánh cùng một phạm vi
Hai đơn vị chỉ có thể so giá khi cùng bản vẽ, vật tư và khối lượng. Mức giá thấp hơn nhưng thiếu thiết bị hoặc phần móng chưa chắc làm tổng tiền thấp hơn.
Gói nội thất dành cho sản phẩm nhà phố xây sẵn, nếu có, không tự động áp dụng cho người mua đất nền rồi tự xây. Chỉ đưa ưu đãi vào bảng khi xác định đúng sản phẩm và đủ điều kiện bằng hồ sơ cụ thể.
05. Chọn chính sách mua đất cùng với lịch xây nhà
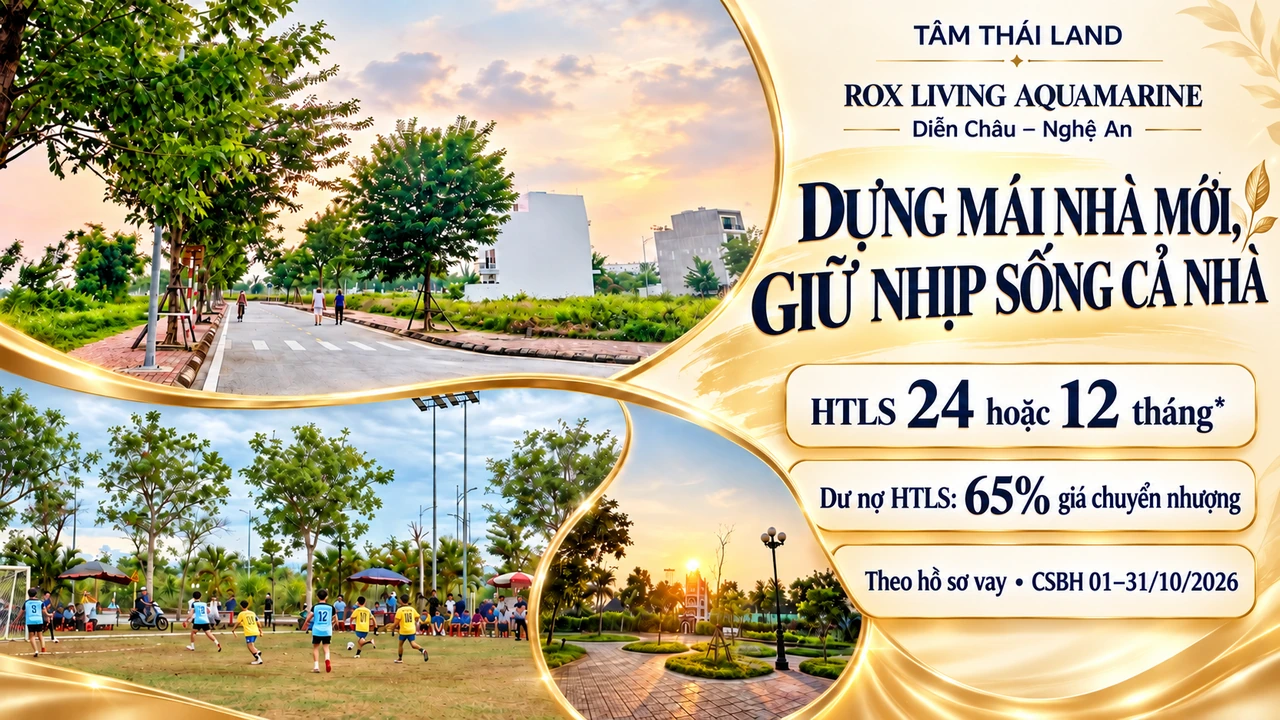
Tài liệu tháng 10/2026 có phương án hỗ trợ lãi suất 24 tháng hoặc 12 tháng. Phương án 12 tháng kèm chiết khấu 8% trên giá chuyển nhượng chưa VAT theo điều kiện của phương án đó. Không cộng dồn tùy ý với chiết khấu của thanh toán thường.
Thời gian hỗ trợ 24 tháng không vượt quá 27/11/2028; phương án 12 tháng không vượt quá 27/11/2027. Trong thời gian đủ điều kiện hỗ trợ, lãi suất được hỗ trợ về 0% và được ân hạn gốc theo tài liệu chính sách.
Ngân hàng còn thẩm định hồ sơ và vốn tự có. Sau thời gian hỗ trợ, nghĩa vụ gốc, lãi và phí thực hiện theo hồ sơ tín dụng. Tiền được giữ lại nhờ vay mua đất vẫn đi cùng nghĩa vụ trả nợ; không phải tiền xây nhà được tặng thêm.
Giá đất khoảng 1,86 tỷ trong ví dụ thuộc phương án thanh toán thường. Không dùng giá này để tính khoản vay của phương án hỗ trợ lãi suất; cần lấy đúng bảng giá và số tiền được ngân hàng phê duyệt.
Căn cứ: tài liệu CSBH đất nền ngày 01/10/2026 do người dùng cung cấp, thời gian áp dụng 01–31/10/2026. Bản nhận được là tài liệu KD, chưa có số văn bản và xác nhận ký đóng dấu hoàn chỉnh; cần đối chiếu bản áp dụng và hợp đồng trước khi giao dịch.
06. Đặt lịch tiền trước khi đặt lịch thi công
Gia đình có thể lập một bảng gồm ngày đến hạn – khoản cần trả – nguồn tiền – chứng từ hoặc điều kiện thanh toán. Điền từ hợp đồng mua đất và hợp đồng xây dựng thực tế, không tự áp một tỷ lệ chung.
- Trước khi mua đất: xác nhận tổng tiền theo phương án, lịch thanh toán, hồ sơ pháp lý và điều kiện xây dựng.
- Trước khi khởi công: chốt thiết kế, thủ tục, báo giá, phạm vi việc và tiền phải chuẩn bị cho giai đoạn đầu.
- Khi thi công: gắn các lần thanh toán với khối lượng, mốc nghiệm thu và thỏa thuận trong hợp đồng; cập nhật phát sinh đã duyệt.
- Trước khi về ở: dành tiền cho phần ngoài hợp đồng, hoàn tất hồ sơ cần thiết và giữ lại khoản thanh khoản của gia đình.
Nếu đồng thời vay mua đất, đặt thêm ngày kết thúc hỗ trợ lãi suất và các kỳ trả nợ vào cùng bảng. Dòng tiền làm ăn dự kiến chỉ nên đưa vào khi gia đình đã đánh giá khả năng thực hiện.
Một mái nhà tốt bắt đầu từ bảng tiền đủ rõ
Tâm Thái Land trân trọng kế hoạch vun đắp cho con của mỗi gia đình. Bước tiếp theo là xem thông tin chung dự án, đối chiếu hồ sơ, quy định xây dựng và lập bảng ngân sách theo nhu cầu thật của nhà mình.