Tiền lên thổ cư theo Nghị định 50/2026: hiểu đúng 30% – 50% – 100%
Nghị định 50/2026/NĐ-CP có hiệu lực từ 31/01/2026 và hướng dẫn Nghị quyết 254/2025/QH15. Điểm cần nhớ: 30%–50%–100% không phải tỷ lệ áp cho mọi đất nông nghiệp lên đất ở, mà chỉ áp cho đúng nhóm đất và được tính trên phần chênh lệch theo quy định.
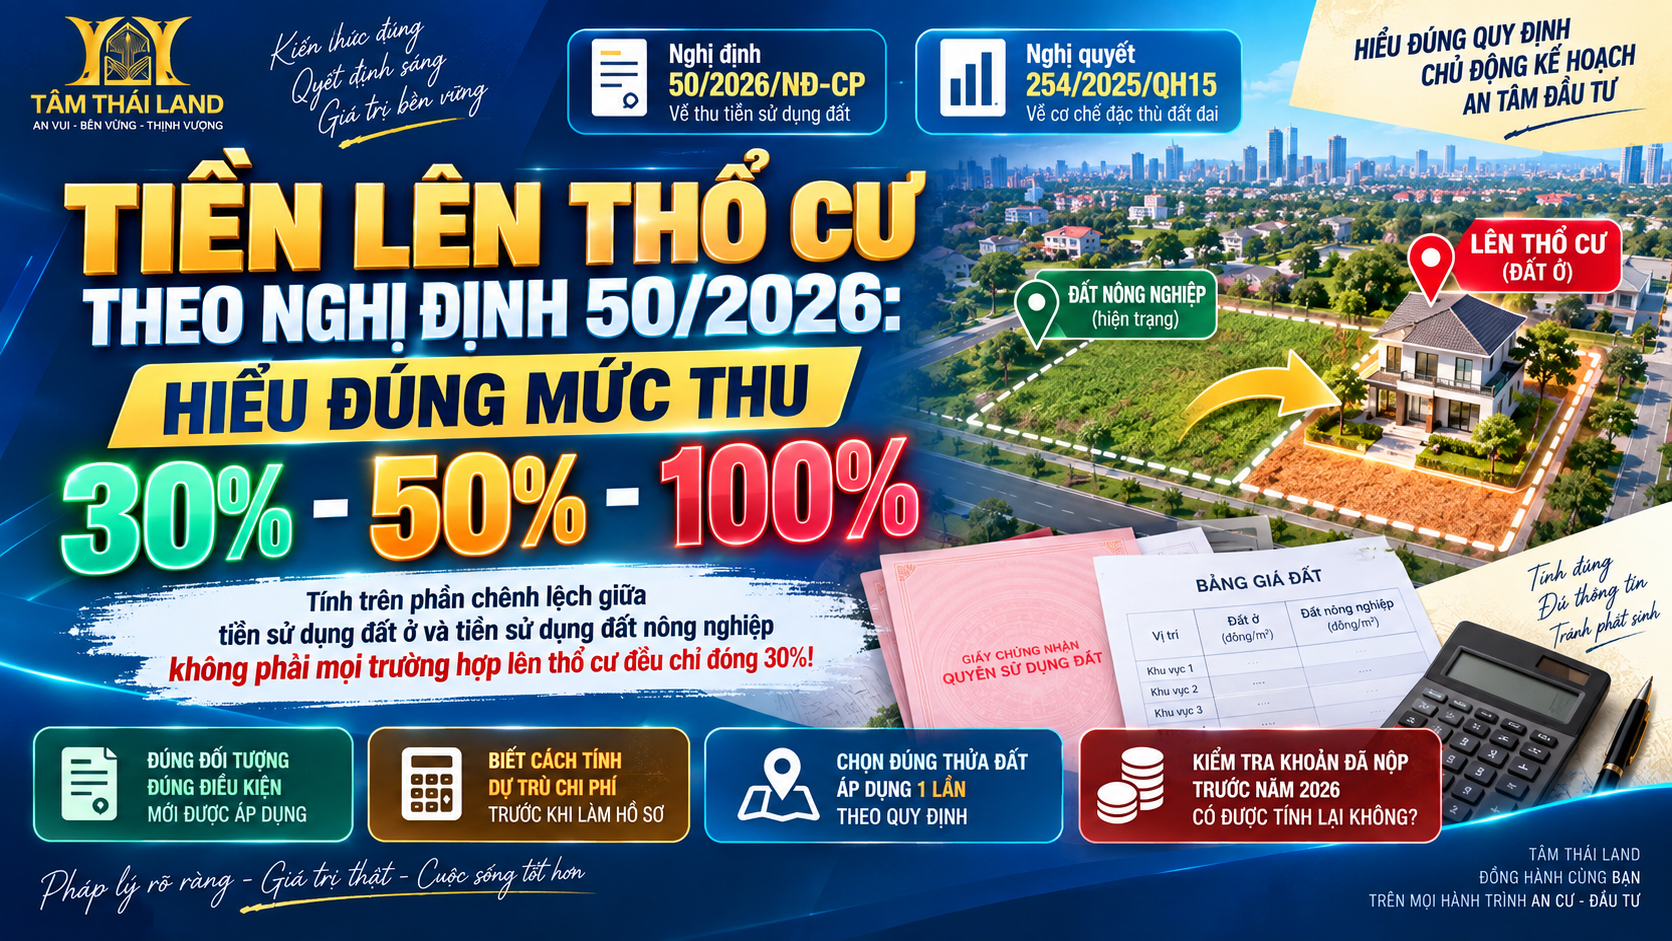
30% – 50% – 100% thực chất là gì?
Ai mới thuộc nhóm được hưởng cơ chế này?
Đất vườn, ao, đất nông nghiệp trong cùng thửa có đất ở, được xác định khi công nhận quyền sử dụng đất, nay chuyển sang đất ở.
Đất có nguồn gốc là vườn, ao gắn liền đất ở nhưng đã tách ra do chuyển quyền hoặc do đo đạc bản đồ địa chính trước 01/7/2014 tự tách thành thửa riêng, nay chuyển sang đất ở.
Nguồn: điểm c khoản 2 Điều 10 Nghị quyết 254/2025/QH15; Điều 6 Nghị định 50/2026/NĐ-CP.
Ví dụ để hiểu cách chia 3 lớp
Giả sử hạn mức giao đất ở là 200m² và hộ gia đình xin chuyển 500m² thuộc đúng nhóm được áp dụng. Khi đó: 200m² đầu tiên tính 30%; 200m² tiếp theo tính 50%; 100m² còn lại tính 100% chênh lệch. Đây mới là cách hiểu đúng “30–50–100”.
Số tiền cụ thể còn phụ thuộc giá đất ở, giá đất nông nghiệp trong bảng giá đất tại thời điểm có quyết định. Vì vậy không nên dùng ví dụ trên mạng để thay cho bảng giá và hạn mức của địa phương mình.
Xem chi tiết tại bài Cách tính tiền lên thổ cư theo Nghị định 50/2026.
Chính sách chỉ dùng một lần — và chỉ cho một thửa đất
Nghị định 50/2026 quy định cơ chế này được áp dụng một lần cho một hộ gia đình, cá nhân trên 01 thửa đất do họ lựa chọn. Nếu có nhiều thửa đất, kể cả ở nhiều tỉnh/thành, người sử dụng đất được chọn 01 thửa để áp dụng và phải cam kết trong đơn đề nghị chuyển mục đích.
Lần chuyển tiếp theo trên thửa đó hoặc chuyển mục đích ở thửa khác sẽ tính 100% chênh lệch. Việc tính số lần, xác định hạn mức và lựa chọn thửa đất được tính từ 01/8/2024.
Xem riêng bài Có nhiều thửa đất, nên chọn thửa nào?.
Nếu đã nộp tiền trước 2026 thì sao?
Không phải trường hợp nào cũng “đóng rồi là xong”. Điều 12 Nghị định 50/2026 có cơ chế chuyển tiếp cho hộ gia đình, cá nhân có quyết định cho phép chuyển mục đích từ 01/8/2024 đến trước 01/01/2026 và thuộc đúng nhóm tại Điều 6. Tùy tình trạng chưa có thông báo thuế, chưa nộp, đã nộp một phần hay đã nộp đủ mà cách xử lý khác nhau.
Đáng chú ý, người thuộc diện được tính/tính lại phải nộp văn bản đề nghị chậm nhất trước 01/01/2027. Xem bài Đã nộp tiền trước năm 2026 có được tính lại không?.
Checklist 4 bước trước khi xin chuyển mục đích
Nếu mục tiêu cuối cùng là tạo chỗ ở, có thể so tổng chi phí chuyển mục đích–xây dựng với Unico Thăng Long hoặc phương án NOXH 2PN Hòa Lợi khoảng 300 triệu ban đầu.
Nguồn chính thức: Nghị định 50/2026/NĐ-CP; Nghị quyết 254/2025/QH15; Cổng TTĐT Chính phủ. Kiểm chứng 24/09/2026.