Vay mua nhà ở xã hội Hà Nội: Vốn tự có và điều kiện
Đăng ngày 20/10/2026 · Cập nhật 20/10/2026
Được nhận hồ sơ mua nhà ở xã hội Hà Nội rồi: có chắc ngân hàng cho vay phần còn thiếu?
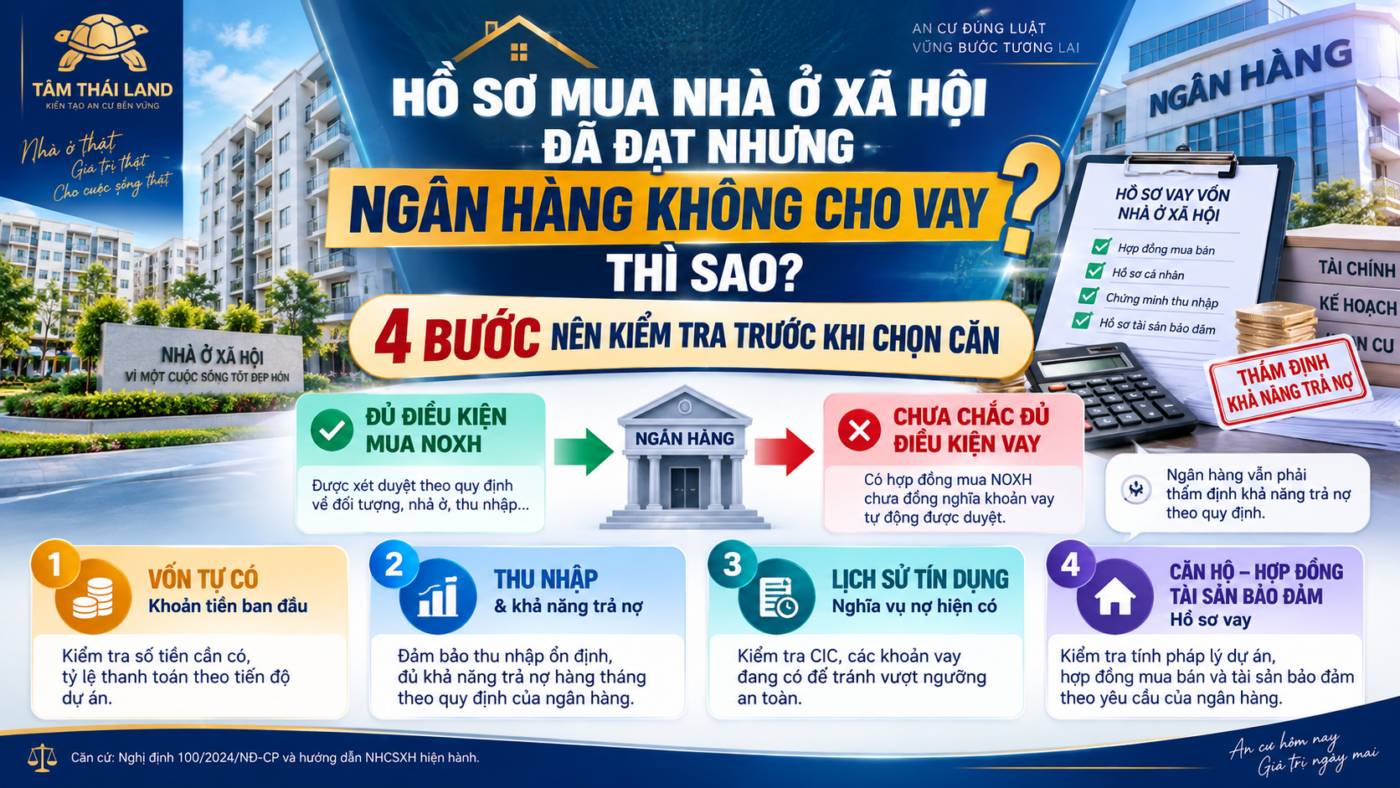
Được nhận hồ sơ mua, ngân hàng đã cam kết phần còn thiếu?
Chưa. Hồ sơ mua và hồ sơ vay được xem theo điều kiện khác nhau; ngân hàng còn kiểm khả năng trả nợ, hợp đồng và bảo đảm tiền vay. Bắt đầu bằng bảng dòng tiền của đúng căn, giữ riêng quỹ sống và tính cả trường hợp mức vay thấp hơn dự định.
Nếu chỉ cộng vốn có với khoản vay mình mong, kế hoạch dễ thiếu tiền ở một đợt thanh toán. Hãy kiểm từng mốc trước khi chọn căn.
Ngân hàng còn xem những gì?
Điều 48 Nghị định 100 về vay tại Ngân hàng Chính sách xã hội yêu cầu nguồn thu và khả năng trả nợ, giấy đề nghị vay, hợp đồng mua/thuê mua với chủ đầu tư và bảo đảm tiền vay theo quy định. Biên nhận hồ sơ mua chưa thay hợp đồng hoặc quyết định cho vay.
Mức vay tối đa không phải số chắc được duyệt. Chương trình ngân hàng khác có yêu cầu riêng; hỏi bằng hồ sơ thực tế, không lấy ưu đãi dự án ngoài Hà Nội áp cho căn mình đang tính.
Dùng dữ liệu Hà Nội nhưng giữ đúng ngày và phạm vi
Thông báo HANDICO CT3 Kim Chung đợt 1 ghi dải căn bán 58,9–64 m², giá tạm tính 18,4 triệu đồng/m² gồm VAT và phí bảo trì. Đợt nhận 17/11/2025–03/01/2026 đã qua; dữ liệu này chỉ làm bài tập kiểm ngân sách, không là báo giá đang bán.
Với diện tích 58,9 m² thuộc dải công bố:58,9 × 18,4 = 1.083,76 triệu đồng. Chưa có hợp đồng căn cụ thể/lịch đóng hiện hành thì không tự phân số tiền ấy thành tiến độ hay hứa ngân hàng cho vay.
Bảng dòng tiền mang đi hỏi đúng căn
- Giá và phạm vi
- Mã căn/diện tích …; giá theo văn bản ngày …; VAT/bảo trì đã gồm chưa …; khoản khác và căn cứ …
- Tiền có thể dùng
- Tích lũy hiện có …; trừ quỹ sống/dự phòng giữ lại …; vốn thực dùng …
- Từng lần phải đóng
- Ngày hoặc điều kiện đến hạn …; số tiền …; ngân hàng dự kiến giải ngân khi nào …; chênh phải tự bù …
- Khoản vay và sức trả
- Số đề nghị …; số được ngân hàng xem xét …; lãi/thời hạn/cách trả theo văn bản …; chi phí sống và nghĩa vụ khác mỗi tháng …
Bảng tự lập kế hoạch, không phải phương án vay được phê duyệt. Điền bằng hợp đồng, lịch đóng và phản hồi ngân hàng có ngày.
Thử một tình huống vay thấp hơn
Gọi P là giá theo hợp đồng, V là vốn thực dùng, C là chi phí chưa nằm trong P, L là khoản vay được xem xét: phần cần bù = P + C − V − L. Nếu thiếu, phải tìm cách cân lại trước mốc đóng; không lấy quỹ sống làm khoản bù tự động.
“Căn … có lịch đóng …; vốn thực dùng …. Ngân hàng có thể xem xét mức nào, giải ngân ở mốc nào, cần chứng từ gì và khoản trả thay đổi ra sao khi lãi suất điều chỉnh?”
Hỏi trước về khả năng tài chính giúp chuẩn bị, nhưng trao đổi sơ bộ chưa phải cam kết cho vay. Giá 863 triệu của Thăng Long ở Hòa Lợi phía dưới không dùng tính căn Hà Nội.
Điều 48–49 Nghị định 100 hiện trong VBHN 24/VBHN-BXD 18/5/2026; thông báo HANDICO CT3 đợt 1, kỳ nhận 17/11/2025–03/01/2026. Đối chiếu 19/10/2026; số tính là minh họa từ dữ liệu lịch sử, không xác nhận giá, lịch bán hoặc lãi suất hiện tại.
Một kế hoạch nhà ở bền hơn khi vẫn chừa chỗ cho bữa cơm, sức khỏe và những ngày bất ngờ. Tính rõ tiền cũng là cách trân trọng người cùng mình vun vén.
Giữ chỗ cho điều mình vun vén
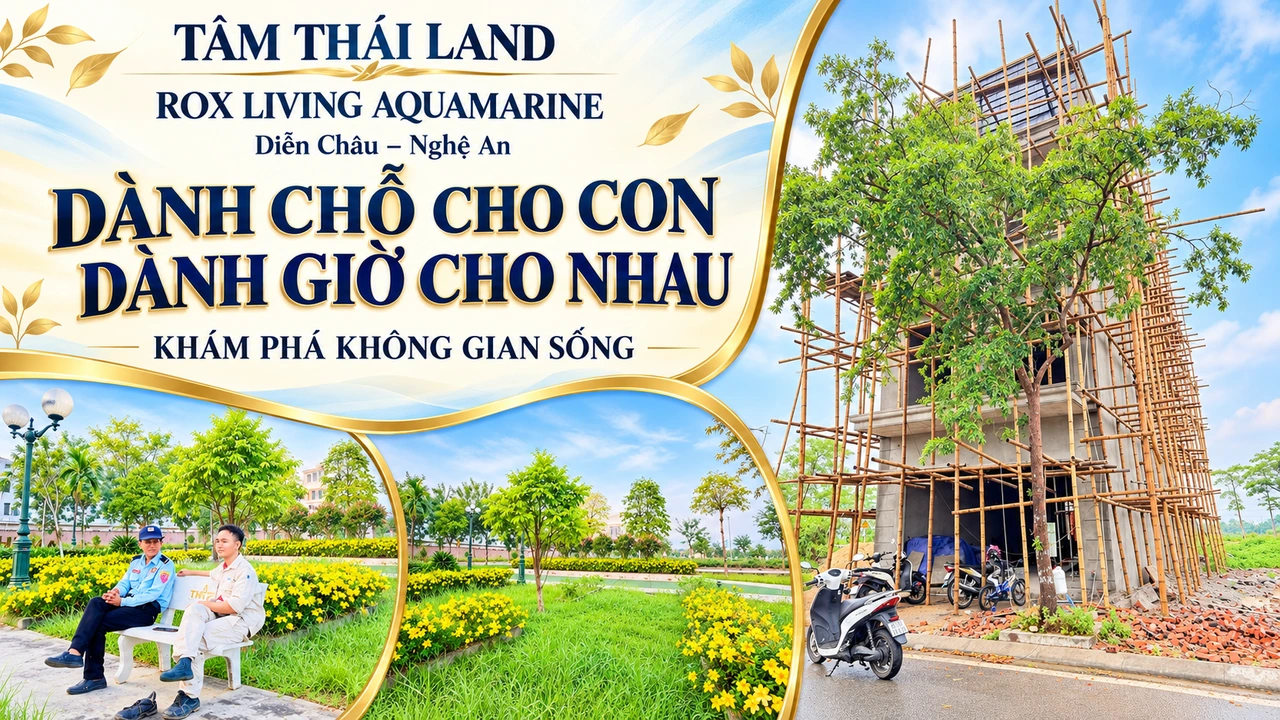
Kế hoạch vốn cần chừa chỗ cho chi phí và những điều gia đình trân quý. Vườn hoa, ghế ngồi và công trình trong tư liệu Aquamarine, Diễn Châu – Nghệ An, gợi cách cân nhắc đất nền bằng cả nhu cầu lẫn hồ sơ.
Đất nền tham khảo dưới 2 tỷTheo lô/chính sách; không gồm nhà.
Xem đất nền AquamarineMột góc ghế giữa vườn hoa gợi thời gian dành cho nhau, bên cạnh những dự định cần vun vén từng ngày.Thiết kế từ tư liệu dự án; ngày chụp và vai trò nhân vật chưa xác minh.
Thông tin thương mại theo brief cung cấp 18/10/2026; cần xác nhận hiệu lực đúng lô/căn, chưa xác minh độc lập.
Đối chiếu hồ sơ và chính sách
Đất nền 6 m × 18 m; “sổ hồng trao tay” theo hồ sơ đúng lô, không áp cho mọi lô hoặc shophouse. Cần kiểm mã lô, giấy chứng nhận, giá, khoản đã/chưa gồm và điều kiện bàn giao. Hình có nhà không có nghĩa giá đất đã gồm nhà.
Hỏi rõ từng khoản, giữ dự định bền lâu
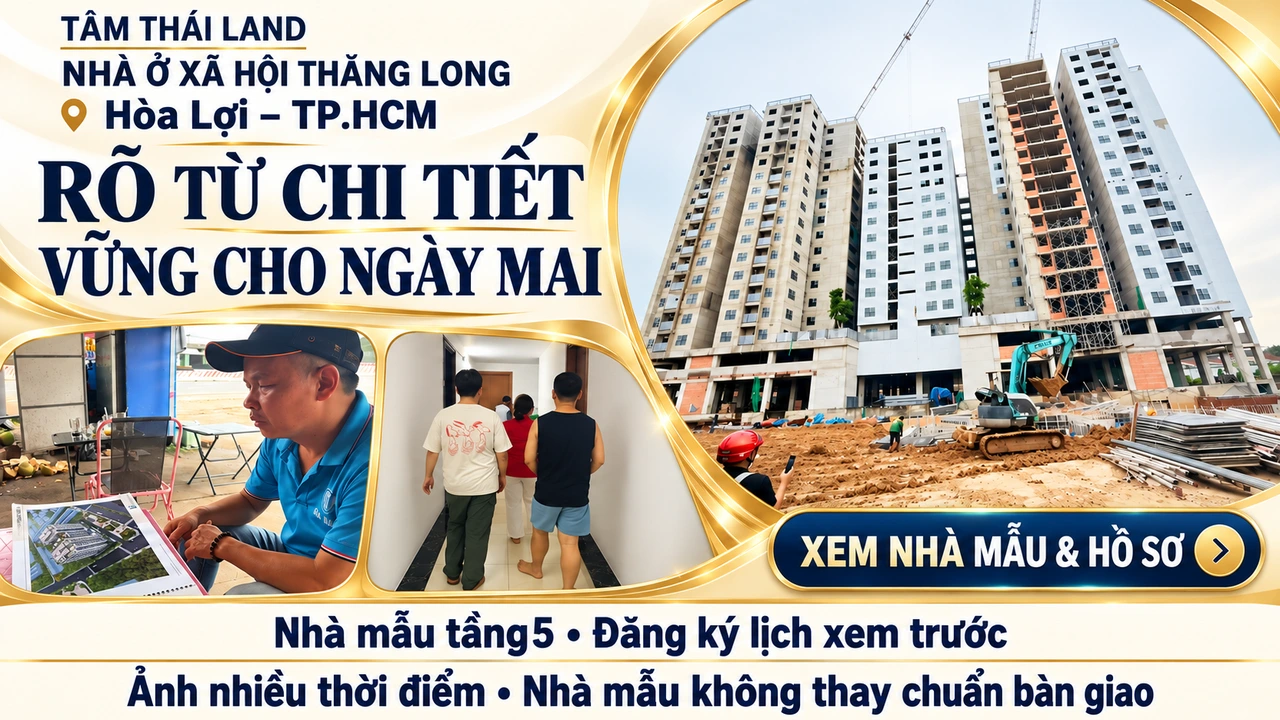
Một kế hoạch vay cần bắt đầu từ khoản trả được và phần dự phòng. Tư liệu Thăng Long tại Hòa Lợi, TP.HCM gợi cách mang bảng câu hỏi đến buổi tìm hiểu, rồi kiểm giá theo căn và điều kiện ngân hàng riêng.
Căn 2 PN tham khảo khoảng 863 triệuTheo căn/chính sách; cần đủ điều kiện NOXH.
Xem căn mẫu Thăng LongTờ giới thiệu được xem kỹ gợi thói quen hỏi đến chi tiết, để dự định dài lâu có nền tảng rõ ràng.Ảnh tư liệu nhiều thời điểm; căn mẫu không thay tiêu chuẩn bàn giao.
Thông tin thương mại theo brief cung cấp 18/10/2026; cần xác nhận hiệu lực đúng lô/căn, chưa xác minh độc lập.
Đối chiếu hồ sơ và chính sách
Theo brief: đã hoàn thiện mặt ngoài, ký hợp đồng mua bán, dự kiến bàn giao quý III/2027. Cần kiểm đúng căn, tiến độ cập nhật, khoản đã/chưa gồm, điều kiện mua NOXH và hợp đồng; không cam kết duyệt mua hoặc vay.