NHÀ Ở XÃ HỘI 2026 · HỒ SƠ ĐẠT ≠ KHOẢN VAY ĐƯỢC DUYỆT
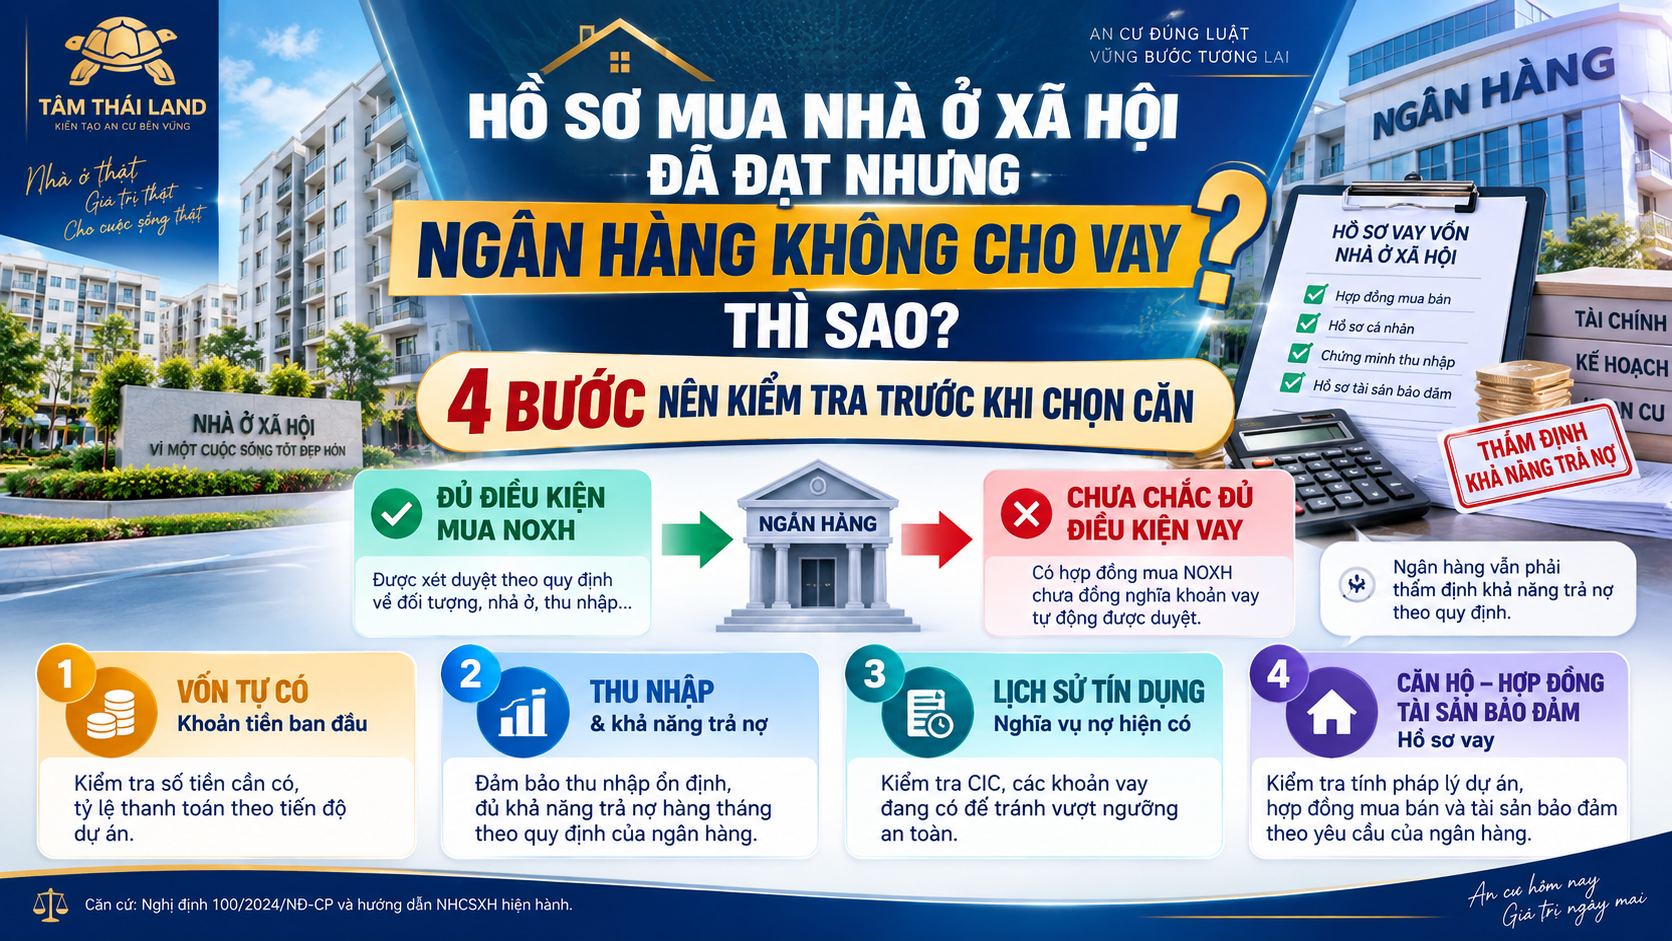
Hồ sơ NOXH đã đạt nhưng ngân hàng không cho vay thì sao?
Đủ điều kiện mua nhà ở xã hội và đủ điều kiện vay vốn là hai bước khác nhau. Ngân hàng vẫn phải thẩm định khả năng trả nợ, hồ sơ vay, hợp đồng mua nhà và tài sản bảo đảm.
01
Được mua NOXH rồi có đồng nghĩa chắc chắn được vay?
Không. Điều 48 Nghị định 100/2024/NĐ-CP hiện hành yêu cầu người vay phải có nguồn thu nhập và khả năng trả nợ, có giấy đề nghị vay, có hợp đồng mua/thuê mua với chủ đầu tư và thực hiện bảo đảm tiền vay bằng tài sản hình thành từ vốn vay.
02
4 bước nên kiểm trước khi chọn căn
Đừng chọn căn dựa trên giả định “ngân hàng sẽ cho vay tối đa”. Hãy kiểm trước 4 lớp tài chính dưới đây.
1. Vốn tự cóTính phần tiền bạn thật sự đang có và phần chênh nếu ngân hàng duyệt thấp hơn mức tối đa.
2. Khả năng trả nợĐối chiếu thu nhập ổn định, nghĩa vụ tài chính đang có và khoản trả dự kiến mỗi tháng.
3. Hồ sơ vayKiểm giấy đề nghị vay, giấy tờ thu nhập và các giấy tờ ngân hàng yêu cầu theo chương trình áp dụng.
4. Căn hộ & hợp đồngKiểm hợp đồng mua bán, tiến độ thanh toán và điều kiện dùng căn hộ hình thành từ vốn vay làm tài sản bảo đảm.
03
Mức vay tối đa 80% có nghĩa ngân hàng phải cho đủ 80%?
Không. Với NHCSXH, quy định hiện hành cho phép mức vay mua/thuê mua NOXH tối đa bằng 80% giá trị hợp đồng; “tối đa” không phải cam kết mọi hồ sơ đều được duyệt đủ 80%. Mức thực tế còn phụ thuộc khả năng trả nợ và hồ sơ vay.
Vì vậy: trước khi chốt căn, hãy thử cả kịch bản vay thấp hơn dự kiến. Nếu chỉ cần ngân hàng giảm hạn mức một chút mà kế hoạch thiếu tiền ngay, phương án đó đang quá sát.
04
Nếu ngân hàng từ chối, nên làm gì trước?
Hỏi rõ lý do thuộc nhóm nào: khả năng trả nợ, hồ sơ vay, hợp đồng/tài sản bảo đảm hay chương trình vay không phù hợp. Sau đó mới quyết định bổ sung hồ sơ, giảm giá trị căn, tăng vốn tự có hoặc tìm kênh vay phù hợp khác.
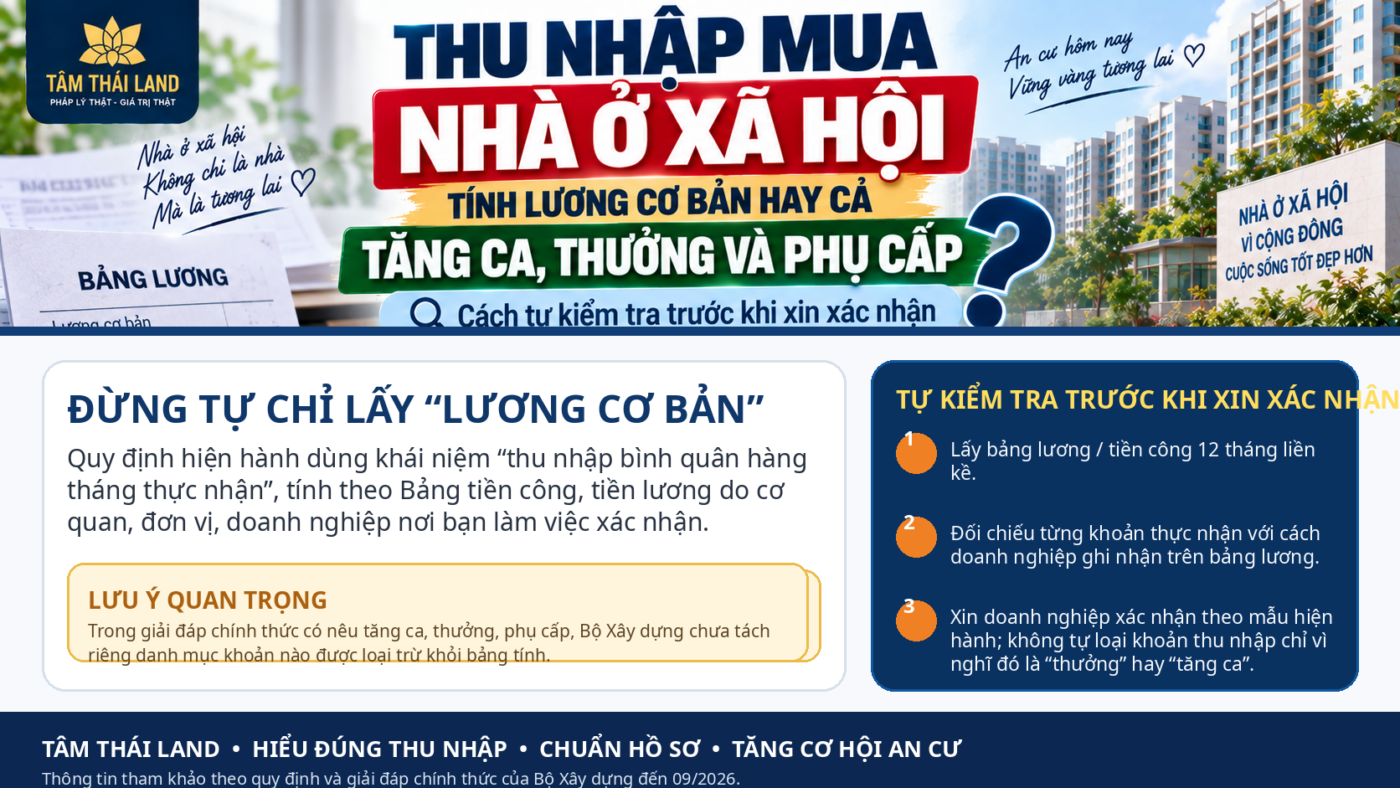
Nếu đang tính khoản vay theo thu nhập, xem thêm cách xác định thu nhập trước khi xin xác nhận.
05
Cách tránh tình huống “đạt hồ sơ nhưng mắc ở ngân hàng”?
Làm một bước tiền thẩm định tài chính trước khi chọn căn: hỏi ngân hàng về điều kiện vay, chuẩn bị bản nháp thu nhập, tính khoản trả và giữ quỹ dự phòng. Chỉ chọn căn khi phương án vay vẫn chịu được nếu số tiền được duyệt thấp hơn kỳ vọng.
Bạn có thể đối chiếu thêm bài vay được 70% có nên vay hết không và cách biến khoảng 300 triệu ban đầu thành một kế hoạch mua căn 2PN.
Đọc tiếp trước khi chọn căn
Bài viết giải thích nguyên tắc chung. Quyết định cho vay, mức vay và hồ sơ cụ thể phụ thuộc chương trình tín dụng, ngân hàng thực hiện và kết quả thẩm định từng khách hàng.