VAY MUA VALLEY OF DREAMS II LUXURY: KHI HẾT HỖ TRỢ, NGUỒN THU CÓ ĐỦ TRẢ NỢ VÀ DUY TRÌ CĂN NHÀ?
HỖ TRỢ LÃI CÓ NGHĨA LÀ CHƯA PHẢI TRẢ GÌ?
Không. Hỗ trợ lãi và ân hạn gốc là hai cơ chế khác nhau. Phí và tiền mua nhà vẫn cần kiểm riêng; ân hạn không xóa khoản nợ gốc.
Trang 8 của bộ “Bảng giá và tiến độ thanh toán áp dụng 16.11.2026” ghi hỗ trợ lãi và ân hạn gốc 21 tháng cho lựa chọn 3. Chính trang này ký ngày 12/09/2026; tên bộ tài liệu không thay ngày ban hành từng trang.
R3AB-SALES POLICY-11.2026 nêu chủ đầu tư hỗ trợ 100% lãi suất lên đến 21 tháng từ ký hợp đồng mua bán. Đây chưa phải phê duyệt vay riêng. Sơ đồ và phần diễn giải về giải ngân chưa thống nhất rõ; cần văn bản xác nhận trước khi chốt lịch trả nợ.
CẦN NHỮNG ĐẦU VÀO NÀO ĐỂ TÍNH KHOẢN TRẢ?
Cần số tiền thực vay, lịch giải ngân, cách trả gốc và công thức lãi sau hỗ trợ. Hồ sơ hiện có chưa đủ để chốt khoản trả tháng của một người mua cụ thể.
Tỷ lệ trả cho chủ đầu tư không tự trở thành tỷ lệ ngân hàng cho vay. Hãy đặt lịch thanh toán mua nhà cạnh lịch tín dụng, rồi đánh dấu khoản nào tự trả, khoản nào được giải ngân.
| Đầu vào | Nội dung phải xác nhận |
|---|---|
| Số tiền vay | Hạn mức duyệt; số tiền và ngày từng lần giải ngân |
| Hỗ trợ và ân hạn | Bên chi trả; mốc bắt đầu/kết thúc; điều kiện mất hỗ trợ |
| Lãi sau hỗ trợ | Lãi tham chiếu, biên độ nếu có; kỳ điều chỉnh; cơ sở ngày tính |
| Gốc và phí | Lịch gốc; phí từng loại; điều kiện trả nợ trước hạn |
THÁNG TRƯỚC VÀ SAU HỖ TRỢ KHÁC NHAU RA SAO?
Tiền còn lại = thu nhập thực nhận − chi phí sống − nợ cũ − gốc vay mới − lãi tự trả − phí − chi phí nhà − tiền mua phải tự trả. Khoản hỗ trợ chỉ được đưa vào khi đã rõ điều kiện hưởng và thời điểm nhận. Hoàn lại lãi sau không đồng nghĩa tài khoản không phải chi trước.
Công thức lãi gần đúng theo tháng là dư nợ đầu kỳ × lãi suất năm / 12. Đây chỉ là minh họa phương pháp; thực trả theo hợp đồng và số ngày tính lãi. Trước khi điền chi phí nhà, hãy tách giá mua với vốn hoàn thiện, vào ở.
| Khoản cần điền | Tháng còn hỗ trợ | Tháng hết hỗ trợ |
|---|---|---|
| Dư nợ / gốc đến hạn | Theo lịch ngân hàng | Theo lịch ngân hàng |
| Lãi / hỗ trợ / tự trả | Ghi riêng ba khoản | Theo điều kiện còn hiệu lực |
| Phí / duy trì / tiền mua tự trả | Cần báo giá và lịch thực | Cần báo giá và lịch thực |
| Tiền còn lại / dự phòng | Tính khi đủ đầu vào | So với mức dự phòng gia đình chọn |
THỬ SỨC NGUỒN TIỀN KHI THU NHẬP HOẶC LÃI SUẤT ĐỔI THẾ NÀO?
Thử từng biến động riêng rồi thử cùng lúc. Ví dụ giả định: thu nhập giảm 20%; lãi suất tăng 2 điểm phần trăm từ đầu vào đã xác nhận. Đây là mức thử sức, không phải dự báo hay lãi suất được ngân hàng chào.
Giữ đúng cách trả gốc, cập nhật dư nợ từng kỳ. Nếu chỉ đủ trả khi luôn có người thuê, hãy kiểm lại nguồn thu đó. Quỹ sinh hoạt thiết yếu vẫn cần giữ riêng; không dùng hết để làm bảng trả nợ trông vừa sức.
MỨC VAY NÀO GIÚP GIA ĐÌNH VẪN CHỦ ĐỘNG?
Mức vay phù hợp vẫn trả được sau hỗ trợ, còn vốn hoàn thiện và tiền cho các ưu tiên gia đình. Hạn mức tối đa là giới hạn, không phải mục tiêu phải dùng hết.
Trước khi chọn, kiểm ba việc: ngân hàng đã xác nhận khoản trả sau ưu đãi; dự phòng vẫn đủ; mục đích dùng nhà rõ ràng. Nếu dự kiến khai thác, bắt đầu từ nhu cầu thuê nguyên căn cần kiểm chứng.
Chưa có bảng trả nợ cá nhân thì chưa thể xác nhận khoản trả tháng hay kết quả duyệt vay. Bài viết giúp chọn cách kiểm, không thay điều kiện tín dụng riêng.
NGUỒN VÀ GIỚI HẠN
Đối chiếu 19/11/2026: Hồ sơ dữ liệu dự án (11/2026); R3AB-SALES POLICY-11.2026, phần phương thức vay; bộ Bảng giá và tiến độ thanh toán áp dụng 16.11.2026, trang 8 ký 12/09/2026. Chưa có phê duyệt vay riêng, báo giá vận hành hoặc hợp đồng thuê xác minh cho các ví dụ. Bảng tính và lịch chăm nhà là công cụ biên tập; số giả định không thay số thực. Kho ảnh WordPress được đối chiếu theo nhãn, chưa xác nhận ngày chụp từng cảnh.
Đọc thêm bằng ngôn ngữ của bạn
What will loan repayments cost at VALLEY OF DREAMS II LUXURY after incentives end?
BUYING VALLEY OF DREAMS II LUXURY WITH A LOAN: WILL INCOME COVER REPAYMENTS AND UPKEEP AFTER SUPPORT ENDS?
DOES INTEREST SUPPORT MEAN NO PAYMENTS?
No. Interest support and principal grace are different. Fees and purchase payments need separate checks; grace does not cancel principal.
Page 8 of the “Price and payment schedule effective 16.11.2026” package states 21 months of interest support and principal grace for option 3. That page is signed 12 September 2026; the package title does not change each page’s issue date.
R3AB-SALES POLICY-11.2026 describes developer support for 100% of interest for up to 21 months from signing the sale contract. This is not an individual loan approval. The disbursement diagram and explanatory text are not clearly aligned; written confirmation is needed before fixing repayments.
WHICH INPUTS DETERMINE REPAYMENTS?
You need the actual loan, disbursement dates, principal method and post-support interest formula. Current documents cannot establish an individual buyer’s monthly payment.
A developer payment percentage is not automatically a lending percentage. Place the purchase payment schedule beside the credit schedule, marking self-funded and loan-funded payments.
| Input | Confirmation needed |
|---|---|
| Loan | Approved limit; amount and date of each drawdown |
| Support and grace | Payer; start/end triggers; loss-of-support conditions |
| Post-support interest | Reference rate and margin if applicable; reset interval; day-count basis |
| Principal and fees | Principal schedule; itemised fees; early-repayment terms |
WHAT CHANGES BEFORE AND AFTER SUPPORT?
Cash remaining = take-home income − living costs − existing debt − new principal − self-paid interest − fees − home costs − self-funded purchase payments. Include support only after its conditions and receipt timing are confirmed. Later reimbursement does not remove an upfront outflow.
Approximate monthly interest is opening balance × annual rate / 12. This illustrates a method only; actual payments follow the contract and day count. Before entering home costs, separate purchase, fit-out and move-in funds.
| Entry | Supported month | After support |
|---|---|---|
| Balance / principal due | Bank schedule | Bank schedule |
| Interest / support / self-paid | Separate all three | Apply terms still effective |
| Fees / upkeep / self-funded purchase | Quotes and actual dates needed | Quotes and actual dates needed |
| Remaining cash / reserve | Calculate when inputs are complete | Compare with household reserve target |
HOW DO YOU STRESS-TEST INCOME AND INTEREST?
Test each change separately, then together. An illustrative test reduces income by 20% and increases the annual rate by 2 percentage points from a confirmed input. These are stress assumptions, not forecasts or a bank offer.
Keep the principal method consistent and update balances each period. If affordability depends on continuous tenancy, verify that income. Essential household reserves should remain separate, not be exhausted to make repayments look manageable.
WHICH LOAN SIZE PRESERVES FLEXIBILITY?
A suitable loan remains serviceable after support and leaves fit-out funds and money for family priorities. The maximum limit is a ceiling, not a target.
Check three things: the bank confirms post-support payments, reserves remain adequate and intended use is clear. For rental plans, start with whole-villa demand requiring verification.
Without an individual schedule, monthly payments and approval cannot be confirmed. This article provides a checking method, not individual credit terms.
SOURCES AND LIMITATIONS
Reviewed 19 November 2026: project data profile (11/2026); R3AB-SALES POLICY-11.2026 loan section; Price and payment schedule effective 16.11.2026, page 8 signed 12 September 2026. No individual loan approval, operating quote or verified lease supports the examples. Worksheets and care schedules are editorial tools; assumptions do not replace actual figures. WordPress images were reviewed by their labels; scene capture dates remain unverified.
购买 VALLEY OF DREAMS II LUXURY,贷款优惠结束后要还多少?
贷款购买VALLEY OF DREAMS II LUXURY:补贴结束后,收入能否兼顾还款与房屋维护?
利息补贴是否意味着无需付款?
不是。利息补贴与本金宽限不同,费用和购房付款需单独核对;宽限不会免除本金。
“16.11.2026适用价格及付款进度”资料第8页写明方案3提供21个月利息支持及本金宽限。该页签署于2026年9月12日,资料名称不能改变每页签发日期。
R3AB-SALES POLICY-11.2026说明开发商提供自买卖合同签署起最长21个月的100%利息支持。这不是个人贷款批准。图表与文字对放款时间的表述尚未明确一致,确定还款表前须取得书面确认。
计算还款需要哪些资料?
需要实际借款额、放款日期、本金还款方式及补贴后的利率公式。现有资料不足以确定个人每月还款额。
开发商付款比例不自动等于银行贷款比例。请把购房付款进度与信贷计划并列,标明自付和贷款覆盖部分。
| 输入项 | 须确认内容 |
|---|---|
| 贷款 | 获批额度;每次放款金额及日期 |
| 补贴与宽限 | 承担方;起止条件;失去补贴的情形 |
| 优惠后利息 | 如适用,基准利率及利差;调整周期;计息基础 |
| 本金与费用 | 本金时间表;各项费用;提前还款条件 |
补贴前后有什么不同?
剩余现金=到手收入-生活开支-旧债还款-新贷款本金-自付利息-费用-房屋支出-自筹购房款。只有补贴条件和到账时间明确后才计入。事后返还利息不等于当期无需先付款。
每月利息粗算为期初余额×年利率÷12。这仅示意方法,实付按合同及计息天数确定。填写房屋支出前,应分开房价、装修与入住资金。
| 填写项目 | 补贴期月份 | 补贴结束后 |
|---|---|---|
| 余额/到期本金 | 银行计划 | 银行计划 |
| 利息/补贴/自付 | 三项分列 | 按仍有效条件 |
| 费用/维护/自付购房款 | 需报价及实际日期 | 需报价及实际日期 |
| 剩余现金/储备 | 输入完整后计算 | 与家庭储备目标比较 |
如何测试收入和利率变化?
先分别测试,再同时测试。例如假设收入下降20%,年利率比已确认输入提高2个百分点。这是压力测试假设,并非预测或银行报价。
保持本金方法一致,逐期更新余额。若只有持续满租才能还款,应先核实租金来源。家庭必需储备应单列,不能耗尽它来使还款表显得可行。
多大贷款能保留主动权?
适合的贷款应在补贴后仍可偿还,并留有装修资金与家庭重要支出。最高额度是上限,不是目标。
选择前核对:银行确认优惠后的还款;储备充足;用途明确。计划出租时,先了解需要核实的整栋租赁需求。
没有个人还款计划,就不能确认月供或审批结果。本文提供核对方法,不能替代个人信贷条件。
来源与限制
核对日期2026年11月19日:项目资料(11/2026);R3AB-SALES POLICY-11.2026贷款部分;16.11.2026适用价格及付款进度第8页,签署于2026年9月12日。示例尚无个人贷款批准、运营报价或已核实租约。计算表和维护日历属于编辑工具,假设不替代实际数据。WordPress图片按标签核对,各场景拍摄日期未确认。
Xem tiếp video & bài viết dự án
Bài viết chuyên sâu
Báo giá VALLEY OF DREAMS II LUXURY: Tư vấn mua
VALLEY OF DREAMS II LUXURY quotation: Buying advice
VALLEY OF DREAMS II LUXURY 报价与购房咨询
Đổi sang VALLEY OF DREAMS II LUXURY, bán nhà cũ lúc nào?
When should you sell your old home to move to VALLEY OF DREAMS II LUXURY?
换住 VALLEY OF DREAMS II LUXURY,何时出售旧房?
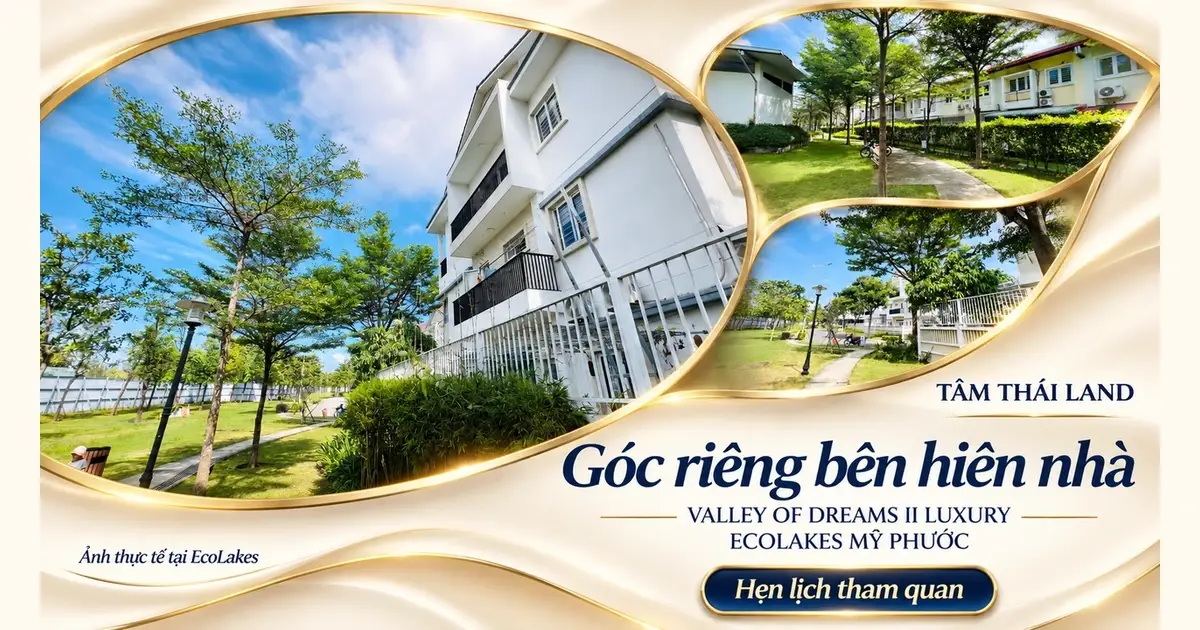
Nhận nhà VALLEY OF DREAMS II LUXURY, hoàn thiện gì trước?
What should you fit out first in your VALLEY OF DREAMS II LUXURY home?
接收 VALLEY OF DREAMS II LUXURY 的住宅后,先装修哪些空间?
Gửi bài viết cho người thân cùng tham khảo.