Hai người có lương đều, nhưng sau khi đặt tiền mua nhà, tài khoản còn bao nhiêu để cả nhà yên tâm sống?
Tiền trọ hằng tháng có thể khiến hai người muốn mua nhà sớm. Nhưng tiền trả góp không chỉ thay chỗ tiền trọ: vẫn còn ăn uống, đi lại, chăm con, chữa bệnh, chi phí vận hành căn hộ và những tháng chờ nhận nhà.
Đừng gộp tất cả tiền tiết kiệm vào “vốn mua nhà”
Phí phát sinh có thể gồm đi lại làm hồ sơ, chuyển nhà, đồ dùng cần thiết và tiền thuê trọ trong giai đoạn chưa nhận bàn giao. Hãy hỏi lịch thanh toán bằng văn bản, khoản nào đã nằm trong giá và khoản nào chưa. Đừng dùng cùng một đồng tiền để tính vừa là vốn nộp, vừa là tiền phòng khi mất việc.
Thử tính bằng chi tiêu thật của nhà mình
Lấy sao kê và ghi chép ba tháng gần nhất, gạch rõ khoản không thể cắt: ăn uống, điện nước, đi làm, chăm con, bảo hiểm và khoản nợ hiện có. Nếu mức chi biến động, dùng tháng tốn nhiều hơn để thử sức chịu đựng. Gia đình chỉ nên cam kết lịch trả nợ khi vẫn còn khoảng thở cho đời sống.
Ba câu hỏi trước khi quyết định
- Sau khi nộp khoản đầu tiên, quỹ dự phòng còn nguyên không? Nếu đã phải rút quỹ để đủ tiền đóng, nên điều chỉnh thời điểm hoặc phương án mua.
- Nếu tạm mất một nguồn lương, người còn lại có gánh nổi chi phí thiết yếu và tiền trả nợ? Thử trên con số thực tế, không dựa vào thưởng hay tăng ca chưa chắc chắn.
- Khoản vay, lịch trả, lãi suất sau ưu đãi và chi phí lúc nhận nhà đã được xác nhận chưa? Yêu cầu bảng tính cụ thể từ ngân hàng và bên bán trước khi ký.
Với nhà ở xã hội, đủ tiền cũng chưa đồng nghĩa đủ điều kiện mua. Cần kiểm riêng đối tượng, điều kiện nhà ở, thu nhập và hồ sơ theo quy định hiện hành; Bộ Xây dựng có hướng dẫn thủ tục mua nhà ở xã hội. Bạn có thể đọc thêm góc nhìn về việc ở trọ lâu năm rồi tính mua và các bài trong Tin tức & Góc nhìn.
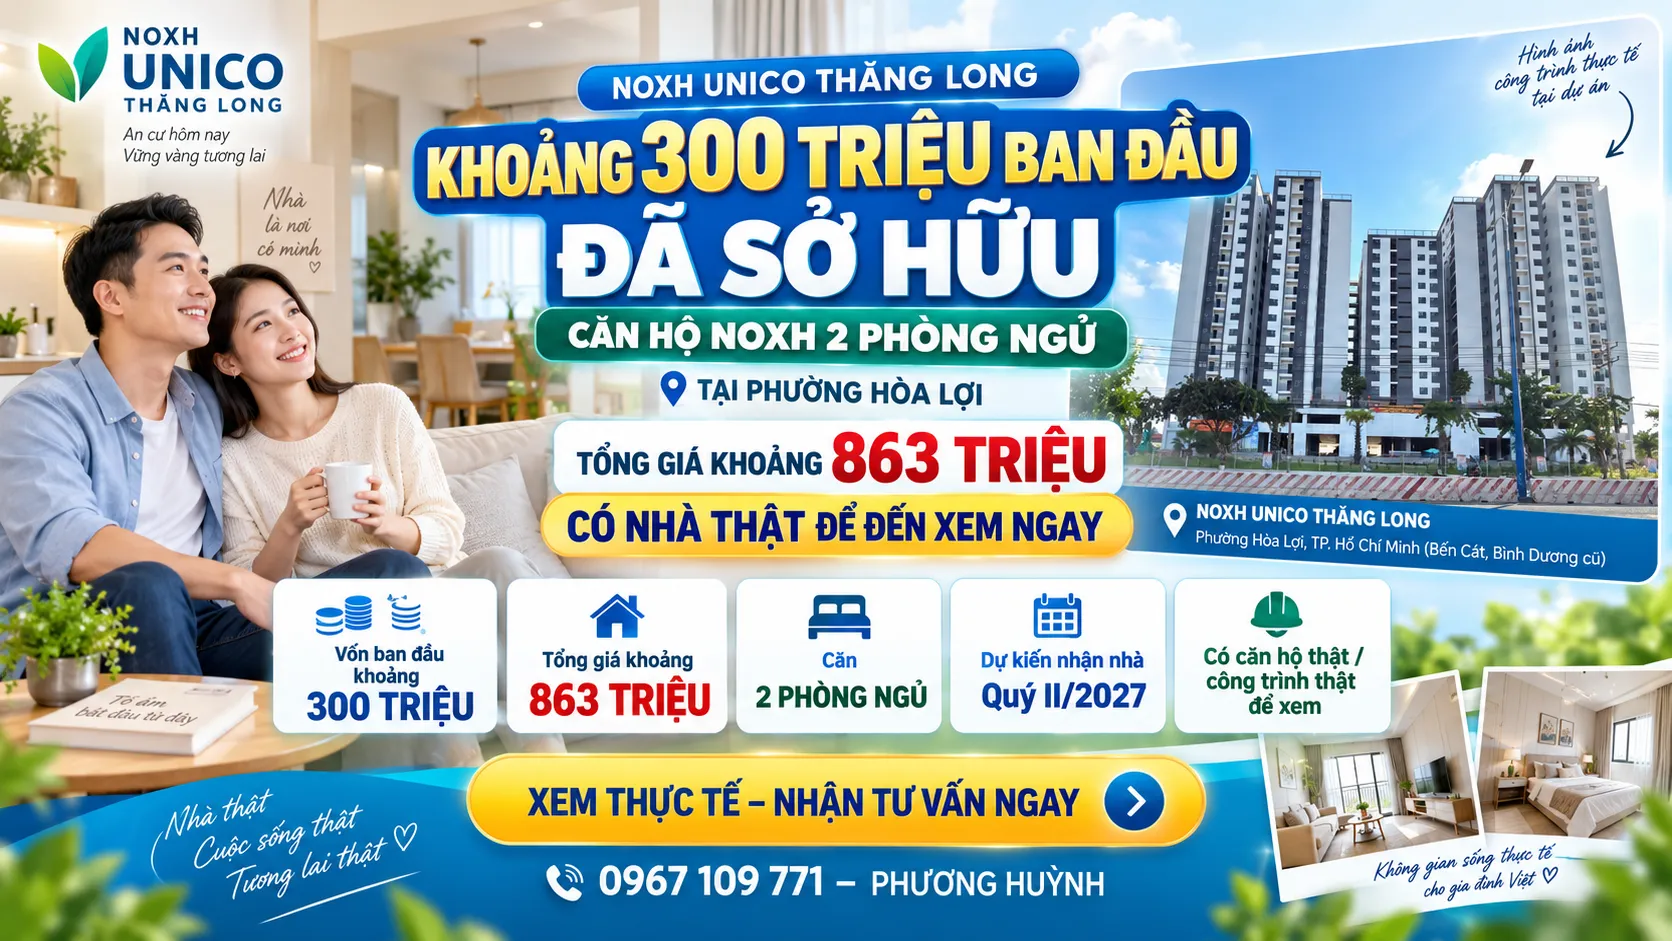
Một bước kiểm cụ thể: Nếu đang cân nhắc Nhà ở xã hội Thăng Long tại Hòa Lợi, hãy mang bốn ô ngân sách của gia đình đối chiếu với lịch thanh toán và phương án vay của đúng căn. Con số vốn ban đầu trong bài giới thiệu là điểm để hỏi lại, không thay cho bảng chi phí và thẩm định hồ sơ riêng của bạn.
Xem phương án căn 2PN và tự đối chiếu ngân sáchMốc 3–6 tháng là gợi ý quản lý quỹ khẩn cấp, không phải cam kết cho vay hay tư vấn tài chính cá nhân. Cập nhật nội dung: 01/10/2026.