300 triệu là một điểm khởi đầu đáng quý. Nhưng đặt hết vào đâu khi cả nhà vẫn đang thuê trọ?
Ba lựa chọn giải quyết ba việc khác nhau
Đừng so “đất sẽ tăng giá” với “căn hộ sẽ mất giá” bằng dự đoán. Hãy so việc mỗi lựa chọn phục vụ ngày sống thật của gia đình như thế nào, và rủi ro nào mình chịu được.
Trước khi dùng 300 triệu, thử ba phép kiểm
- Giữ lại khoản an toàn: ghi chi phí thiết yếu mỗi tháng, khoản dự phòng khi giảm thu nhập, tiền thuê trong thời gian chờ nhà và chi phí dọn vào. Đừng mặc định dùng trọn 300 triệu làm vốn mua.
- Tính tiền còn lại để sống: lấy thu nhập thực nhận trừ sinh hoạt, người phụ thuộc, nợ hiện có, rồi mới thử các kịch bản trả góp theo báo giá ngân hàng. Thử cả tháng có thu nhập thấp hơn bình thường.
- Kiểm sản phẩm cụ thể: với đất, đối chiếu đúng thửa, quyền sử dụng, quy hoạch và lối đi; với căn hộ, đối chiếu đúng mã căn, giá, tiến độ thanh toán, điều kiện mua, phí sử dụng và mốc bàn giao.
Nếu đang thuê nhà, bài ở trọ lâu năm có nên tính mua nhà ở xã hội giúp gia đình nhìn thêm tiền thuê trong lúc chờ nhận nhà. Bạn cũng có thể xem các góc nhìn khác tại Tin tức Tâm Thái Land.
Khi nào bắt đầu xem căn hộ?
Hãy bắt đầu tìm hiểu khi gia đình muốn ở ổn định, có thể đi làm từ vị trí ấy và còn tiền dự phòng sau phần vốn ban đầu. Tìm hiểu không có nghĩa phải đặt cọc: trước tiên xin bảng giá đúng căn, lịch thanh toán, danh sách chi phí và phương án vay dựa trên hồ sơ của chính mình.
Nhà ở xã hội có điều kiện về đối tượng, nhà ở và thu nhập; khoản vay còn phụ thuộc thẩm định của ngân hàng. Vì vậy, 300 triệu không tự động là vé mua căn hộ. Nếu chưa đáp ứng một điều kiện hoặc số tiền mỗi tháng quá căng, giữ tiền và chuẩn bị thêm vẫn là một quyết định có trách nhiệm.
Nếu sinh hoạt và công việc gắn với khu vực phường Hòa Lợi, bạn có thể xem thông tin Nhà ở xã hội Thăng Long, rồi yêu cầu đối chiếu đúng căn 2PN, điều kiện hồ sơ và dòng tiền của gia đình. Mức tổng giá tham khảo và vốn ban đầu cần được xác nhận theo căn và thời điểm giao dịch.
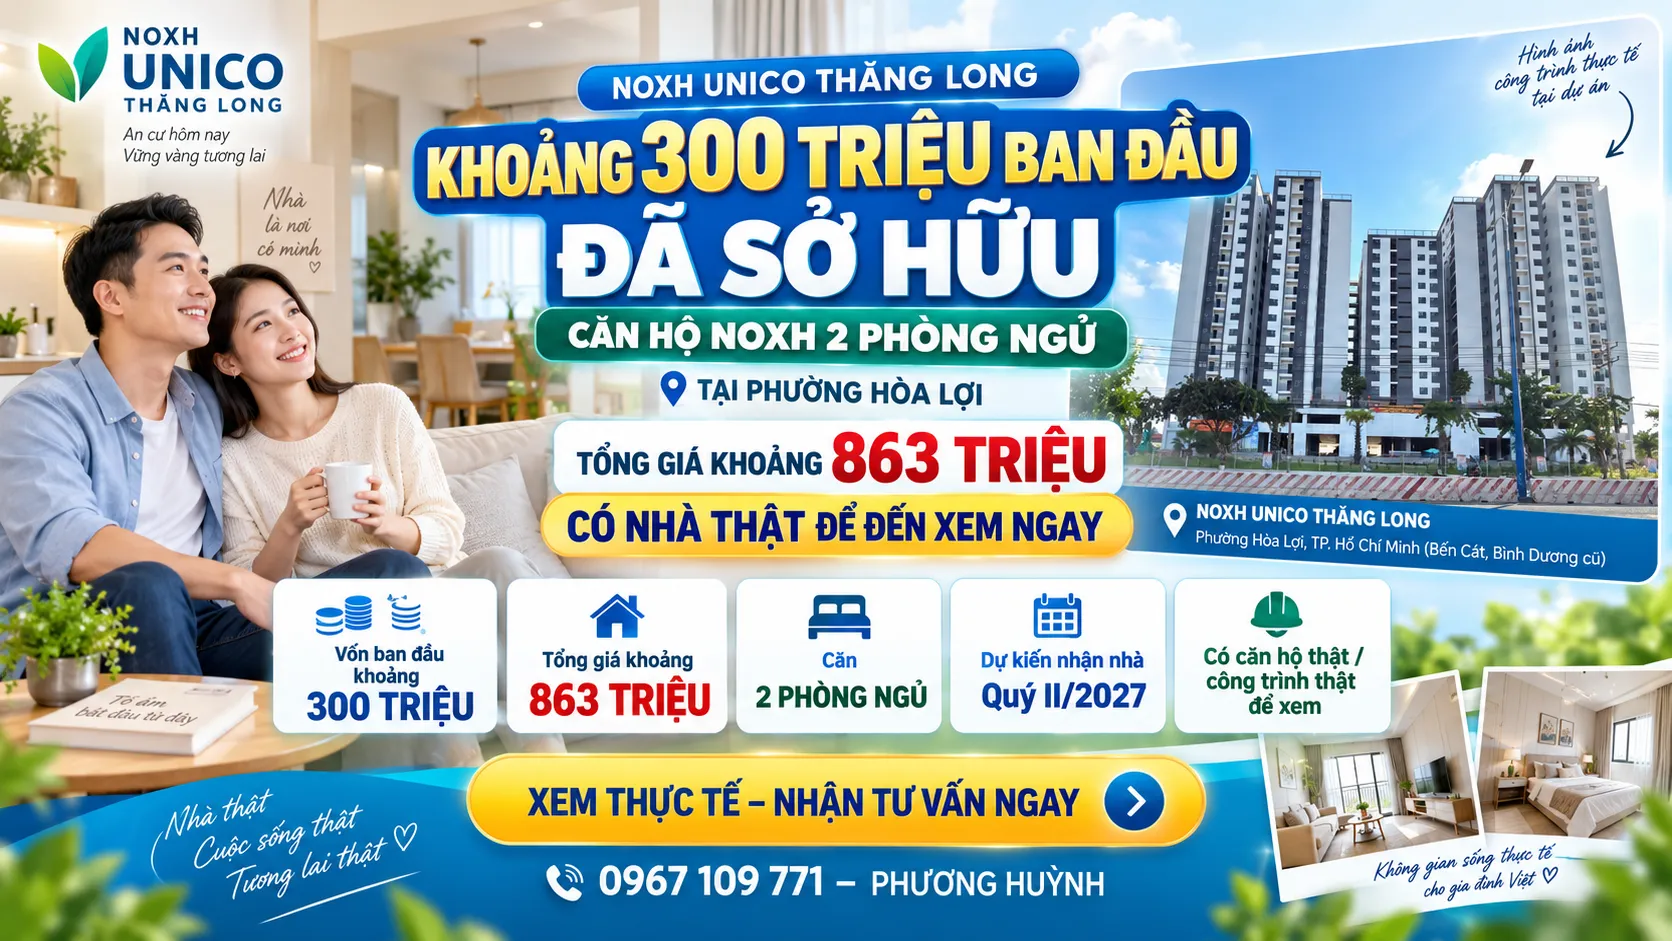
Ảnh tư liệu giới thiệu phương án tham khảo; giá, căn, điều kiện mua và khoản vay cần kiểm theo hồ sơ thực tế.
Xem cách tính phương án căn 2PN