Giữ 5% tiền mua nhà đến khi có sổ: Ai giữ, áp dụng với ai?
Đăng ngày 23/10/2026 · Cập nhật 23/10/2026
Quốc hội bàn giữ 5% tiền mua nhà: Chậm sổ, chậm bàn giao thì người mua được bảo vệ đến đâu?
TOÀN QUỐC · Quốc hội thảo luận 22/10/2026 · Kiểm 23/10/2026
Quốc hội đang bàn cách bảo đảm 5% tiền mua nhà còn lại. Nếu chủ đầu tư chậm giao nhà hoặc chậm sổ, khoản ấy bảo vệ gia đình đến đâu?
Giữ khoản cuối giúp kiểm soát tiền, chưa thay mọi cam kết
Đề xuất tài khoản phong tỏa bổ sung cách quản lý tiền. Nó không tự bảo đảm nhà sẽ bàn giao đúng hạn hoặc hồ sơ đủ điều kiện cấp sổ.
Trần thu trước khi cấp giấy, trong phạm vi Điều 25 hiện hành.
Khoản cuối đang được bàn thêm cơ chế bảo đảm.
Cơ chế này có áp dụng cho mọi dự án?
Khoản 3 Điều 25 Luật Kinh doanh bất động sản điều chỉnh thanh toán mua bán, thuê mua bất động sản hình thành trong tương lai. Khi chưa được cấp Giấy chứng nhận, bên bán không được thu quá 95% giá trị hợp đồng.
Tờ trình ngày 22/10 nêu phương án bảo đảm khoản 5% bằng tài khoản phong tỏa hoặc thỏa thuận. Báo cáo thẩm tra đề nghị làm rõ nguyên tắc quản lý và xử lý rủi ro.
Nhà hình thành trong tương lai
Đọc đúng phạm vi điều luật, loại hợp đồng và thời điểm giao dịch.
Giao dịch có cơ chế khác
Nhà bán lại, đất riêng lẻ hoặc thuê thông thường không mặc nhiên cùng quy tắc.
Dự thảo còn làm rõ phạm vi không áp dụng với giao dịch nhà ở xã hội, nhà ở chính sách. Người mua cần đọc cơ chế nhà ở tương ứng. Chưa thể coi mọi hợp đồng cũ đã phải chuyển 5% vào ngân hàng.
Hợp đồng 3 tỷ thì phần tiền cuối là bao nhiêu?
Ví dụ giả định: cơ sở tính trong hợp đồng là 3 tỷ đồng. Đây không phải giá của một dự án.
Phần 95%
2,85 TỶ3 tỷ × 95%.
Khoản 5% còn lại
150 TRIỆU3 tỷ × 5%.
Trần 95% không cho phép thu ngay số này ở mọi giai đoạn. Những mốc trước bàn giao còn chịu giới hạn riêng. Không nhập tiền cọc, bảo trì hoặc khoản ngoài giá vào cùng một phép tính khi chưa rõ căn cứ.
Chậm bàn giao khác chậm cấp sổ thế nào?
Nhà chưa được giao đúng hẹn
Đối chiếu lịch bàn giao, điều kiện gia hạn và trách nhiệm trong hợp đồng.
Đã nhận nhà, chưa được cấp giấy
Kiểm tình trạng hồ sơ và điều kiện thu khoản cuối. Đã nộp hồ sơ khác với đã được cấp giấy.
Điều 48 yêu cầu thỏa thuận phạt, bồi thường do chậm bàn giao được ghi trong hợp đồng. Bảo lãnh theo Điều 26 là một cơ chế riêng, với phạm vi và điều kiện cụ thể.
Nếu lựa chọn bảo lãnh, cần kiểm thư bảo lãnh dành cho mình, thời hạn và cách yêu cầu thực hiện. Người mua có thể lựa chọn không có bảo lãnh bằng văn bản; quy định này không áp dụng cho nhà ở xã hội.
Vì vậy, tài khoản giữ 5% không tự trở thành quỹ hoàn trả toàn bộ tiền mua nhà. Cũng không tự sinh một mức phạt khi chủ đầu tư chậm tiến độ.
Tiền ở ngân hàng đã có nghĩa là được phong tỏa?
Chuyển tiền qua ngân hàng và hạn chế quyền rút tiền là hai việc khác nhau. Lợi ích chỉ rõ khi có tài liệu xác định ai kiểm soát khoản tiền cuối.
Đúng chủ tài khoản và đúng khoản tiền.
Ai được yêu cầu rút hoặc thay đổi điều kiện?
Cần chứng từ nào, ai xác nhận, xử lý tranh chấp ra sao?
Đây là khung kiểm thỏa thuận, chưa phải quy trình ngân hàng bắt buộc mới. Đừng tự mở tài khoản rồi coi đã đáp ứng dự thảo. Phí, lãi và cách xử lý khi hồ sơ kéo dài cũng cần ghi rõ.
Nếu bên bán yêu cầu trả đủ để nhận chìa khóa?
Giả định căn hộ thuộc phạm vi Điều 25, người mua chưa được cấp Giấy chứng nhận. Bên bán gửi yêu cầu nộp đủ 100%, gọi khoản cuối là “tiền giữ hồ sơ”.
Hãy đối chiếu bản chất khoản thu với lịch thanh toán và căn cứ pháp luật. Gửi câu hỏi bằng văn bản, nêu đúng số tiền, điều kiện thu và phương án đề nghị.
Đổi tên khoản tiền chưa đủ để làm rõ tính hợp lệ. Ngược lại, người mua không nên tự dừng mọi khoản đã đến hạn đúng luật. Với hợp đồng đang tranh chấp, cần tư vấn trên bộ hồ sơ cụ thể.
Cắt thủ tục có làm giảm trách nhiệm với người mua?
Tờ trình đề xuất cắt 4/12 thủ tục; tinh giản, rút thời gian 7/12 thủ tục; đơn giản hóa 9/31 điều kiện kinh doanh. Đây là nội dung dự kiến, không phải giấy phép bỏ qua hồ sơ của căn đang bán.
Ít vòng xử lý có thể giúp dự án đi nhanh hơn. Tuy nhiên, người mua vẫn cần biết đúng bên ký, điều kiện giao dịch và nghĩa vụ còn lại. Không nên đổi sự rõ ràng của hợp đồng lấy một lời hẹn “thủ tục đã được bỏ”.
Phiếu kiểm khoản cuối trước khi ký
Khoản tiền
Giá trị làm cơ sở tính…; 5% tương ứng…; các khoản tách riêng…
Quyền kiểm soát
Chủ tài khoản…; tài liệu xác nhận phong tỏa…; người có quyền yêu cầu giải tỏa…
Mốc và rủi ro
Chứng từ giải tỏa…; hạn cung cấp…; phí, lãi…; xử lý chậm sổ hoặc tranh chấp…
Giữ cùng hợp đồng, thư bảo lãnh nếu có, lịch thu tiền và các phản hồi. Chờ nội dung cuối về hiệu lực, phạm vi và chuyển tiếp trước khi coi đề xuất là nghĩa vụ mới.
Căn cứ và giới hạn
Kiểm 23/10/2026: Điều 25, 26, 48 Luật Kinh doanh bất động sản 2023; mẫu hợp đồng theo Nghị định 96/2024 trên Cổng Chính phủ; tờ trình và báo cáo thẩm tra ngày 22/10. Nội dung phong tỏa 5% và cắt thủ tục là đề xuất. Ví dụ tiền và yêu cầu thanh toán là giả định.
Thêm một góc nhìn về nơi ở. Thông tin dự án dưới đây độc lập với cơ chế pháp lý vừa phân tích.
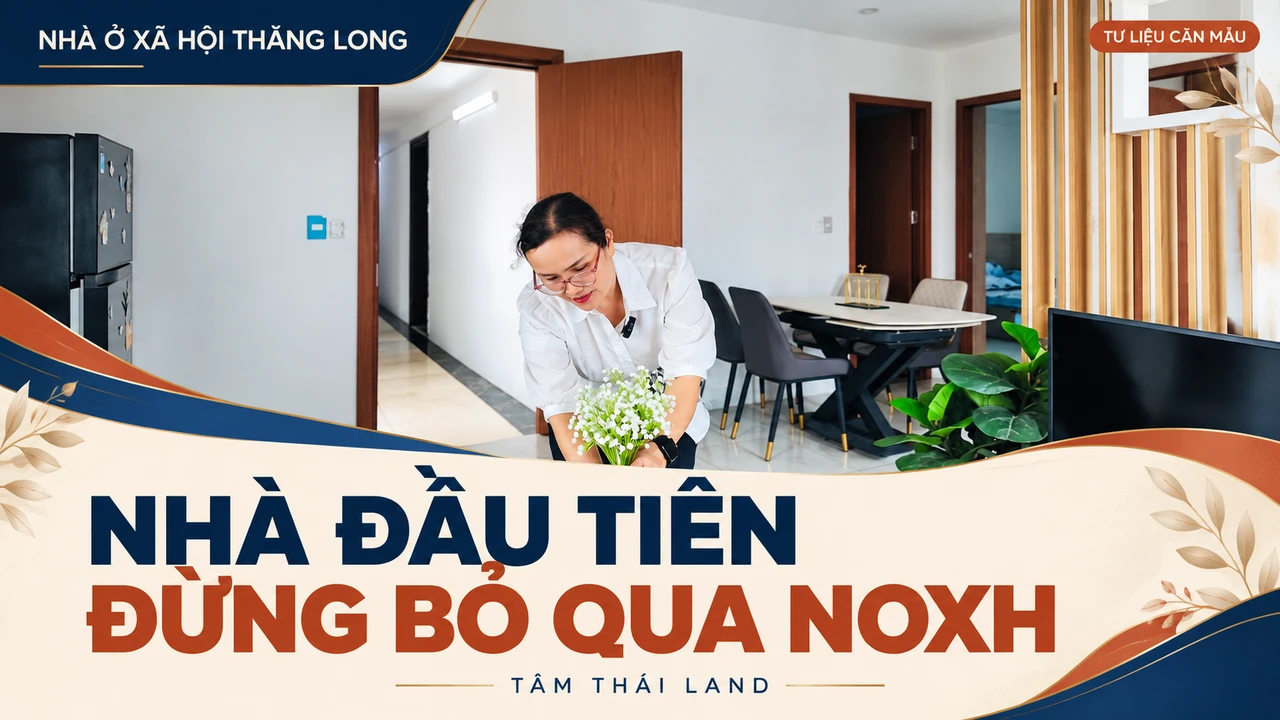
Nhà ở xã hội Thăng Long · Hòa Lợi – TP.HCM
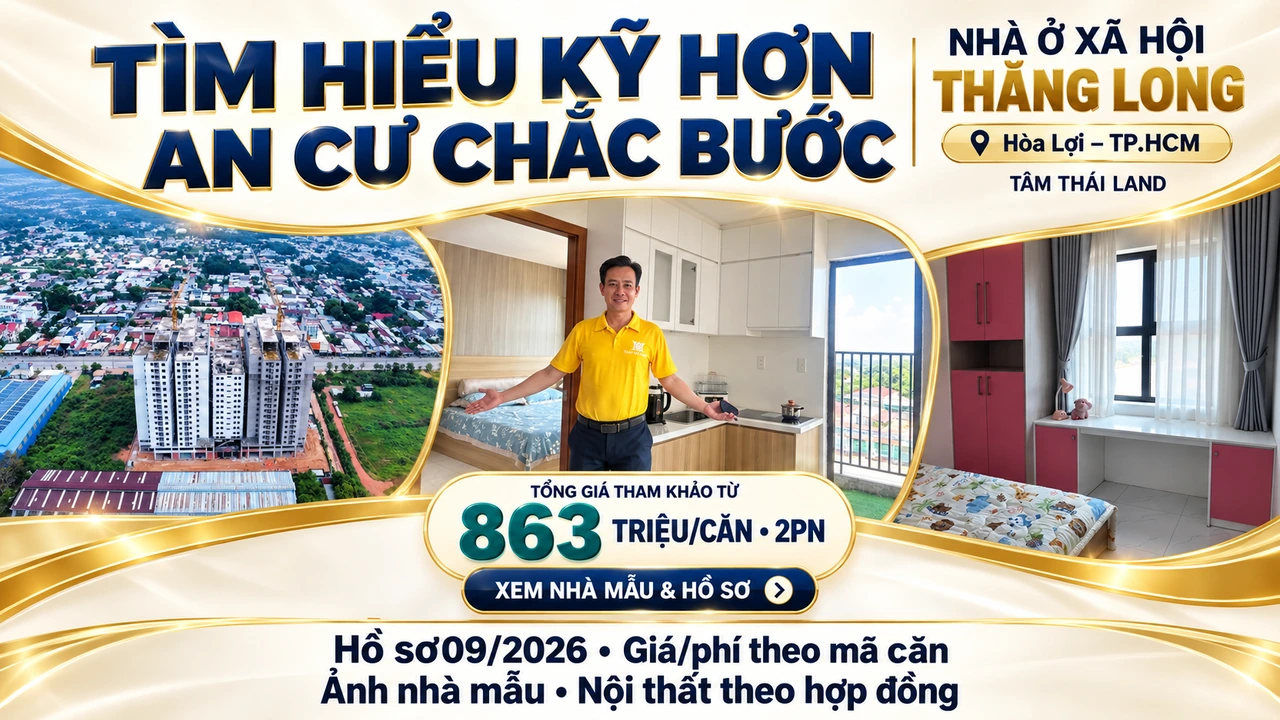
Nếu gia đình đang tìm nơi ở tại Hòa Lợi–TP.HCM, có thể xem công năng và hồ sơ Nhà ở xã hội Thăng Long. Hãy hỏi đúng mã căn, điều kiện mua và chi phí; thông tin chính sách trong bài không tự xác nhận quyền mua hoặc vay.
Giá trên ảnh là tổng giá tham khảo từ 863 triệu/căn 2 PN theo hồ sơ người dùng tháng 09/2026, đọc lại 23/10/2026; chưa xác nhận giá hiện hành, khoản đã/chưa gồm hoặc căn còn bán. Hỏi lại theo mã căn; không cam kết được mua hoặc vay.
Tìm hiểu Thăng LongROX Living Aquamarine · Diễn Châu – Nghệ An
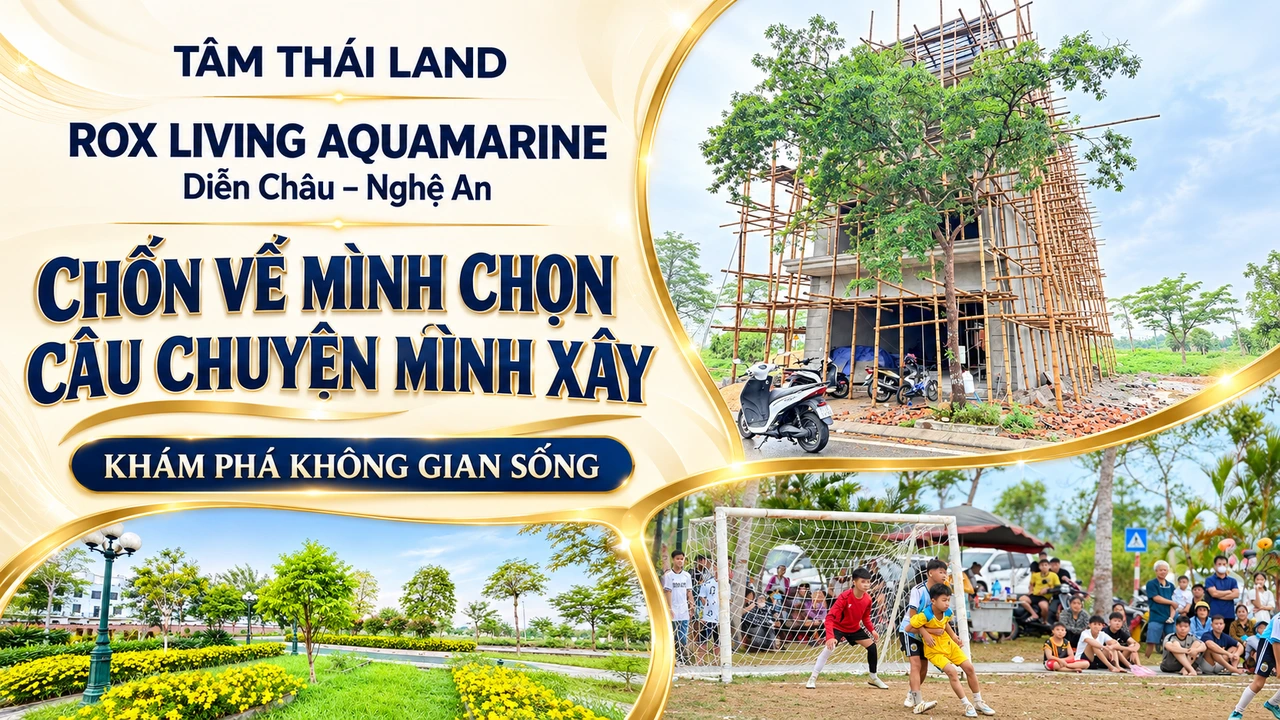
Với dự định an cư ở Nghệ An, bạn có thể tìm hiểu Aquamarine tại Diễn Châu. Khi xem cảnh quan và đường đi, hãy đối chiếu thêm hồ sơ đúng sản phẩm, mục đích sử dụng và kế hoạch tài chính của gia đình.
Tìm hiểu Aquamarine