Căn hộ cho thuê gần trung tâm tài chính Đà Nẵng: Cách tính
Đăng ngày 26/10/2026 · Cập nhật 26/10/2026
Trung tâm tài chính Đà Nẵng: Có đủ căn cứ để mua căn hộ cho thuê chưa?
Cụm từ “căn hộ đón chuyên gia trung tâm tài chính” có thể làm một phương án cho thuê nghe thuyết phục. Nhưng chủ nhà trả tiền mua, nội thất và khoản vay theo lịch của mình. Khách thuê chỉ trả khi có nhu cầu, chọn đúng căn và thực hiện hợp đồng. Hai lịch ấy chưa chắc trùng nhau.
Chưa đủ căn cứ mua chỉ từ thông tin trung tâm tài chính phát triển. Cần kiểm căn hộ có thể khai thác đúng mục đích, người thuê cụ thể và dòng tiền khi nhu cầu đến chậm. Bài này giúp lập bảng tiền vào–ra trong 12 tháng. Số minh họa hoàn toàn giả định, không phải giá thuê hoặc lợi suất khảo sát tại Đà Nẵng.
Quy hoạch mở một hướng nghiên cứu, chưa trả tiền thuê cho chủ nhà
Trang 11 của Quyết định 2016/QĐ-TTg ngày 21/10/2026 nêu hệ thống trung tâm tài chính, thương mại và dịch vụ chất lượng cao. Trang 17 định hướng phát triển trung tâm tài chính quốc tế gắn với đổi mới sáng tạo và công nghệ số. Đây là bối cảnh để nghiên cứu nhu cầu, không phải cam kết có khách cho một căn hộ.
Trang 34 đưa hạ tầng tài chính vào nhóm chương trình, dự án ưu tiên. Danh mục ưu tiên chưa xác nhận thời điểm từng nhóm người đến làm việc hoặc chọn nơi ở. Một địa chỉ được giới thiệu gần không gian phát triển cũng cần được kiểm bằng hành trình thực tế và hồ sơ vị trí.
Bài không dùng quy mô định hướng để suy ranh của căn hộ. Cũng không suy số tổ chức tài chính thành số hộ thuê. Trước quyết định mua, hãy tách thông tin về hệ sinh thái kinh doanh với bằng chứng cho phương án nhà ở. Cầu nối còn thiếu phải được khảo sát, không lấp bằng lời quảng bá.
Một tổ chức hiện diện không đồng nghĩa mọi nhân sự thuê ở gần
Trang chính thức VIFC-DN giới thiệu các lĩnh vực tài chính và dịch vụ chuyên môn hỗ trợ. Nguồn này giúp đặt giả thuyết về những nhu cầu cần tìm hiểu. Nó không cho biết ai cần thuê căn hộ mình đang xem, ngân sách bao nhiêu hoặc thời hạn cư trú ra sao.
Có người đã sống tại Đà Nẵng, có người đến ngắn ngày và có người đi cùng gia đình. Đây là những trường hợp cần phân biệt, chưa phải cơ cấu nhân sự được khảo sát. Một tổ chức có thể có giải pháp lưu trú riêng. Người làm việc cũng có thể chọn nơi khác vì trường học hoặc công việc của người thân.
Hãy hỏi nhu cầu bằng sản phẩm cụ thể: số phòng, thời gian thuê, người ký và người thanh toán. Nếu nhận thông tin qua đơn vị môi giới hoặc quản lý, cần biết nguồn và ngày xác nhận. Một danh sách người quan tâm khác hợp đồng thuê. Với hợp đồng, cần đọc điều kiện bắt đầu, chấm dứt và nghĩa vụ trả tiền.
Kiểm loại khai thác trước khi so doanh thu
Khách đến chậm, khoản phải bù thay đổi
- Thu được 10 tháng12triệu đồng/năm cần bù120 − 24 − 108 = −12
- Thu được 7 tháng48triệu đồng/năm cần bù84 − 24 − 108 = −48
Cho thuê để ở theo tháng và khai thác lưu trú ngắn ngày có cách vận hành khác nhau. Không lấy mức giá của một loại để tính cho loại còn lại. Cần kiểm hồ sơ tài sản, mục đích sử dụng, nội quy và các điều kiện áp dụng cho cách khai thác dự kiến.
Bài không xác nhận một căn hộ được phép kinh doanh lưu trú. Khách nước ngoài hoặc đơn vị thuê cho nhân sự có thể cần hồ sơ riêng. Nếu phụ thuộc những nhóm này, hãy hỏi thủ tục phù hợp. Những khoản chưa rõ phải ghi thành việc cần xác minh trước khi đặt cọc hoặc ký hợp đồng mua.
Cũng cần đọc phạm vi dịch vụ của bên quản lý. Họ tìm khách, thu tiền, xử lý sửa chữa hay chỉ đăng tin? Ai trả phí khi trống, ai chịu hư hỏng và tiền đặt cọc được giữ thế nào? Cùng một mức thuê được giới thiệu nhưng phân chia nghĩa vụ khác nhau có thể tạo dòng tiền rất khác cho chủ nhà.
Tiền thuê chào không phải tiền thu về cả năm
Bảng tính cần bắt đầu bằng lịch tiền thực nhận. Ghi từng tháng có người thuê, tháng trống, thời gian miễn tiền và khoản giảm đã thỏa thuận. Nếu thu nhiều tháng một lần, giữ đúng tháng nhận để thấy lúc nào thiếu tiền. Không dàn đều rồi quên ngày phải trả nợ.
Tiền đặt cọc có nghĩa vụ hoàn trả không nên coi là doanh thu được sử dụng tự do. Khoản hoàn hoặc giữ lại cần xử lý theo hợp đồng và tình trạng thực tế. Với tiền thuê chưa nhận, hãy ghi khoản phải thu riêng thay vì coi tiền đã vào tài khoản.
Sau đó ghi phí quản lý chủ chịu, phí tìm khách, sửa chữa, bảo trì, bảo hiểm nếu có và thuế theo hồ sơ áp dụng. Không mặc định mọi khoản đều do khách trả. Khoản nào đã trừ trong số tiền đơn vị quản lý chuyển về thì không trừ thêm lần nữa. Lưu căn cứ của từng dòng để có thể kiểm lại phép tính.
Tách tiền vận hành với nghĩa vụ vay và vốn đầu
Một tài sản có tiền thuê còn lại sau vận hành vẫn có thể thiếu tiền trả vay. Chủ nhà cần bảng riêng về lãi và gốc theo lịch thực tế. Phần gốc làm giảm dư nợ nhưng vẫn là tiền ra khỏi tài khoản trong kỳ. Không bỏ dòng này khi hỏi gia đình có chịu được phương án không.
Tiền mua, chi phí giao dịch, nội thất và sửa ban đầu cũng cần được ghi. Chúng khác khoản chi lặp lại mỗi tháng. Món đồ dùng nhiều năm có thể cần kế hoạch thay thế riêng. Không vừa trừ toàn bộ tiền mua ban đầu vừa trừ lại như khoản đã trả mỗi năm.
Phần tiền còn lại chưa chứng minh mức sinh lời tốt. Muốn so hiệu quả vốn phải thống nhất tổng vốn, kỳ tính, nghĩa vụ thuế và cách xử lý tài sản cuối kỳ. Bài không tính lợi nhuận bán lại hoặc dự báo tăng giá. Mục tiêu trước mắt là thấy tháng thiếu tiền và nguồn bù có thể duy trì.
Ví dụ giả định: Có khách vẫn có thể phải bù tiền
Giả sử tiền thuê là 12 triệu đồng cho mỗi tháng thực nhận. Một năm nhận đủ 10 tháng thì tổng thu là 120 triệu đồng. Các chi phí vận hành chủ chịu đã đưa vào mô hình là 24 triệu đồng/năm. Phần còn lại trước nghĩa vụ vay là 96 triệu đồng.
Nếu tổng tiền trả gốc và lãi trong năm giả định là 108 triệu đồng, gia đình còn phải bù 12 triệu đồng. Đây chưa phải kết luận lỗ của toàn bộ khoản đầu tư. Ví dụ chỉ cho thấy tiền vận hành còn lại chưa đủ nghĩa vụ vay đã đưa vào. Chưa tính vốn đầu, tăng giá hoặc những khoản ngoài mô hình.
Thử trường hợp chỉ nhận đủ 7 tháng, vẫn giữ chi phí 24 triệu và nghĩa vụ vay 108 triệu. Thu còn 84 triệu; sau vận hành còn 60 triệu; khoản cần bù là 48 triệu. Chi phí thực có thể thay đổi theo số tháng thuê, nên cần thay giả định khi có dữ liệu. Những số này không đại diện giá, công suất hoặc mức vay tại Đà Nẵng.
Công cụ: Lịch tiền thực nhận và khoản gia đình phải bù
Chép bốn ô dưới đây vào bảng tính, rồi mở 12 cột tháng. Đầu vào cần lịch thu theo hợp đồng, chi phí đã kiểm và lịch trả vay từ hồ sơ của mình. Dùng cùng đơn vị tiền và cùng kỳ. Ghi riêng khoản một lần, khoản phải hoàn trả và dự kiến chưa xác minh.
Ở mỗi tháng, lấy tiền thuê thực nhận trừ chi vận hành rồi trừ tiền gốc, lãi phải trả. Dòng âm cho biết cần nguồn bù; dòng dương chưa chắc được rút hết vì còn nghĩa vụ hoặc khoản dự phòng. Cuối năm cộng các dòng, đồng thời giữ tháng thiếu lớn nhất. Tổng năm dương không xóa được khó khăn tiền mặt ở một thời điểm.
Công cụ không xác nhận quyền cho thuê, nghĩa vụ thuế hoặc khả năng được vay. Nó cũng không dự báo khách sẽ đến nhờ trung tâm tài chính. Đầu ra là lịch tiền, điều kiện cần kiểm và giới hạn gia đình chấp nhận. Nếu phải bù, chỉ ghi nguồn thu khác khi nguồn ấy thực sự có thể sử dụng.
Tiền vào thực nhận
12 tháng; ngày nhận; số tiền sau giảm/miễn: …
Khoản chưa thu; đặt cọc phải hoàn; bằng chứng và ngày: …
Chi phí chủ chịu
Phí quản lý, tìm khách, sửa chữa, bảo trì, thuế theo hồ sơ: …
Khoản đã trừ trước khi chuyển tiền; chi một lần tách riêng: …
Nghĩa vụ vay và khoản bù
Gốc/lãi từng tháng; tiền còn sau vận hành: …
Khoản phải bù; tháng thiếu lớn nhất; nguồn bù thực có: …
Nhu cầu đến chậm
Số tháng thực nhận giảm; chi phí cần điều chỉnh; ngày kiểm lại: …
Giới hạn chấp nhận; điều kiện dừng; hồ sơ còn thiếu: …
Đối chiếu ví dụ giả định · triệu đồng/năm
10 tháng: 12 × 10 = 120; trừ24 còn96; trả vay108 → cần bù12.
7 tháng: 12 × 7 = 84; trừ24 còn60; trả vay108 → cần bù48.
Chỉ kiểm phép tính tiền vào–ra với giả định đã nêu; không là lợi suất, giá thị trường hoặc ngưỡng an toàn cho mọi gia đình.
Căn hộ có nhu cầu hiện tại có thể đứng vững theo một lý do khác
Phản biện hợp lý là không phải chờ đủ khách từ trung tâm tài chính mới được mua. Một căn hộ có nhóm thuê hiện tại, pháp lý phù hợp và giá mua tương xứng có thể được xem xét riêng. Khi đó, căn cứ chính là khả năng khai thác đang kiểm được; triển vọng mới chỉ là khả năng bổ sung.
Hãy lập hai phương án: chỉ dùng nhu cầu hiện tại và có thêm nhóm khách kỳ vọng. Nếu phương án cơ sở đã vượt giới hạn tiền bù, cần tìm lý do đủ mạnh trước khi chấp nhận. Không nên chuyển một khoảng thiếu hiện tại thành con số tăng giá tương lai để làm bảng trông cân đối.
Ngược lại, hợp đồng có sẵn cũng không loại hết rủi ro. Cần đọc thời hạn, điều kiện dừng, mức thu thực tế và trách nhiệm sửa chữa. Một quyết định tốt nên ghi rõ dữ kiện nào khiến giữ, giảm quy mô hoặc dừng phương án. Gia đình có thể chấp nhận mức tiền bù riêng, nhưng phải biết nó đến từ đâu và kéo dài được bao lâu.
Căn cứ và bước kiểm trước khi trả tiền
Bài đối chiếu trang 11, 17 và 34 của bản ký Quyết định 2016. Nội dung lĩnh vực hoạt động trên trang chính thức VIFC-DN chỉ dùng làm bối cảnh đặt câu hỏi. Không dùng thông tin quảng bá hạ tầng hoặc ưu đãi để suy giá thuê. Chưa có khảo sát thị trường cho một khu căn hộ cụ thể.
Nguồn hiện có không đủ để xếp hạng căn hộ, xác định ranh trung tâm tài chính cho tài sản hoặc khẳng định khách thuê tương lai. Bài chủ động giữ phạm vi phương pháp tính. Những hồ sơ cần cho một giao dịch cụ thể vẫn phải thu thập theo đúng địa chỉ, loại tài sản và cách khai thác.
Bước tiếp theo là chọn một căn, xác minh điều kiện khai thác rồi lập lịch 12 tháng bằng dữ liệu có ngày. Kiểm nhóm khách và các căn cạnh tranh cùng loại, đọc hợp đồng quản lý và lịch vay. Chỉ đưa khoản thuê đủ căn cứ vào phương án cơ sở. Nếu lợi ích từ trung tâm tài chính chưa kiểm được, giữ nó ngoài phần tiền phải dựa vào để trả nợ.
Đọc tiếp theo câu hỏi của gia đình
Thêm một góc nhìn về nơi ở
Hai dự án Tâm Thái Land giới thiệu dưới đây dành cho nhu cầu tìm hiểu riêng tại TP.HCM và Nghệ An. Hồ sơ của mỗi nơi cần được xem theo đúng tài sản, không suy từ quy hoạch Đà Nẵng.
Nhà ở xã hội Thăng Long · Hòa Lợi – TP.HCM
Xem công năng, hỏi đúng căn
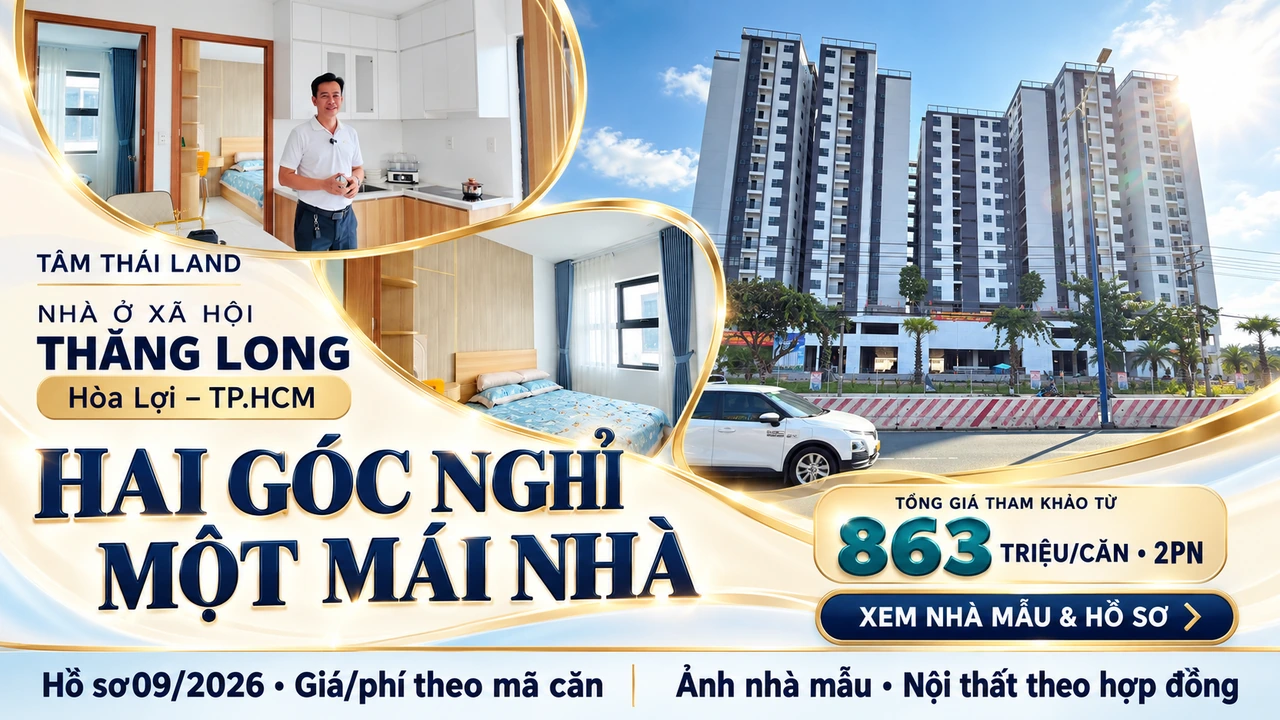
Thăng Long tại Hòa Lợi–TP.HCM là một hướng tìm hiểu riêng nếu gia đình có nhu cầu ở thực tại địa bàn này. Hãy xem công năng căn mẫu, điều kiện mua NOXH và ngân sách của đúng căn; không áp mô hình cho thuê trong bài sang điều kiện mua dự án.
Tìm hiểu Thăng LongẢnh ghi tổng giá tham khảo từ 863 triệu/căn 2PN theo hồ sơ 09/2026 được cung cấp. Cần xác nhận mã căn, diện tích, thuế/phí và giá hiện tại; không bảo đảm điều kiện mua, vay hoặc cho thuê. Nội thất theo hợp đồng.
ROX Living Aquamarine · Diễn Châu – Nghệ An
Dành thời gian hiểu nơi chốn
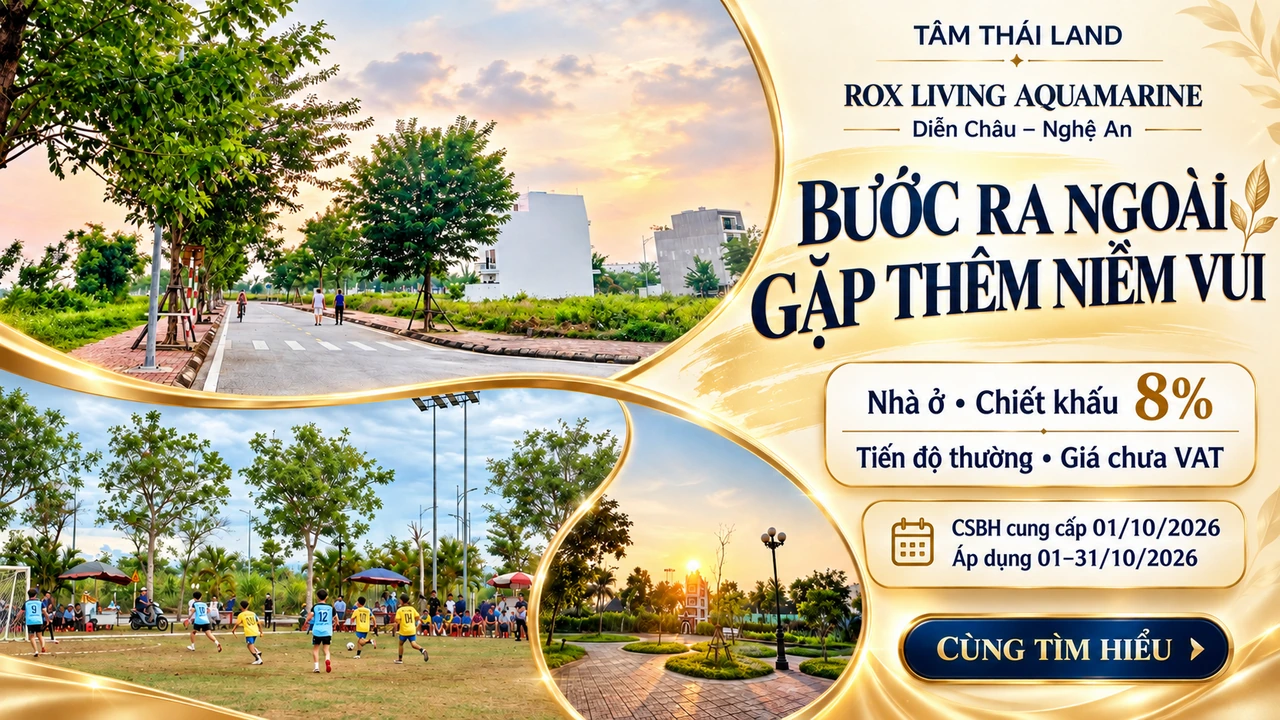
Với nhu cầu riêng tại Diễn Châu–Nghệ An, Aquamarine gợi thêm câu hỏi về cảnh quan và nhịp sinh hoạt. Nên quan sát tại chỗ, đọc hồ sơ đúng sản phẩm và kiểm lịch thanh toán trước khi lựa chọn.
Khám phá AquamarineẢnh nêu chiết khấu 8% cho nhà ở theo tiến độ thanh toán thông thường, giá bán nhà ở chưa VAT. Căn cứ mục III.1 chính sách OLECO-NQ ngày 01/10/2026, áp dụng 01–31/10/2026 trong phạm vi sản phẩm của hồ sơ. Không áp sang mọi lô đất nền hoặc tự cộng với quà tặng hay phương án khác. Tài liệu được cung cấp, chưa xác minh độc lập giá từng sản phẩm.