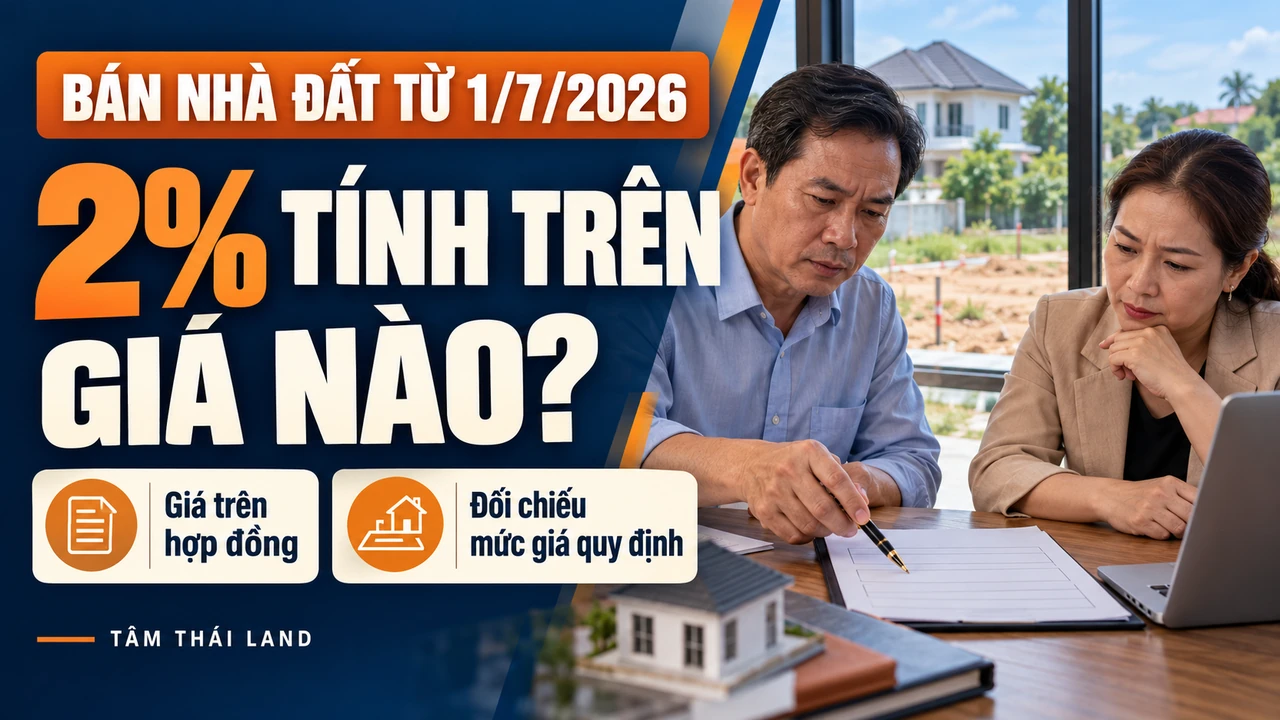
Bán thực tế 3 tỷ đồng nhưng hợp đồng chỉ ghi 2 tỷ: người bán có thể lấy 2 tỷ để nộp thuế? Hãy đối chiếu giá giao dịch, hợp đồng và bảng giá đất trước khi ký.
Quy định lấy giá nào làm căn cứ?
Luật Thuế thu nhập cá nhân số 109/2025/QH15 quy định thuế đối với thu nhập từ chuyển nhượng bất động sản của cá nhân cư trú bằng giá chuyển nhượng × 2%. Nghị định 253/2026/NĐ-CP, có hiệu lực ngày 1/7/2026, hướng dẫn giá chuyển nhượng là giá ghi trên hợp đồng tại thời điểm chuyển nhượng. Riêng quyền sử dụng đất, nếu hợp đồng không ghi giá đất hoặc ghi thấp hơn giá tính theo bảng giá đất và hệ số điều chỉnh giá đất (nếu có), giá tính thuế được xác định theo mức đó. Xem Nghị định 253/2026/NĐ-CP.
Nếu bảng giá đất thấp hơn 2 tỷ thì có được khai 2 tỷ?
Quy tắc so sánh với bảng giá đất đặt ra một ngưỡng giá tính thuế khi giá hợp đồng quá thấp; nó không hợp thức hóa việc hai bên ghi sai giá thực tế. Nếu 3 tỷ là số tiền chuyển nhượng thật, cách an toàn là ghi và kê khai đúng 3 tỷ, giữ chứng từ thanh toán phù hợp. Với giả định toàn bộ 3 tỷ là giá quyền sử dụng đất và giao dịch thuộc diện chịu thuế, phép tính là 3 tỷ × 2% = 60 triệu đồng. Con số 40 triệu đồng từ 2 tỷ × 2% chỉ là phép tính trên giá ghi thấp, không phải kết luận số thuế hợp pháp của giao dịch này.
Nếu giá tính theo bảng giá đất và hệ số điều chỉnh là 2,4 tỷ đồng, việc ghi 2 tỷ còn vấp ngưỡng này; khi ấy cơ quan thuế không lấy 2 tỷ làm giá tính theo khoản hướng dẫn nêu trên. Còn việc xác minh 3 tỷ thực trả cần căn cứ hồ sơ, dòng tiền và diễn biến giao dịch; không thể khẳng định chỉ từ hai con số trong tiêu đề rằng cơ quan thuế đã ấn định một số tiền cụ thể.
Trước khi công chứng, hai bên nên kiểm ba việc
- Giá thật và cách thanh toán: thống nhất một mức giá phản ánh đúng giao dịch; ghi rõ các đợt trả, tài khoản nhận và chứng từ.
- Giá đất dùng để đối chiếu: kiểm bảng giá đất tại địa phương theo vị trí, loại đất, thời điểm và hệ số điều chỉnh nếu áp dụng.
- Loại tài sản và diện miễn thuế: bán cả nhà gắn với đất có cách xác định từng phần riêng; một số giao dịch đủ điều kiện được miễn TNCN, nên kiểm hồ sơ trước khi tính 2%.
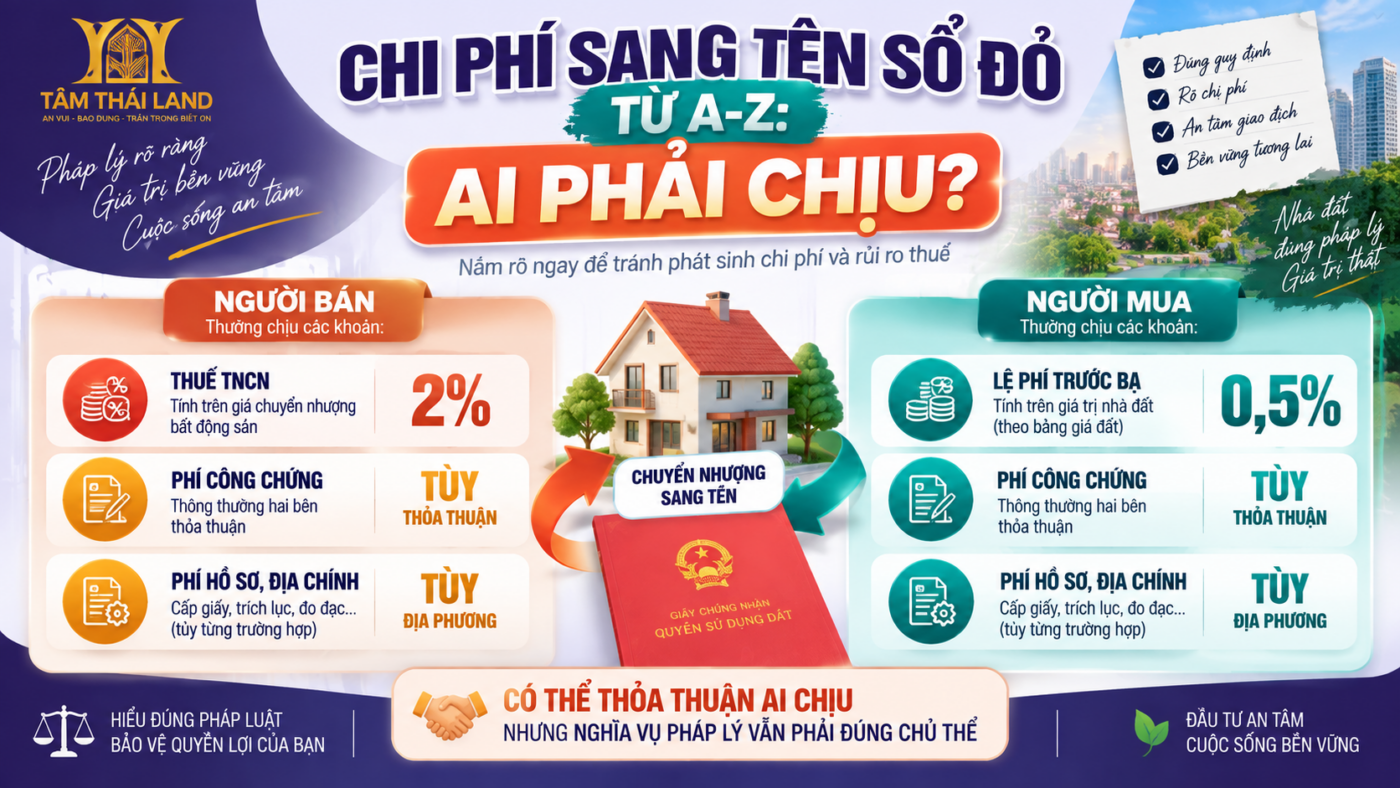
Nếu đã ký hợp đồng ghi thấp hơn tiền thực nhận, hãy rà soát với tổ chức công chứng và cơ quan thuế về cách điều chỉnh, khai bổ sung theo đúng tình trạng hồ sơ. Không tạo thêm giấy tay hoặc chứng từ mâu thuẫn để “hợp thức hóa” chênh lệch. Bạn có thể xem tiếp cách xác định phần đất và nhà trong bài giải thích thuế 2% khi bán nhà đất, hoặc theo dõi chuyên mục Tin tức Tâm Thái Land để đối chiếu các thay đổi về thủ tục.
Sau khi bán đất, gia đình sẽ ở đâu cho vừa sức?
Tính đúng thuế giúp bạn biết số tiền thực còn lại để chọn nơi ở tiếp theo. Nếu đang tìm căn hộ cho gia đình, hãy đối chiếu Nhà ở xã hội Thăng Long tại Hòa Lợi: căn 2PN có tổng giá khoảng 863 triệu đồng, với phương án vốn ban đầu khoảng 300 triệu đồng. Mức vốn và khoản vay thực tế cần xem theo mã căn, hồ sơ và kết quả xét duyệt.
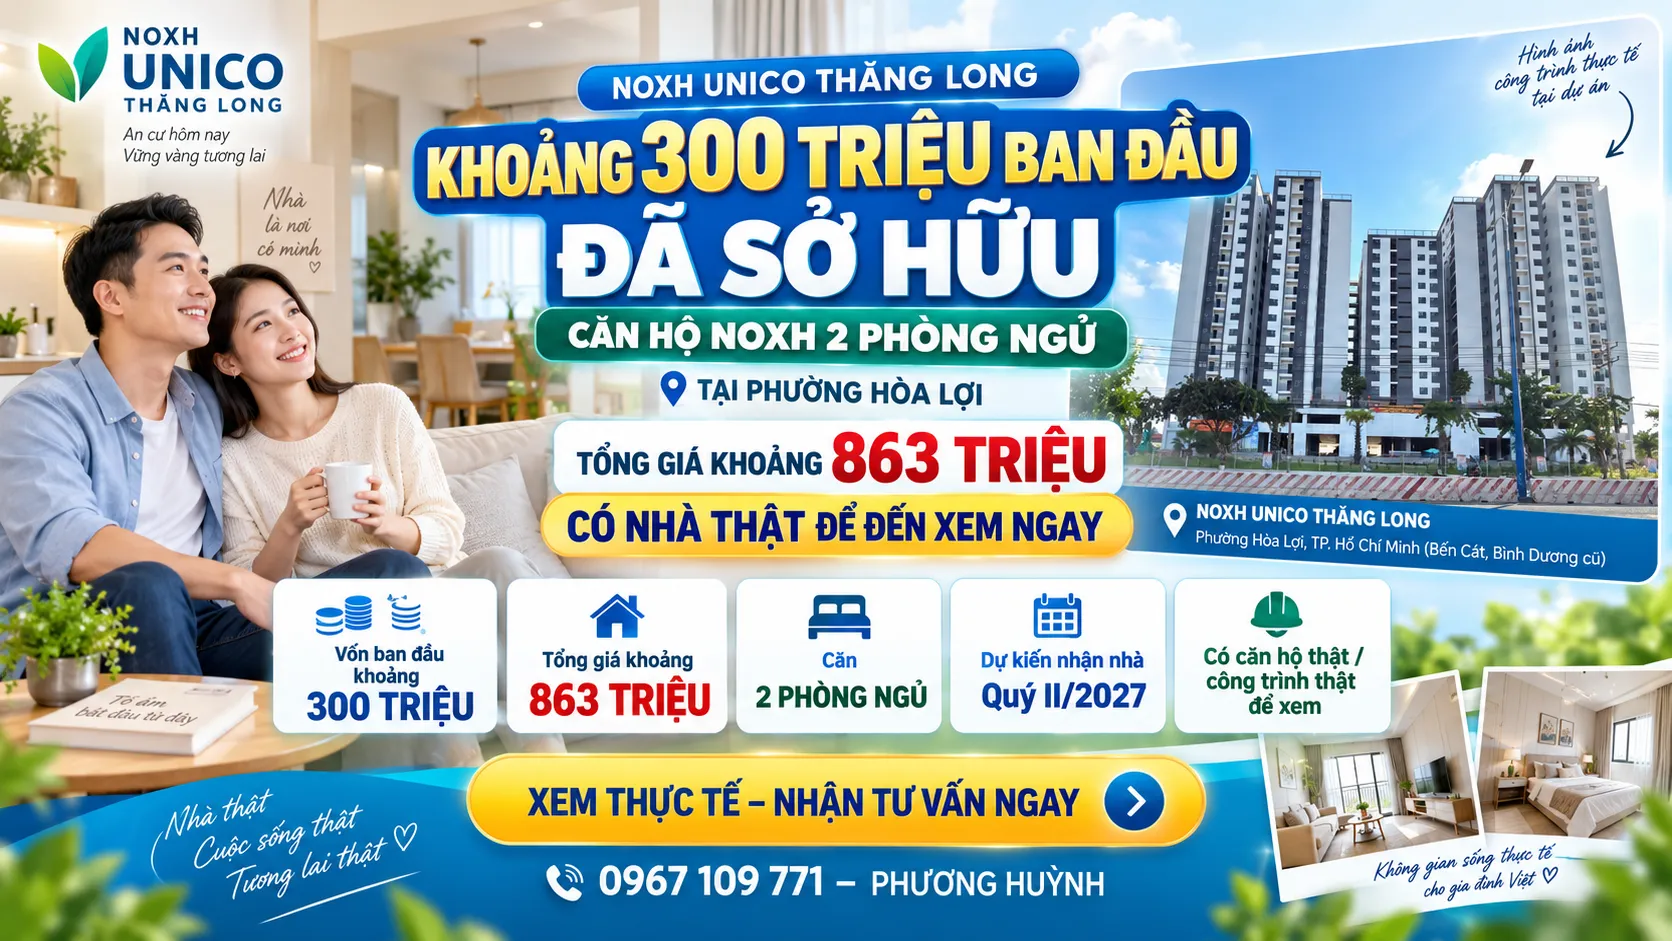
Đối chiếu giá căn, phần vốn ban đầu, khoản trả hằng tháng và điều kiện mua trước khi quyết định bước tiếp.
Xem phương án căn 2PNChia sẻ: Gửi bài này cho người cùng giao dịch để hai bên thống nhất giá và chứng từ trước ngày công chứng.
Đọc tiếp: Thuế 2% khi bán nhà đất tính trên giá nào? · Điều kiện giảm lệ phí trước bạ khi sang tên