Nhà vừa túi tiền. Ngày dọn vào cũng vừa sức.
Thấy một căn nhà ở xã hội gần với ngân sách, nhiều gia đình muốn đi xem ngay nhưng còn băn khoăn: “Mua xong, tiền sắm sửa có làm mình hụt vốn không?”. Đây là câu hỏi nên làm rõ sớm, để một phương án an cư đáng tìm hiểu trở thành kế hoạch cụ thể.
Chưa có một con số chung cho mọi gia đình. Hãy tính bốn phần: tiền mua căn theo lịch thanh toán; phần hoàn thiện cần làm; đồ dùng phải sắm; tiền chuyển nhà và dự phòng. Danh mục bàn giao của đúng căn là điểm bắt đầu.
Tại Nhà ở xã hội Thăng Long, quen gọi Unico Thăng Long, việc xem căn mẫu và hỏi đúng thông tin giúp gia đình kiểm ngân sách. Phần hồ sơ có Tâm Thái Land đồng hành miễn phí theo chính sách hỗ trợ.
1. Tiền mua căn: tách tổng giá khỏi khoản phải chuẩn bị trước
Tổng giá căn hộ, vốn ban đầu và tiền cần khi nhận nhà là những con số khác nhau. Hãy xin phương án của đúng mã căn, lịch thanh toán và các khoản đã tính trong giá để biết thời điểm nào cần bao nhiêu tiền.
Phương án căn 2PN tổng giá tham khảo khoảng 863 triệu đồng là một điểm để bắt đầu trao đổi, không phải giá áp dụng cho mọi căn. Mốc khoảng 300 triệu ban đầu cũng cần kiểm theo căn, lịch thanh toán và kết quả thẩm định vay.
Nếu cần vay, hỏi ngân hàng cả số tiền trả theo phương án thực tế và điều kiện lãi suất sau giai đoạn ưu đãi. Phần tiền sinh hoạt của gia đình cần được giữ trong phép tính.
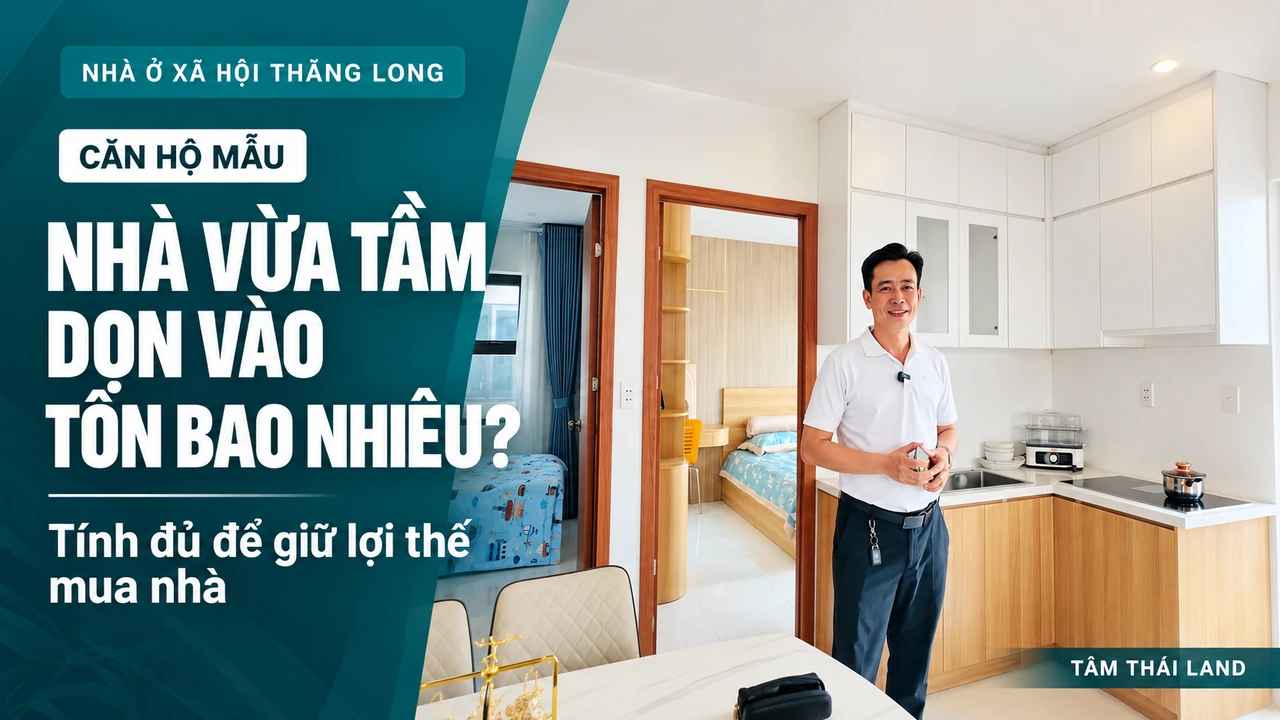
2. Tiền hoàn thiện: xem danh mục trước khi chọn nội thất
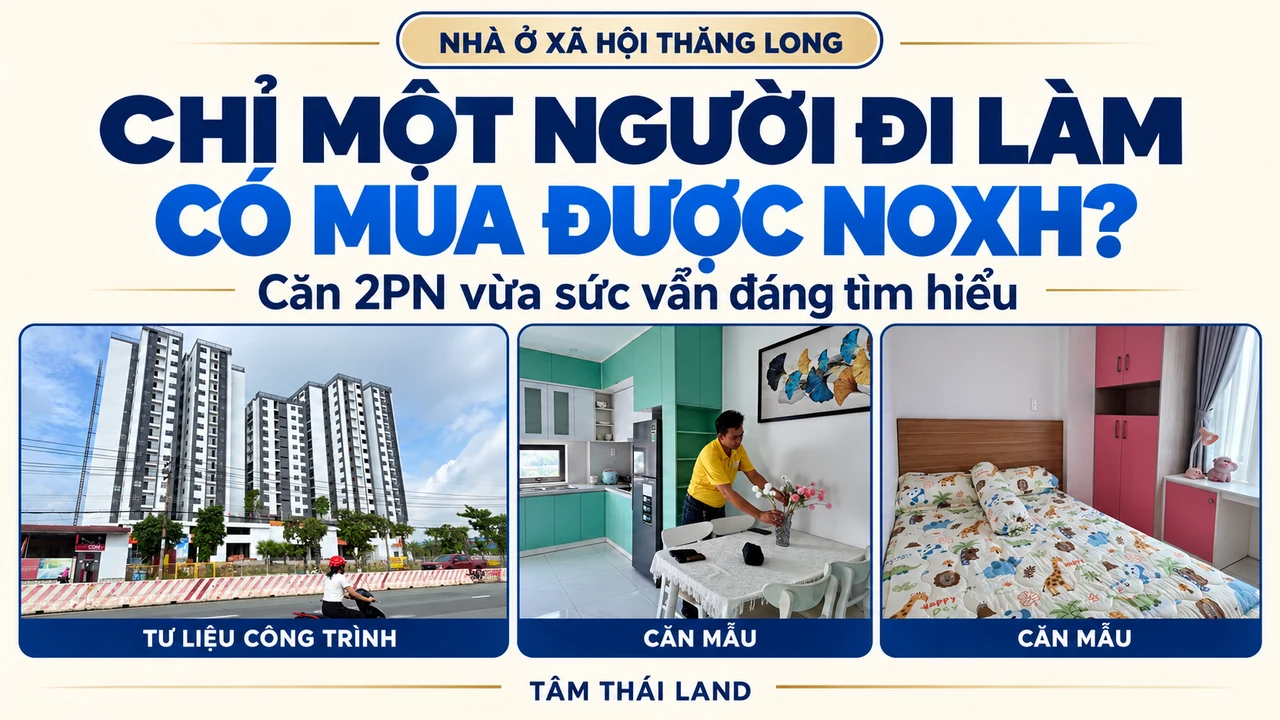
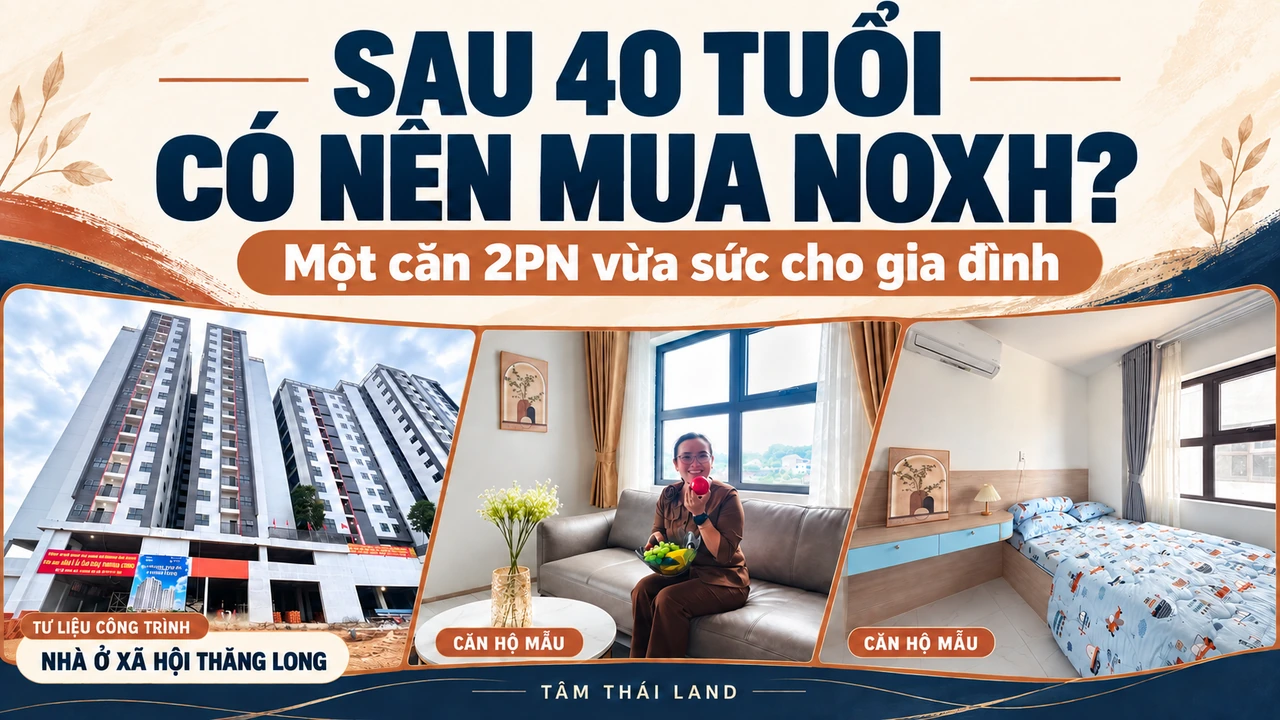
Một góc bếp đẹp, chiếc tủ gọn hay rèm cửa trong căn mẫu giúp mình hình dung cuộc sống. Nhưng phần nào sẽ được bàn giao phải đối chiếu bằng hợp đồng, phụ lục và danh mục của căn dự định mua.
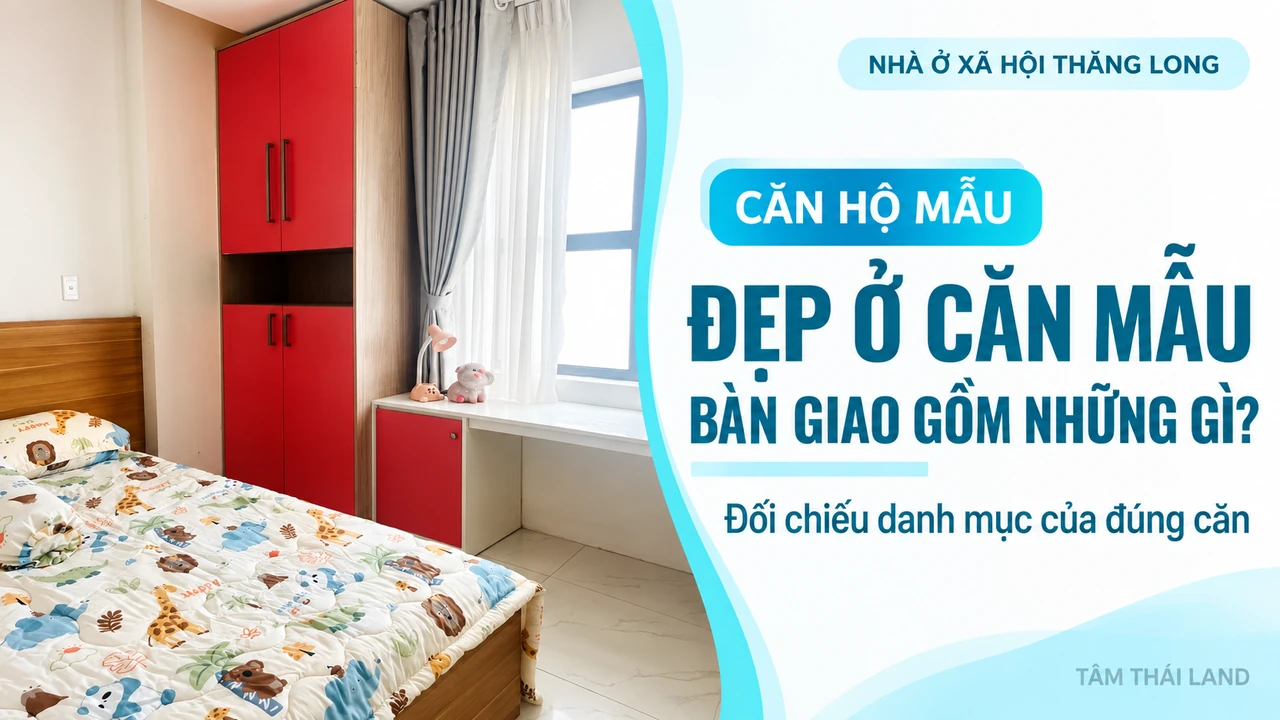
Hỏi rõ sàn, cửa, thiết bị vệ sinh, phần bếp và các hạng mục hoàn thiện. Với phần tự làm thêm, xin báo giá có vật liệu, kích thước, công lắp đặt và vận chuyển. Đừng đặt mua trước khi biết số đo thực tế và quy định thi công của tòa nhà.
3. Tiền đồ dùng: đủ dùng trước, đẹp dần sau
Lợi thế ngân sách của một căn nhà vừa sức sẽ rõ hơn khi gia đình chọn đồ theo nhu cầu thật. Không nhất thiết sắm trọn bộ giống căn mẫu ngay ngày đầu.
Chỗ ngủ, đồ nấu ăn, nơi cất quần áo, thiết bị cần cho công việc và việc học của con. Kiểm món nào đang có còn dùng tốt và có vừa căn mới không.
Đồ trang trí, thiết bị phụ hoặc món nâng cấp chưa cần dùng. Lập danh sách riêng để mua dần khi ngân sách cho phép.
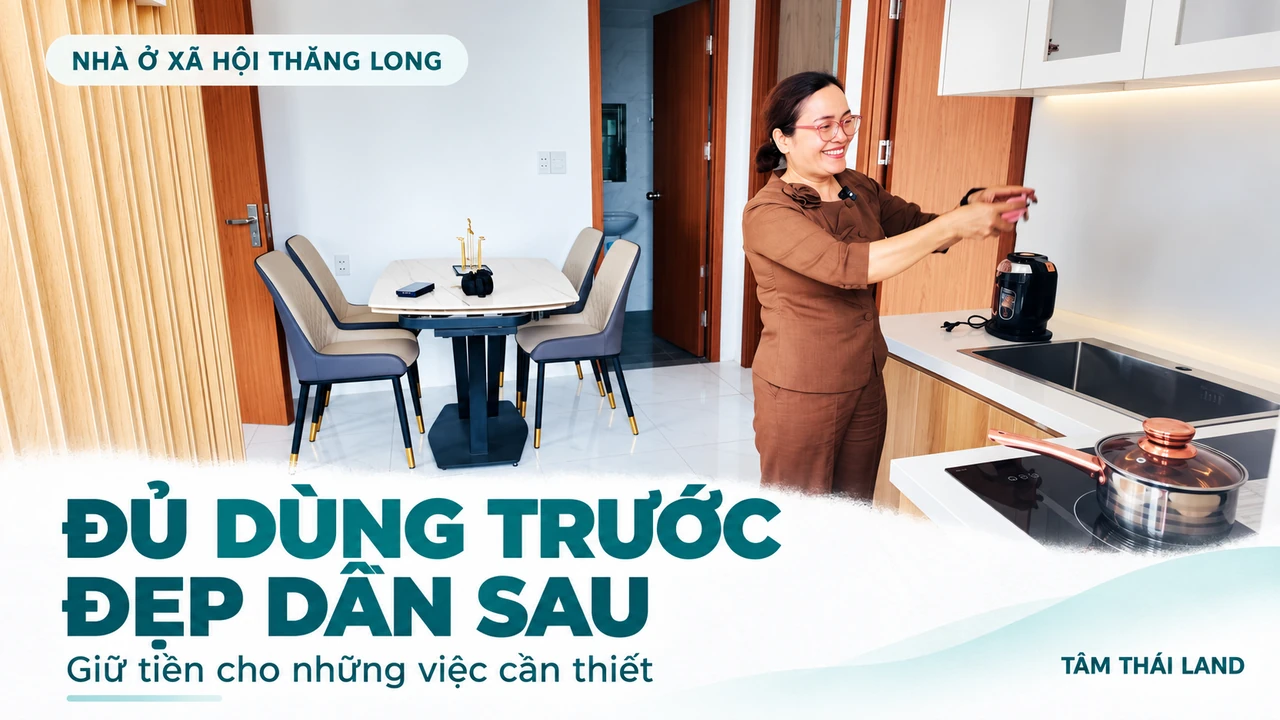
Đo đồ đang có; kiểm lối vận chuyển và vị trí lắp đặt trước khi mua mới.
4. Tiền chuyển nhà và dự phòng: để ngày đầu bớt chật vật
Ghi thêm vận chuyển, lắp đặt, vệ sinh và khoản thuê chỗ ở trong thời gian chờ nếu có. Hỏi rõ phí quản lý, gửi xe và những khoản thu theo thông báo hoặc hồ sơ giao dịch, tránh mặc định đã nằm trong giá căn.
Giữ riêng khoản dự phòng cho sinh hoạt và phát sinh. Tính lại tổng chi khi có số liệu thật, trước khi quyết định.
Một buổi hỏi rõ có thể đưa mong muốn có nhà đến gần hơn
Ghi số người ở, mức vốn và đồ muốn mang theo. Nhờ TTL hướng dẫn đối chiếu căn mẫu, bàn giao và phương án thanh toán.
Hồ sơ đã có Tâm Thái Land hỗ trợ miễn phí: gia đình có thể bắt đầu bằng việc hỏi và rà soát giấy tờ đang có. Việc xét mua và xét vay vẫn do đơn vị có thẩm quyền thực hiện.
Tôi muốn tính phương án dọn vào ở vừa sức
Để lại thông tin liên hệ để TTL trao đổi về mức vốn, nhu cầu ở và bước hồ sơ cần kiểm trước.
Nguồn tham khảo: phương án mua căn hộ và trang hỗ trợ hồ sơ của Tâm Thái Land được liên kết trong bài. Giá, lịch thanh toán, bàn giao và phí cần kiểm lại theo đúng căn tại thời điểm giao dịch.