Lãi suất vay mua nhà ở xã hội năm 2026 là bao nhiêu phần trăm một năm?
Đăng ngày 02/11/2026 · Cập nhật 02/11/2026
Vay NOXH mức 6,5%/năm: Tính gốc và lãi mỗi tháng cho khoản 500–700 triệu đồng
Bạn nghe mức 6,5%/năm và muốn biết vay 500–700 triệu thì mỗi tháng phải dành bao nhiêu. Trước khi tính, cần biết mức ấy thuộc chương trình nào và ngân hàng thu gốc theo cách nào.
Câu trả lời sớm
Không có một mức lãi chung cho mọi khoản vay NOXH
NHCSXH đang có khung 5,4%/năm. Agribank công bố 6,5% cho người mua thuộc chương trình NQ 33 trong kỳ 1/7–31/12/2026; chương trình người dưới 35 tuổi có cơ chế ưu đãi riêng.
Không gọi đây là đợt giảm chung đầu tháng 10; không suy mức công bố trong một kỳ thành lãi cố định suốt khoản vay.
Hai thông tin phải hỏi trước bảng trả nợ
Điều 48 NĐ 100/2024, được sửa đổi và hợp nhất tại VBHN 24/BXD ngày 18/5/2026, quy định lãi NHCSXH 5,4%. Thông báo Agribank ngày 2/10/2026 nêu 6,5% cho người mua trong chương trình NQ 33, áp dụng 1/7–31/12/2026. Đây là hai căn cứ khác nhau.
Hãy xin tên chương trình và mốc áp dụng cho khoản vay của mình. Với gói người dưới 35 tuổi, ưu đãi là cơ chế thấp hơn mức tham chiếu theo giai đoạn; NHNN thông báo lãi định kỳ. Năm năm ưu đãi không đồng nghĩa giữ nguyên 6,5% suốt năm năm.
Tiếp theo, hỏi cách trả: gốc đều, tổng trả đều, ân hạn hay giải ngân từng phần. Cùng lãi suất và thời hạn, lịch thu khác nhau sẽ tạo khoản đến hạn khác nhau.
Mô phỏng gốc đều · Đơn vị triệu đồng
Ba khoản vay, cùng thời hạn 20 năm
Triệu đồng tiền vay
Gốc mỗi tháng 2,08; lãi tháng đầu 2,71; tổng tháng đầu 4,79.
Triệu đồng tiền vay
Gốc mỗi tháng 2,50; lãi tháng đầu 3,25; tổng tháng đầu 5,75.
Triệu đồng tiền vay
Gốc mỗi tháng 2,92; lãi tháng đầu 3,79; tổng tháng đầu 6,71.
Giả định giải ngân một lần đủ khoản vay;240 tháng, trả gốc đều cuối tháng; lãi 6,5%/năm quy đổi 1/12 năm. Chưa có ân hạn, trả trước, phí hoặc bảo hiểm. Đây là bảng học cách tính, không phải lịch thu ngân hàng.
Mười hai tháng đầu: phần lãi giảm theo dư nợ
Mỗi ô dưới ghi lãi / tổng gốc+lãi, đơn vị triệu đồng. Phần gốc cố định theo ba thẻ trên. Mức lãi được giữ 6,5% chỉ để so các tháng; khi thông báo thực tế đổi, phải tính lại.
| Tháng | Vay 500 triệu | Vay 600 triệu | Vay 700 triệu |
|---|---|---|---|
| 1 | 2,71 / 4,79 | 3,25 / 5,75 | 3,79 / 6,71 |
| 2 | 2,70 / 4,78 | 3,24 / 5,74 | 3,78 / 6,69 |
| 3 | 2,69 / 4,77 | 3,22 / 5,72 | 3,76 / 6,68 |
| 4 | 2,67 / 4,76 | 3,21 / 5,71 | 3,74 / 6,66 |
| 5 | 2,66 / 4,75 | 3,20 / 5,70 | 3,73 / 6,65 |
| 6 | 2,65 / 4,74 | 3,18 / 5,68 | 3,71 / 6,63 |
| 7 | 2,64 / 4,72 | 3,17 / 5,67 | 3,70 / 6,61 |
| 8 | 2,63 / 4,71 | 3,16 / 5,66 | 3,68 / 6,60 |
| 9 | 2,62 / 4,70 | 3,14 / 5,64 | 3,67 / 6,58 |
| 10 | 2,61 / 4,69 | 3,13 / 5,63 | 3,65 / 6,57 |
| 11 | 2,60 / 4,68 | 3,11 / 5,61 | 3,63 / 6,55 |
| 12 | 2,58 / 4,67 | 3,10 / 5,60 | 3,62 / 6,53 |
Ngân hàng có thể tính lãi theo số ngày thực tế và từng lần giải ngân. Vì vậy, chênh vài ngày hoặc chưa rút đủ vốn làm số thu khác mô phỏng; xin lịch trả nợ có ngày cụ thể trước khi quyết định.
Tự tính một tháng để biết bảng có hợp lý không
Vay 600 triệu trong 240 tháng: gốc/tháng=600 ÷ 240=2,50 triệu. Tháng 2 còn 597,50 triệu; lãi=597,50 × 6,5%÷ 12≈3,24 triệu; tổng≈5,74 triệu.
Công thức chung: dư nợ đầu tháng m = khoản vay − (m−1)×gốc/tháng. Lãi = dư nợ×lãi năm÷ 12; tổng trả = gốc+lãi. Tổng trả giảm ở mô hình này vì gốc đã làm dư nợ giảm, không phải ngân hàng giảm tỷ lệ lãi.
Nếu được ân hạn gốc, khoản trả đầu kỳ có thể nhẹ hơn nhưng dư nợ chưa giảm như bảng. Cần kiểm cả kỳ bắt đầu trả gốc, không chỉ tháng đầu.
Thử ngân sách · Không dự báo lãi
Nếu lãi tăng 1 điểm phần trăm thì sao?
Triệu đồng dư nợ
Tiền lãi một tháng tăng khoảng 0,42 triệu nếu dư nợ giữ 500 triệu.
Triệu đồng dư nợ
Tiền lãi một tháng tăng khoảng 0,58 triệu nếu dư nợ giữ 700 triệu.
Phép thử: dư nợ× 1%÷ 12. Đây là kịch bản tự chọn để kiểm sức tiền; không phải thông báo tăng lãi hay mức tăng cố định ở mọi tháng.
Kéo dài thời hạn có thật sự nhẹ hơn?
Cùng vay 600 triệu và cùng giả định 6,5%, gốc đều 20 năm cho tổng tháng đầu 5,75 triệu;25 năm là 5,25 triệu. Khoản đầu giảm 0,50 triệu vì trả gốc chậm hơn, không phải lãi rẻ hơn.
Nếu giữ lãi không đổi trong toàn mô hình, trả chậm làm tổng lãi lớn hơn. Nhưng không nên công bố tổng lãi 20–25 năm như chi phí chắc chắn của gói có lãi điều chỉnh. Muốn chọn kỳ hạn, cần lịch cụ thể và kịch bản sau ưu đãi.
Kỳ dài có thể phù hợp khi gia đình cần giữ quỹ sống. Kỳ ngắn có thể hợp khi dòng tiền ổn định và vẫn còn dự phòng. Không có tỷ lệ thu nhập duy nhất bảo đảm vừa sức cho mọi nhà.
Mang năm đầu vào này đi hỏi ngân hàng
Khoản vay thực được duyệt
Xin số tiền, thời hạn và điều kiện còn thiếu; không dùng hạn mức quảng cáo làm tiền chắc chắn có.
Lãi và lịch thay đổi
Tên chương trình, mức đang áp dụng, hết kỳ vào ngày nào, cơ chế sau đó và thông báo tiếp theo.
Lịch rút vốn
Rút một lần hay từng đợt? Lãi bắt đầu trên khoản nào, từ ngày nào?
Lịch gốc và phí
Gốc đều hay cách khác; ân hạn, phí có căn cứ, ngày thu đầu và kỳ lớn nhất.
Phần tiền để sống
Đặt khoản trả cạnh thu nhập ròng, chi thiết yếu, nợ khác và dự phòng; thử một tháng giảm thu.
Bảng tính có ích khi giúp gia đình hỏi đúng, không thay thông báo tín dụng. Mở rộng nguồn vốn tạo thêm lựa chọn, nhưng mỗi hồ sơ vẫn cần thẩm định và lịch giải ngân riêng.
Chốt đúng chương trình trước, chốt dòng tiền sau. Chỉ ký kế hoạch vay khi gia đình hiểu cả tháng đầu, kỳ đổi lãi và phần tiền còn để sống.
Nguồn kiểm ngày 22/10/2026: Điều 48 tại VBHN 24/BXD ngày 18/5/2026; thông báo và sản phẩm Agribank ngày 1–2/10/2026; cơ chế gói người trẻ do Bảo hiểm tiền gửi Việt Nam giải thích ngày 4/6/2025, đối chiếu thông báo lãi kỳ 1/7–31/12/2026. Các bảng trả tiền là mô phỏng biên tập, không thay lịch thu ngân hàng; không xác nhận gói vay cho một dự án cụ thể.
Nhà ở xã hội Thăng Long · Hòa Lợi – TP.HCM
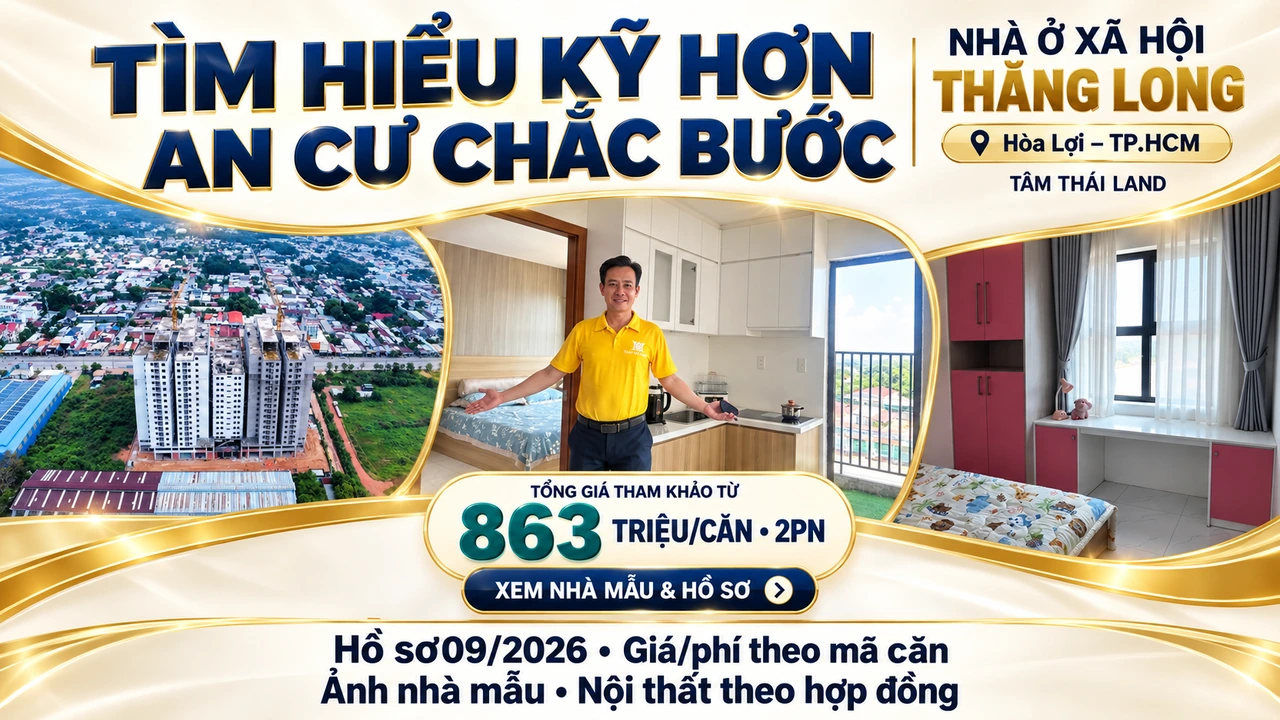
Khi xem một nơi ở cụ thể, hồ sơ và công năng cần được đối chiếu cùng nhau. Gia đình tìm hiểu Thăng Long tại Hòa Lợi có thể xem căn mẫu, hỏi giá đúng mã căn và điều kiện mua trước khi xây kế hoạch tài chính.
Giá trên ảnh là tổng giá tham khảo từ 863 triệu/căn 2PN theo hồ sơ người dùng tháng 09/2026, đọc lại 22/10/2026; chưa xác nhận giá hiện hành, khoản đã/chưa gồm hoặc căn còn bán. Hỏi lại theo mã căn; không cam kết được mua hoặc vay.
Tìm hiểu Thăng LongROX Living Aquamarine · Diễn Châu – Nghệ An
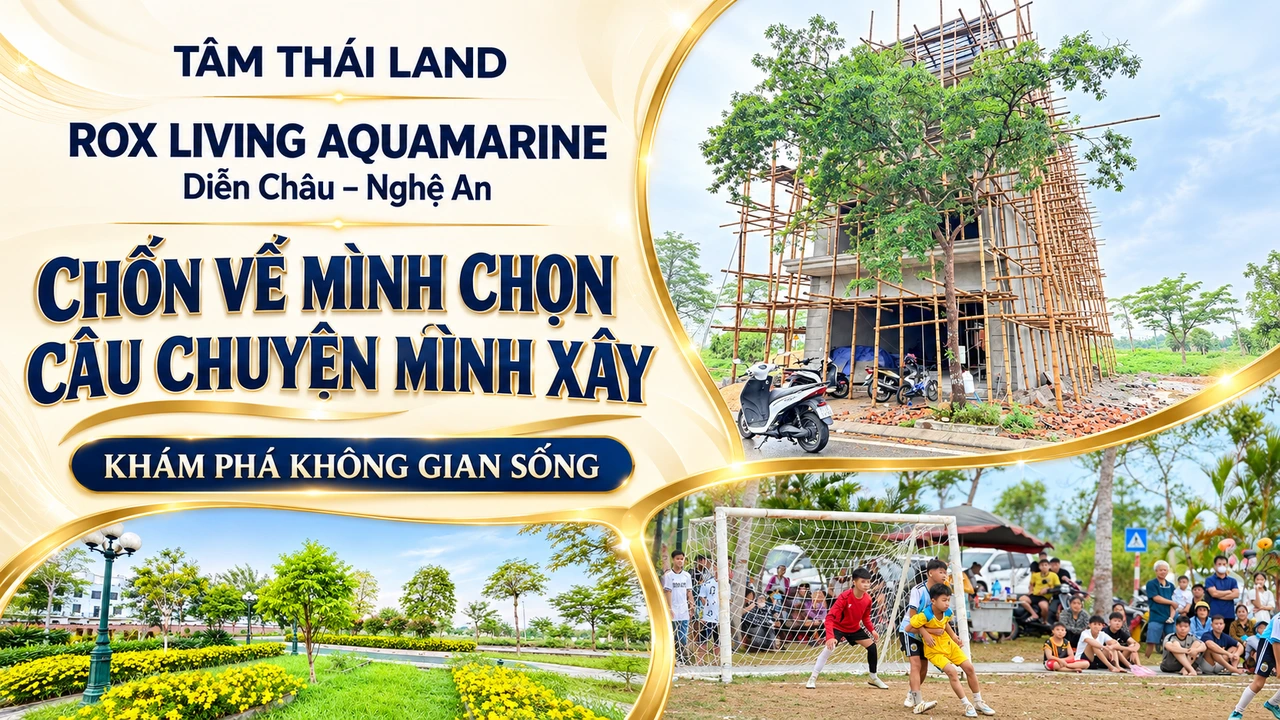
Nếu có dự định tại Nghệ An, bạn có thể dành một buổi quan sát Aquamarine ở Diễn Châu. Hình ảnh đường cây và công trình là điểm bắt đầu để đặt câu hỏi; hồ sơ từng sản phẩm và nhu cầu gia đình vẫn cần được xem riêng.
Tìm hiểu Aquamarine