Phong tỏa tiền mua nhà thế chấp: ai được giải tỏa?
Đăng ngày 02/11/2026 · Cập nhật 02/11/2026
Tiền mua nhà được “phong tỏa”: ai mở khóa, ai hoàn nếu giao dịch dừng?
Người bán hẹn: “Cứ chuyển vào tài khoản phong tỏa, không mua được ngân hàng trả lại”. Cam kết đó đã có trong giấy nào?
Phong tỏa không tự là bảo lãnh hoàn tiền. Phải kiểm chủ tài khoản, số tiền bị giữ và điều kiện giải tỏa. Nếu tiền đã chuyển sang trả nợ, cần xác định riêng ai có nghĩa vụ hoàn lại khi mua bán dừng.
Cùng ở ngân hàng, nhưng tiền đang ở trạng thái nào?
Còn trong số dư bị phong tỏa
Việc sử dụng tiền phụ thuộc phạm vi phong tỏa và căn cứ giải tỏa. Cần xác nhận trực tiếp với ngân hàng bằng văn bản.
Đã dùng để trả khoản vay
Tiền đã thực hiện nghĩa vụ khác. Thỏa thuận mua bán dừng không tự đảo ngược việc trả nợ hợp lệ.
Điều 11 Nghị định 52/2024 cho phép phong tỏa theo thỏa thuận hoặc yêu cầu của chủ tài khoản. Việc chấm dứt phong tỏa cũng có căn cứ riêng. Một lời nhắn “đã khóa tiền” không cho biết quyền của người mua.
Hỏi thẳng: tài khoản đứng tên ai, phong tỏa bao nhiêu, ai được yêu cầu thay đổi và ngân hàng cam kết kiểm giấy gì?
Nhà đang thế chấp, ba bên cần thống nhất điều gì?
Khoản 5 Điều 321 Bộ luật Dân sự cho phép bán tài sản thế chấp khi bên nhận thế chấp đồng ý hoặc theo luật. Nhưng ngân hàng đồng ý bán chưa thay toàn bộ điều kiện chuyển nhượng.
Ngân hàng xác nhận
Nghĩa vụ cần thanh toán, ngày tính tiền và điều kiện giải phóng tài sản. Kiểm khoản vay khác có cùng tài sản bảo đảm.
Hai bên mua bán chốt
Tiền cọc, tiền trả thay và phần còn lại được tính vào giá mua thế nào. Ai bù phần thiếu, chịu phí và làm hồ sơ?
Chứng từ mở bước tiếp
Tách xác nhận trả nợ, giao giấy chứng nhận và xóa đăng ký thế chấp. Có sổ trong tay chưa thay kết quả xóa đăng ký.
Cơ chế giữ và chuyển tiền cần ngân hàng chấp nhận thực hiện. Không có một mẫu “phong tỏa ba bên” bắt buộc mọi ngân hàng cung cấp. Đừng tự suy nhân viên chứng kiến là ngân hàng bảo đảm toàn bộ giao dịch.
Nếu không công chứng hoặc sang tên được thì sao?
Đây nên là điều khoản được bàn trước khi tiền rời tài khoản người mua. Tách lý do dừng, khoản tiền còn giữ và khoản đã thanh toán.
Ba câu hỏi cho phương án dừng
- Phần còn phong tỏa được giải tỏa theo chứng từ nào, chuyển về ai?
- Phần đã trả nợ do ai hoàn lại, thời hạn nào, có bảo đảm gì?
- Nếu các bên bất đồng, ngân hàng xử lý số dư theo căn cứ nào?
Ví dụ giả định: giá mua 3 tỷ, người mua ứng 1 tỷ để trả nợ người bán. Sau đó, hồ sơ không đủ điều kiện ký bán. Nếu 1 tỷ đã được thu nợ hợp lệ, không thể coi đó vẫn là tiền chờ hoàn trong tài khoản.
Người mua cần căn cứ yêu cầu người có nghĩa vụ hoàn tiền. Vì vậy, đừng chỉ ghi “không mua được thì trả cọc” rồi bỏ trống khoản ứng trả nợ.
Phiếu mang tới cuộc hẹn với ngân hàng
- Tài khoản và số tiền
- Chủ tài khoản …; số tiền phong tỏa …; giấy xác nhận …
- Điều kiện chuyển tiền
- Chứng từ …; người kiểm …; bên nhận …; thời điểm …
- Nhánh không đi tiếp
- Khoản còn giữ …; khoản đã trả nợ …; bên hoàn …; hạn hoàn …
Xin ngân hàng xác nhận phần việc sẽ thực hiện và điều kiện giải tỏa. Nếu không công chứng hoặc đăng ký được, từng khoản tiền được xử lý theo văn bản nào?
Đối chiếu văn bản với người có thẩm quyền tại ngân hàng trước khi chuyển tiền. Nếu chưa có cơ chế được cả ba bên chấp nhận, hãy bàn lại lịch giao dịch; không dùng lời hẹn thay điều kiện còn thiếu.
Căn cứ: Điều 11 Nghị định 52/2024/NĐ-CP; Điều 321, 322, 327, 328 Bộ luật Dân sự 2015; Điều 45 Luật Đất đai 2024. Bài giúp chuẩn bị thỏa thuận, không xác nhận dịch vụ hoặc bảo lãnh của một ngân hàng cụ thể. Xóa đăng ký và sang tên theo hồ sơ, thủ tục hiện hành.
Đọc tiếp để chốt điều kiện giao tiền
Thêm một góc nhìn về nơi ở
Khi đã rõ nhu cầu, hãy dành thời gian xem không gian và tính ngân sách. Hai dự án dưới đây phục vụ những địa bàn khác nhau.
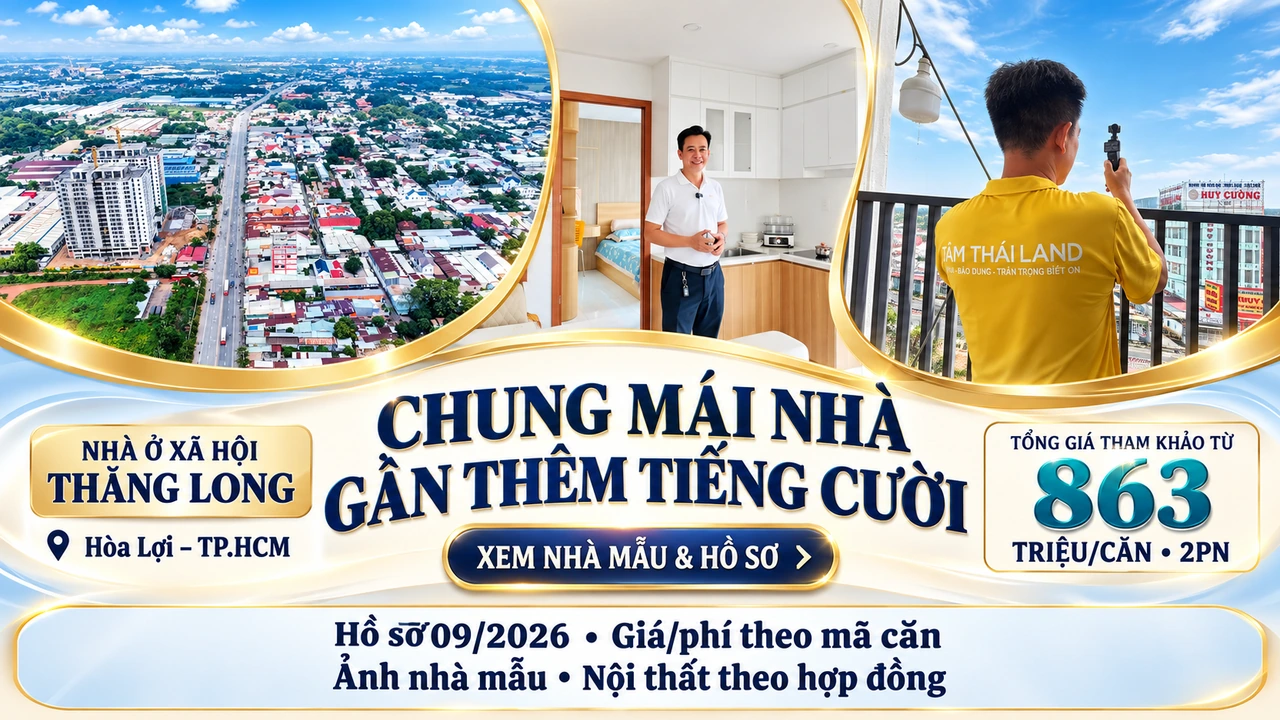
Nhà ở xã hội Thăng Long
Xem căn mẫu, đối chiếu điều kiện NOXH và lập ngân sách theo đúng mã căn.
Theo hồ sơ cung cấp tháng 09/2026; không cố định cho mọi căn. Cần xác nhận giá hiện hành, VAT, phí bảo trì và khoản phải trả. Không cam kết được mua hoặc vay.
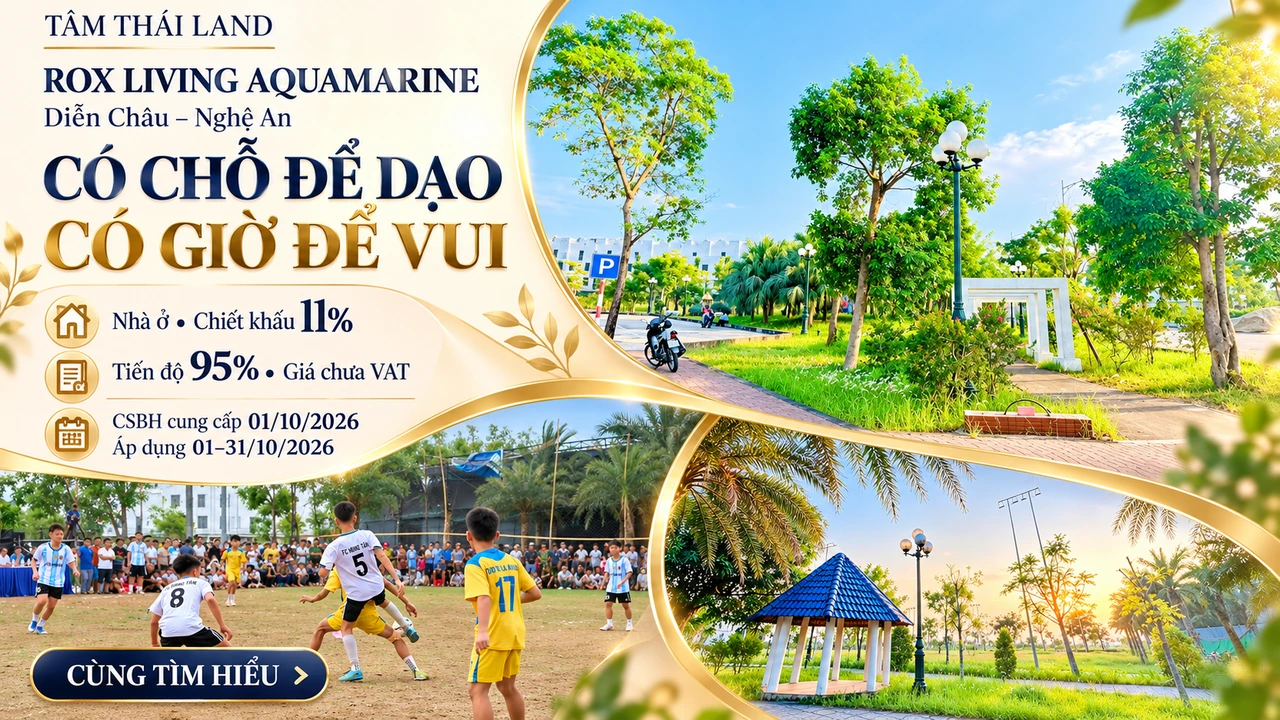
ROX Living Aquamarine
Tìm hiểu không gian bên sông Bùng. Với đất nền, tính riêng phần vốn xây nhà.
Giá đất không gồm nhà. Theo hồ sơ 09/2026; không áp cho mọi lô hoặc shophouse. Cần xác nhận giá đúng mã lô.
11% trên ảnh thuộc nhà ở, phương án thanh toán 95%, giá chưa VAT. Nguồn: CSBH cung cấp 01/10/2026, kỳ 01–31/10/2026. Không áp mức này sang đất nền. Cần xác nhận điều kiện và hiệu lực. Tư liệu không xác nhận tiến độ hiện tại.