Nhà ở xã hội Thăng Long · Mái nhà vừa sức, kế hoạch rõ ràng
Một mái nhà vừa sức vẫn là kế hoạch đáng bắt đầu khi bạn đã ngoài 40 tuổi.
Nếu bạn đã tích lũy được một phần vốn, công việc tương đối ổn định và mong gia đình có chỗ ở riêng, NOXH là lựa chọn đáng tìm hiểu ngay. Giá của căn phù hợp giúp mục tiêu an cư có một con số cụ thể; hai phòng ngủ giúp bạn nhìn rõ nhu cầu của từng người. Bạn có thể bắt đầu bằng việc xem căn và kiểm phương án, còn hồ sơ đã có TTL hướng dẫn.
Nên bắt đầu tìm hiểu nếu gia đình cần ổn định chỗ ở, căn hộ hợp nhu cầu và kế hoạch tiền nhà vẫn để lại phần đủ sống, đủ dự phòng. Ngoài 40 tuổi không phải lý do để bạn tự bỏ qua một lựa chọn phù hợp. Điều kiện mua NOXH và điều kiện vay cần được kiểm riêng theo hồ sơ thực tế; tuổi không thay thế các bước này.
Tại Nhà ở xã hội Thăng Long, quen gọi Unico Thăng Long, bạn có thể bắt đầu bằng một phương án căn cụ thể để kiểm nhu cầu và ngân sách của mình.
Một mái nhà riêng cho những điều gia đình cần mỗi ngày
Ở giai đoạn này, điều đáng trân trọng thường rất cụ thể: có một chỗ trở về sau ngày làm, sắp xếp đồ dùng theo nếp của mình và để con có góc học, góc nghỉ rõ ràng. Một căn vừa tầm có thể là bước đầu ổn định mà gia đình cùng thống nhất, thay vì chờ một căn vượt quá ngân sách.
Lợi thế đáng tìm hiểu của NOXH nằm ở phương án nhà ở phù hợp với người đáp ứng chính sách. Khi mức giá của đúng căn vừa sức, bạn có thêm cơ hội cân đối nhu cầu ở với những việc quan trọng khác của gia đình. Hãy xem giá, công năng và dòng tiền cùng nhau trước khi chọn.
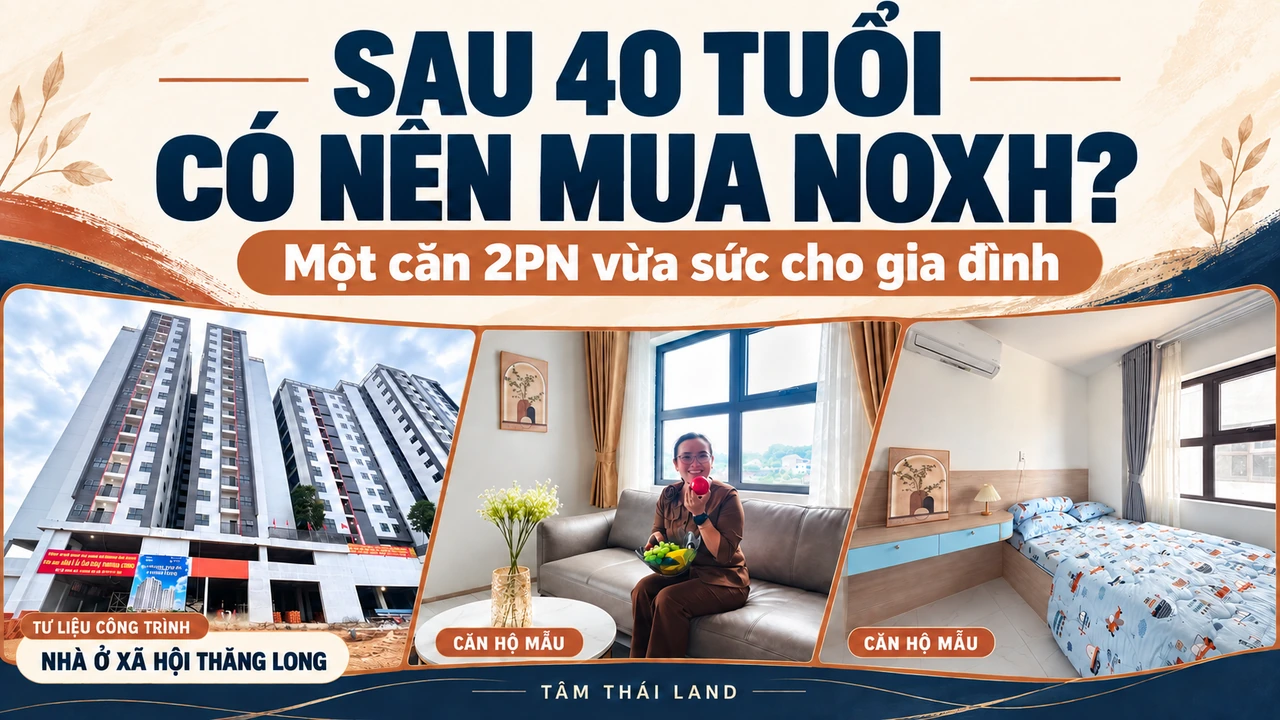
Căn 2PN vừa tầm: xem giá cùng công năng thật
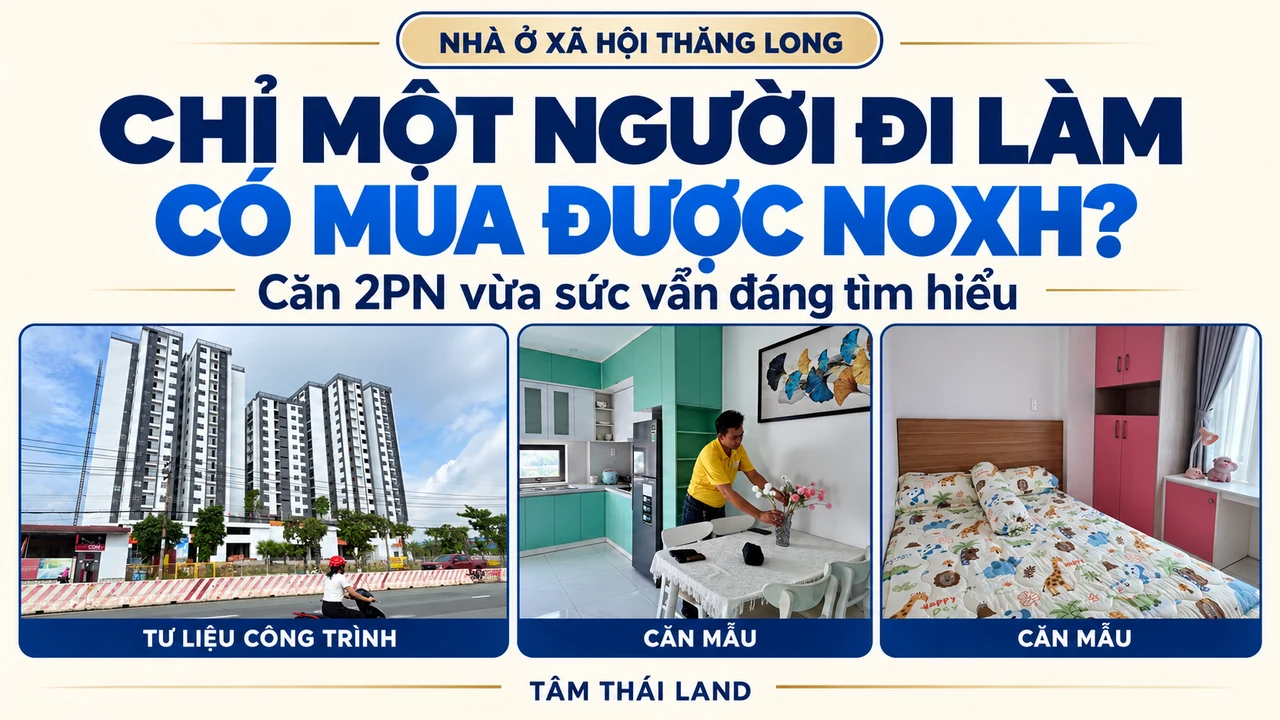
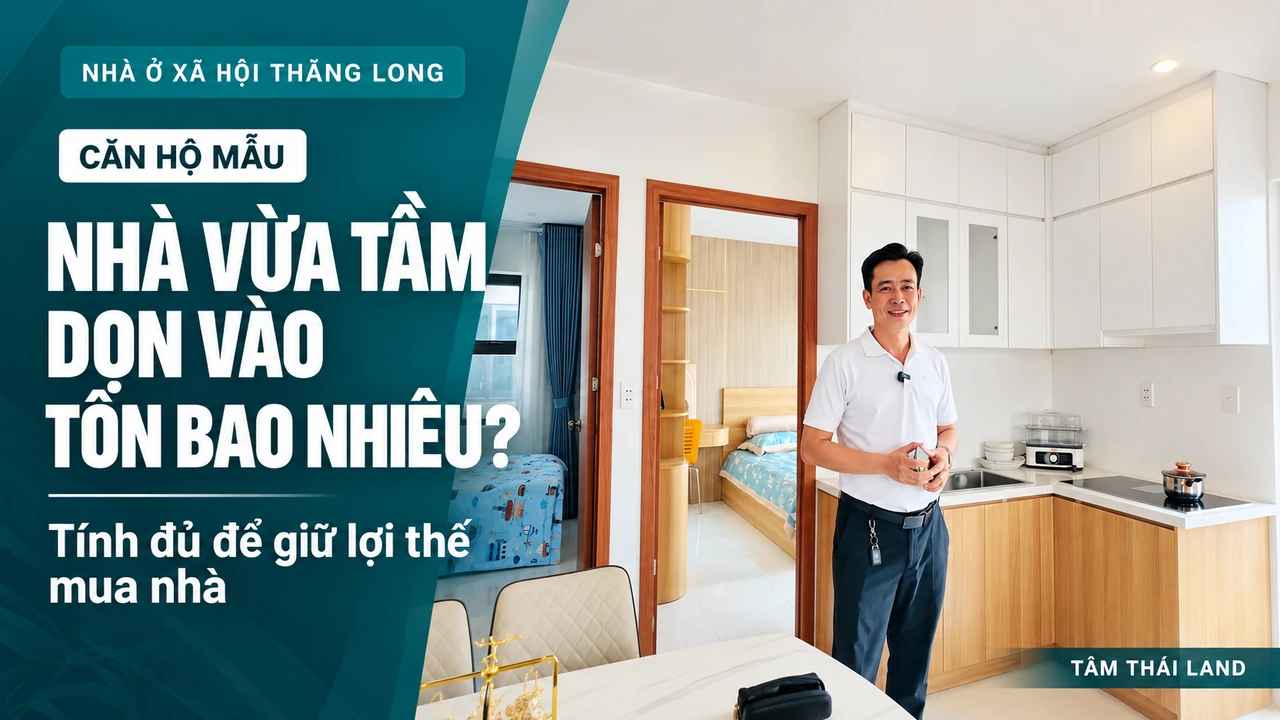
Căn 2PN khoảng 42,2 m², tổng giá 863 triệu đồng tại Thăng Long là phương án của căn cụ thể đã đối chiếu trong thông tin Tâm Thái Land. Hãy kiểm đúng mã căn, giá và lịch thanh toán tại thời điểm làm việc; không áp mức giá này cho mọi căn hộ.
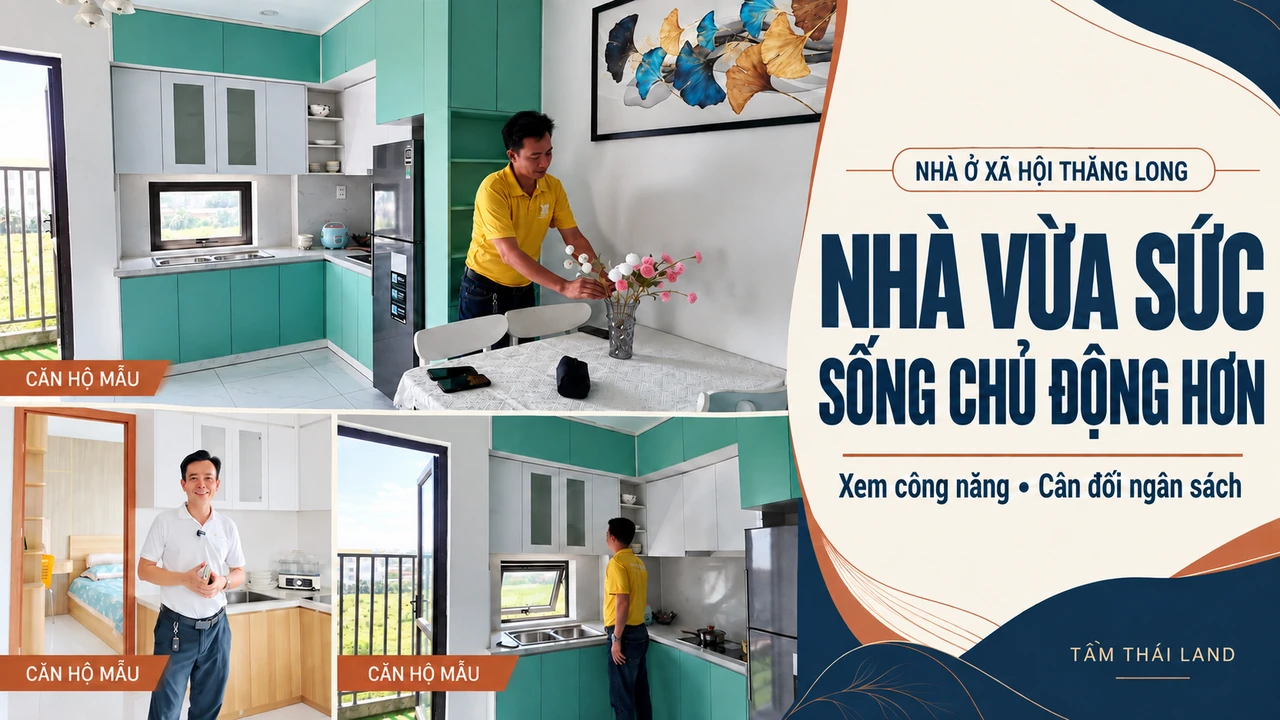
Chỗ nghỉ phù hợp với từng người
Hai phòng ngủ có thể giúp phân chia chỗ nghỉ của vợ chồng và con, hoặc dành một phòng cho nhu cầu phù hợp của gia đình. Khi xem căn mẫu, đo giường, tủ và bàn học dự kiến; kiểm lối đi khi các món đồ cùng được đặt vào.
Bếp, bàn ăn và lối đi thuận nếp sống
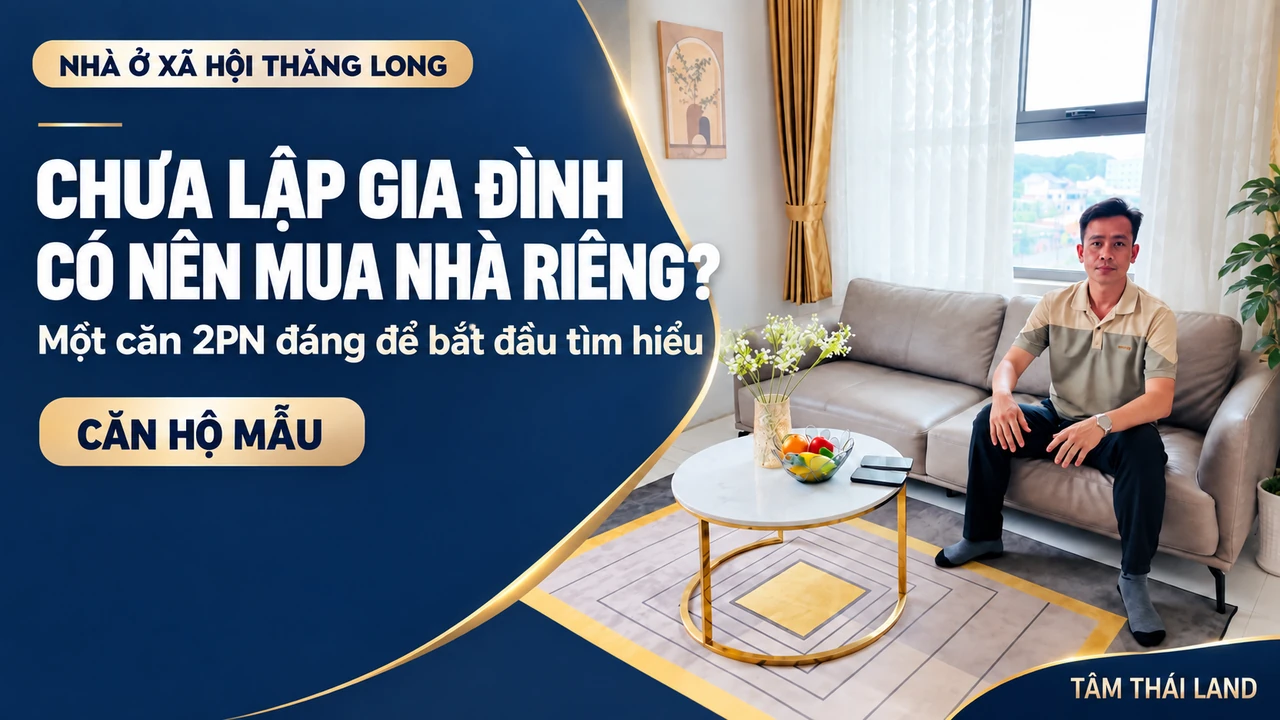
Thử đứng ở bếp, đi từ bàn ăn đến cửa và nhìn chỗ phơi, cất đồ. Người sẽ sống trong căn nhà nên cùng đi xem để mỗi nhu cầu được lắng nghe. Căn mẫu giúp hình dung bố trí; tiêu chuẩn bàn giao phải đối chiếu riêng.
Mốc 300 triệu ban đầu là tình huống có điều kiện để tìm hiểu phương án tài chính, không phải mức áp dụng cho mọi khách. Vốn thực tế cần có phụ thuộc giá căn, lịch thanh toán, khoản vay được duyệt và những khoản phải chuẩn bị riêng.
Khoản vay cần phù hợp với chặng thu nhập phía trước
Sau 40 tuổi, bạn nên nhìn khoản vay theo từng chặng thu nhập, không chỉ theo số tiền trả ở kỳ đầu. Thu nhập hiện tại, kế hoạch công việc về sau, chi phí học của con và trách nhiệm với người thân đều có chỗ trong bảng tính.
Hỏi ngân hàng về tuổi khi kết thúc khoản vay, thời hạn có thể được xét, cách trả gốc và lãi, thời điểm điều chỉnh lãi suất và chi phí trả nợ trước hạn. Các điều kiện phải áp dụng cho đúng sản phẩm và hồ sơ của bạn; không lấy thông số của một gói vay khác làm kết quả cho mình.
Ví dụ, người 45 tuổi dự tính thời hạn 15 năm thì thời điểm cuối khoản vay là khoảng 60 tuổi. Đây chỉ là phép tính để nhìn quãng thời gian, không phải xác nhận ngân hàng sẽ cho vay 15 năm. Điều cần kiểm tiếp là nguồn thu và khoản trả ở những năm cuối có phù hợp không.
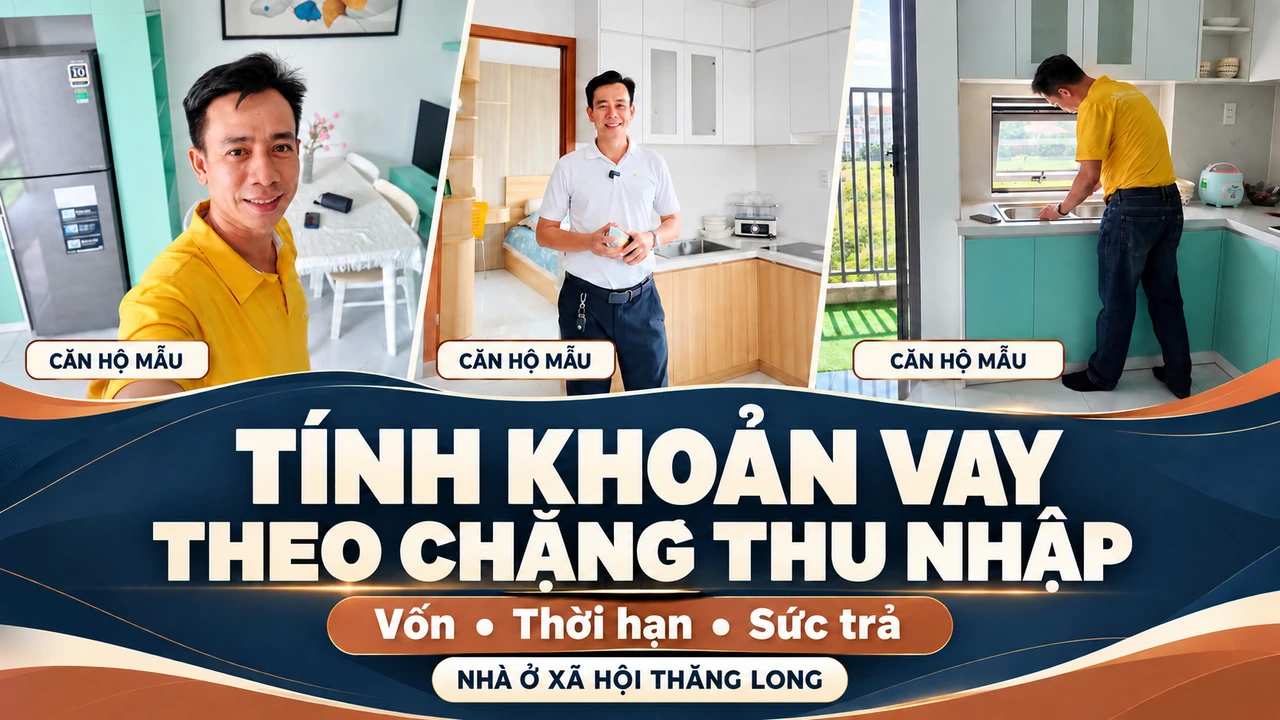
Ghi riêng tiền có thể dùng mua nhà và quỹ dự phòng. Đừng gộp phần dành cho sinh hoạt, chăm sóc người thân và các nghĩa vụ sắp đến hạn vào vốn thanh toán.
Xin ngân hàng tính trên tuổi và hồ sơ của mình. Xem cả số tiền trả hằng kỳ lẫn thời điểm kết thúc, thay vì mặc định ai cũng được vay thời hạn dài như nhau.
Ghi kế hoạch công việc, nguồn thu dự kiến và điều gì có thể thay đổi. Cùng người thân kiểm xem khoản trả còn phù hợp khi thu nhập giảm hoặc chi phí tăng.
Tính trả vay cùng tiền ăn, đi lại, học của con và chi phí căn hộ. Xin cách tính gốc, lãi và điều chỉnh lãi suất của đúng khoản vay trước khi chốt.
Thử tính thêm một tình huống thu nhập giảm hoặc một người tạm nghỉ việc. Nếu tiền trả nhà làm gia đình mất phần sinh hoạt thiết yếu và dự phòng, hãy rà lại giá căn, vốn tự có hoặc thời hạn được ngân hàng chấp thuận trước khi cam kết.
Bạn có thể đọc thêm cách tính xong tiền nhà mỗi tháng còn bao nhiêu để sống, rồi mang bảng tính của gia đình đến trao đổi với tư vấn.
Kiểm điều kiện mua và điều kiện vay thành hai việc rõ ràng
Bạn không cần tự kết luận mình hết cơ hội chỉ vì đã ngoài 40 tuổi. Căn cứ cần đối chiếu là nhóm đối tượng được hưởng chính sách, điều kiện về nhà ở, lịch sử hỗ trợ và thu nhập áp dụng cho trường hợp của mình. Các nội dung này được quy định tại Điều 76, 78 Luật Nhà ở 2023 và Nghị định 100/2024/NĐ-CP cùng các văn bản sửa đổi, gồm Nghị định 136/2026/NĐ-CP.
Việc thuộc diện mua nhà và việc được ngân hàng cho vay là hai lần kiểm khác nhau. Đủ điều kiện mua chưa đồng nghĩa được duyệt khoản vay mong muốn; ngược lại, có khả năng trả vay cũng chưa thay thế điều kiện mua NOXH.
Nếu chưa rõ mình thuộc trường hợp nào, cùng TTL kiểm các thông tin cần đối chiếu trước khi mua NOXH. Không cần tự đoán từ tuổi, nghề nghiệp hoặc một con số thu nhập riêng lẻ.
Nguồn pháp lý đối chiếu: Bộ Xây dựng trả lời về điều kiện mua NOXH trên Cổng Thông tin điện tử Chính phủ, ngày 30/9/2026; Điều 76, 78 Luật Nhà ở 2023 và các quy định đã sửa đổi. Bài hướng dẫn bước tự kiểm, không kết luận thay hồ sơ của từng người.
Bạn tìm nhà vừa sức, hồ sơ có TTL đồng hành
Trân trọng khoản vốn đã tích lũy và mong muốn an cư của bạn, TTL cùng rà nhu cầu ở, thông tin hồ sơ và các bước cần chuẩn bị. Bạn không phải chờ tự hiểu hết mọi thủ tục mới bắt đầu hỏi.
Tâm Thái Land hỗ trợ hồ sơ miễn phí theo chính sách công ty. TTL không thu phí dịch vụ hỗ trợ hồ sơ với khách thuộc chính sách công ty. Bạn cung cấp thông tin trung thực và thực hiện phần ký, xác nhận của mình; kết quả xét mua và xét vay do đơn vị có thẩm quyền quyết định.
Bước đầu hôm nay có thể rất nhẹ: cho TTL biết nhu cầu ở, số người trong gia đình và phần vốn bạn đang có. Từ đó, cùng xem một căn cụ thể, ghi lại điều đã rõ và từng việc cần kiểm tiếp.
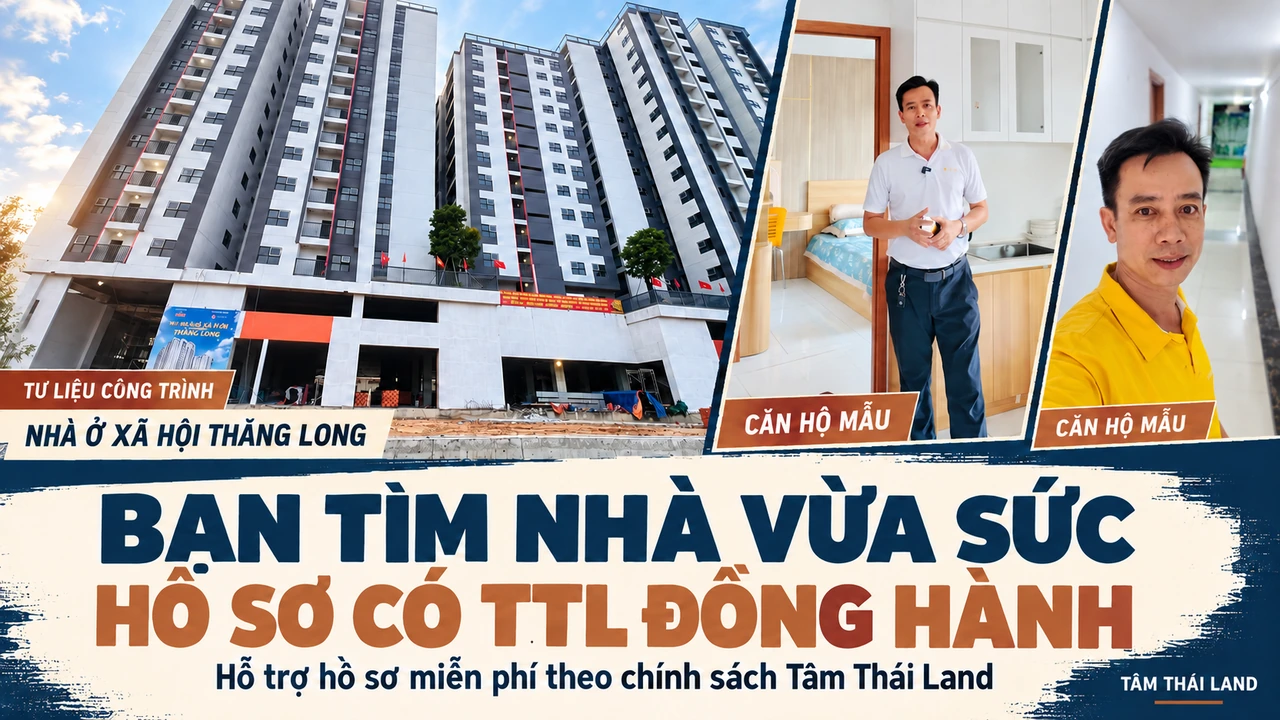
Tôi muốn tìm hiểu căn 2PN và phương án vốn phù hợp
Để lại thông tin liên hệ, nhu cầu ở và phần vốn bạn đang có. TTL trao đổi phương án căn cụ thể, hướng dẫn bước hồ sơ đầu tiên và sắp xếp lịch xem căn mẫu.
Thông tin sản phẩm và chính sách hỗ trợ: Tâm Thái Land. Giá, mã căn, lịch thanh toán và điều kiện vay cần kiểm khi tư vấn. Người trong ảnh là tư liệu giới thiệu căn mẫu, không xác nhận tuổi, hoàn cảnh gia đình hay kết quả mua và vay.