Vay mua đất Nghệ An: Khi định giá ngân hàng thấp hơn giá mua
Đăng ngày 18/10/2026
Mua đất Nghệ An, ngân hàng định giá thấp hơn: cần thêm bao nhiêu tiền tự có?
Vay mua đất Nghệ An, cần tách giá mua, giá trị tài sản ngân hàng chấp nhận và khoản vay được duyệt. Phần tiền mua chưa được khoản vay tài trợ phải có nguồn bù, cùng thuế, phí và chi phí khác. Trước khi hẹn thanh toán, xin xác nhận khoản vay, điều kiện và lịch giải ngân cho đúng lô.
Trang vay mua nhà, đất của Vietcombank nêu cả yêu cầu nguồn trả nợ và tài sản bảo đảm. Vì vậy, mức “lên tới” trên trang giới thiệu chưa trả lời gia đình sẽ được duyệt bao nhiêu. Giá người bán chốt cũng không tự trở thành giá trị ngân hàng chấp nhận.
Nghe “vay 75%”, phải hỏi tính trên số nào?
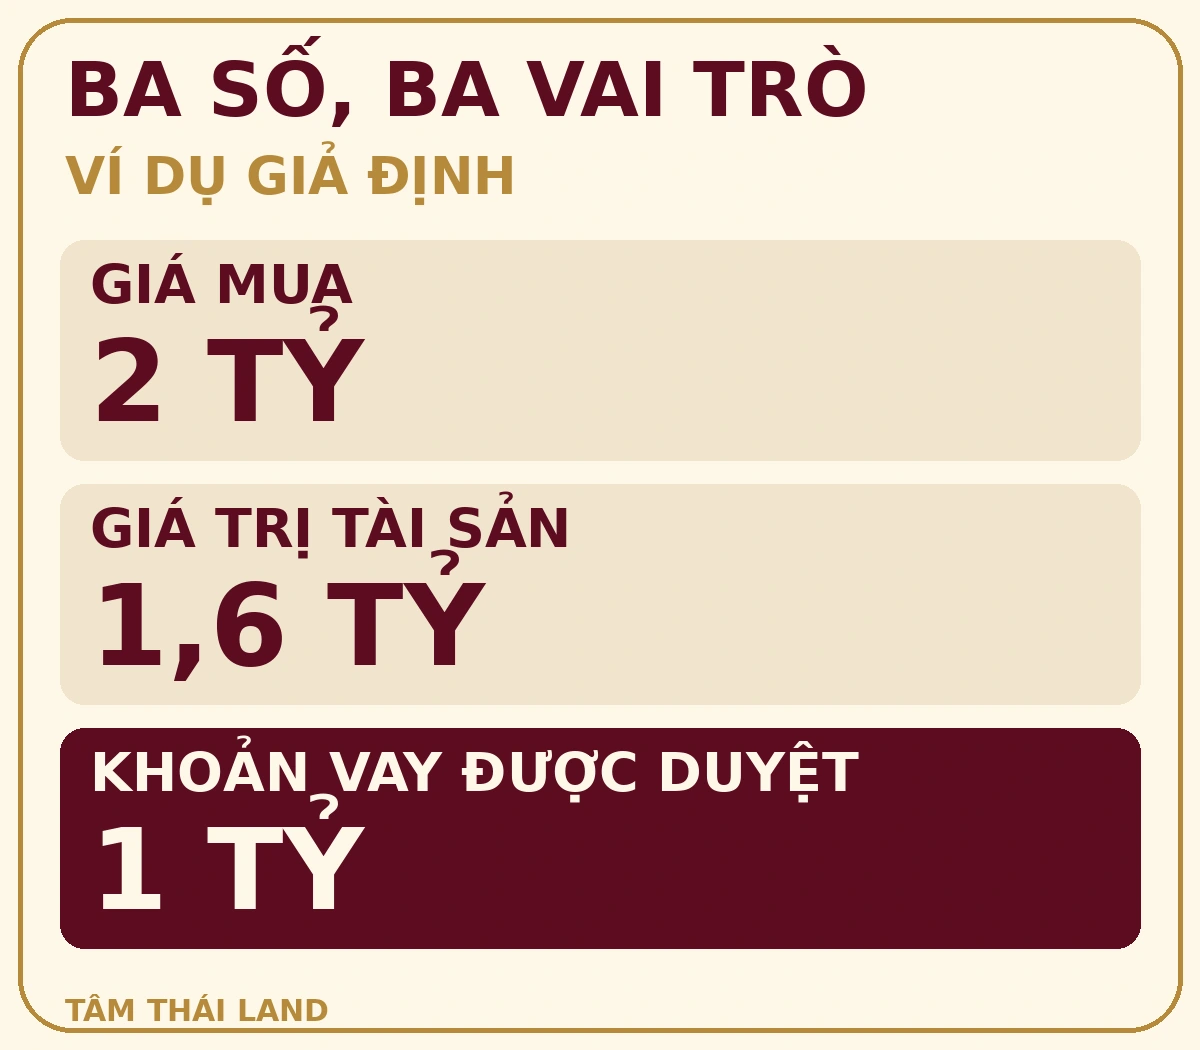
Toàn bộ ví dụ sau là giả định, chỉ dùng tài sản đang mua làm bảo đảm: giá mua 2 tỷ, ngân hàng chấp nhận giá trị tài sản 1,6 tỷ. Giả sử tỷ lệ áp dụng trên giá trị này là 75%, mức theo giả định là 1,6 × 75% = 1,2 tỷ.
Tiếp tục giả sử hồ sơ cuối cùng chỉ được duyệt 1 tỷ sau thẩm định. Hãy dùng khoản đó để lập vốn; không lấy 1,6 tỷ định giá hoặc 1,2 tỷ tính sơ bộ làm tiền chắc chắn được vay. Tỷ lệ 75% không phải chính sách hay cam kết của ngân hàng nào.
Vậy phải bổ sung bao nhiêu tiền?
Trong ví dụ, gia đình cần 1 tỷ tiền tự có trả giá mua, trước các khoản khác. Nếu nhầm tính 75% trên giá mua 2 tỷ, gia đình sẽ tưởng vay 1,5 tỷ và chỉ chuẩn bị 500 triệu: còn thiếu 500 triệu so với khoản duyệt giả định.
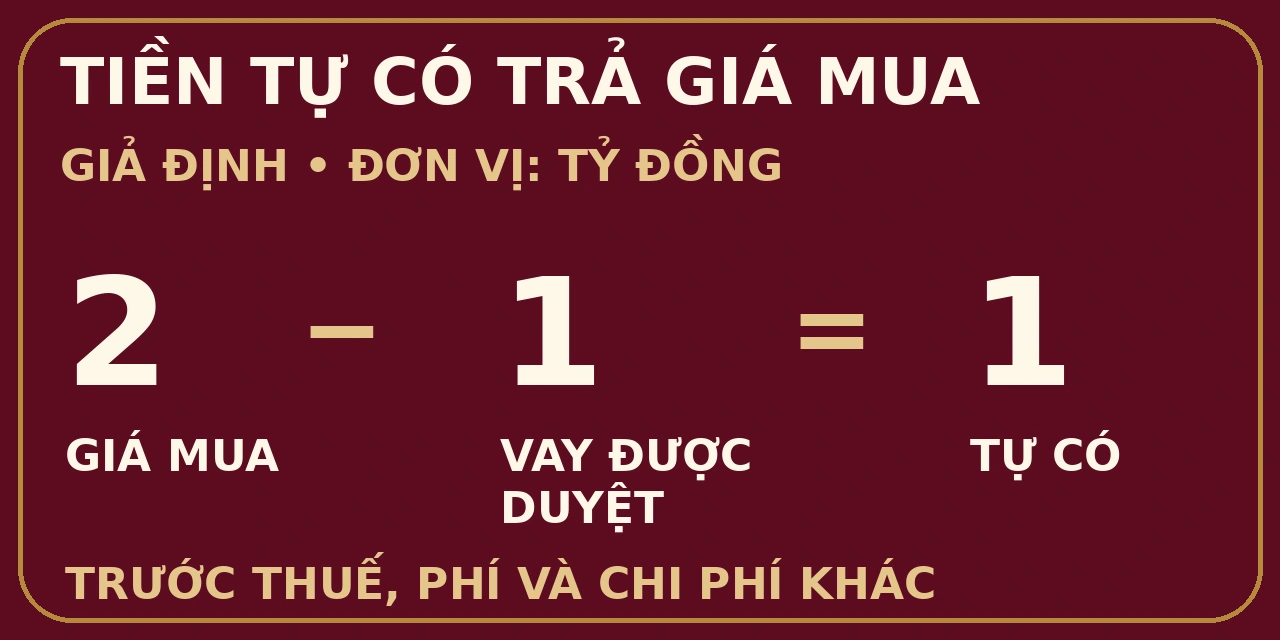
Ghi riêng thuế, phí và chi phí khác theo bên có nghĩa vụ trả; giữ khoản dự phòng sinh hoạt. Tiền cọc đã nằm trong giá mua thì trừ khi tính số còn phải nộp, tránh cộng hai lần.
Xin ngân hàng trả lời trước khi chốt lịch trả tiền
- Căn cứ nào? Tài sản nào được nhận, giá trị bao nhiêu, tỷ lệ tính trên số nào? Đề nghị ghi rõ phần còn chờ thẩm định.
- Tiền về khi nào? Khoản được duyệt, điều kiện giải ngân, người nhận và ngày dự kiến có khớp hạn thanh toán không? Phê duyệt và giải ngân là hai bước riêng.
- Mỗi kỳ trả bao nhiêu? Xin lịch gốc/lãi, cách xác định lãi sau ưu đãi, phí trả trước hạn. So với thu nhập còn lại sau chi tiêu và các khoản nợ khác.
Đặt câu hỏi ấy vào một lô Aquamarine
Khi tìm hiểu ROX Living Aquamarine tại khu vực Diễn Châu, Nghệ An, hãy xin báo giá và hồ sơ đúng mã lô, rồi đề nghị ngân hàng lập phương án vay bằng văn bản. Đặt tổng tiền tự có và lịch giải ngân cạnh nghĩa vụ thanh toán trước khi quyết định.
Có thể bắt đầu bằng đối chiếu hồ sơ đúng lô Aquamarine; khả năng nhận tài sản và cấp vốn cần ngân hàng xác nhận riêng.