“Còn căn không?” Chưa phải câu hỏi đầu tiên.
Trước khi hỏi quỹ căn, hãy tự kiểm tra 3 lớp quan trọng hơn: mình có đủ điều kiện, dòng tiền có vừa sức và căn hộ có thật sự hợp cách gia đình mình sống?
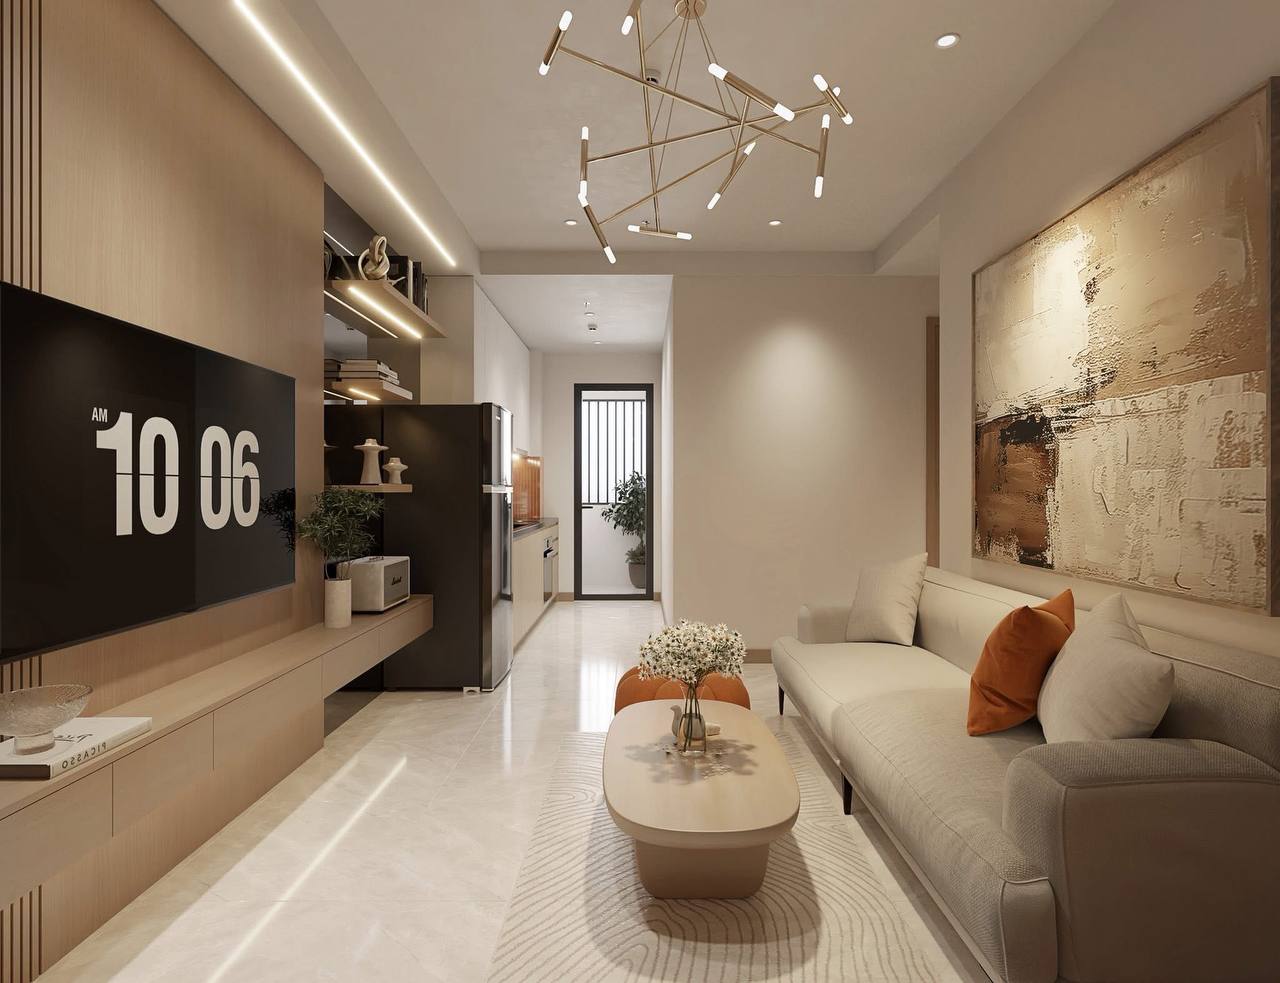
Một căn nhìn vừa mắt chưa chắc đã là căn phù hợp. Quyết định chỉ bắt đầu rõ khi cả ba lớp bên dưới cùng khớp.
Người mua thường bắt đầu ở cuối quy trình.
“Còn căn nào?”, “căn nào đẹp?”, “giá bao nhiêu?” đều là những câu hỏi hợp lý. Nhưng nếu điều kiện chưa rõ, dòng tiền chưa nối được hoặc nhu cầu ở chưa xác định, chọn căn quá sớm chỉ khiến quyết định rối hơn.
Với nhà ở xã hội, không nên tự kết luận chỉ từ một chi tiết như “tôi chưa có nhà”, “tôi có đất ở quê” hay “thu nhập của tôi khoảng từng này”.
Trường hợp thực tế cần được đặt đúng vào nhóm đối tượng, điều kiện nhà ở, điều kiện thu nhập và tình trạng vợ/chồng nếu có.
Xem 4 điều nên kiểm trước hồ sơ →Đừng bắt đầu bằng “tôi vay được bao nhiêu?”
Hãy bắt đầu bằng: sau khi trả nhà mỗi tháng, gia đình còn đủ tiền cho sinh hoạt, con cái, sức khỏe và những tháng thu nhập kém thuận lợi hay không?
Xem cách tách bài toán tiền ban đầu →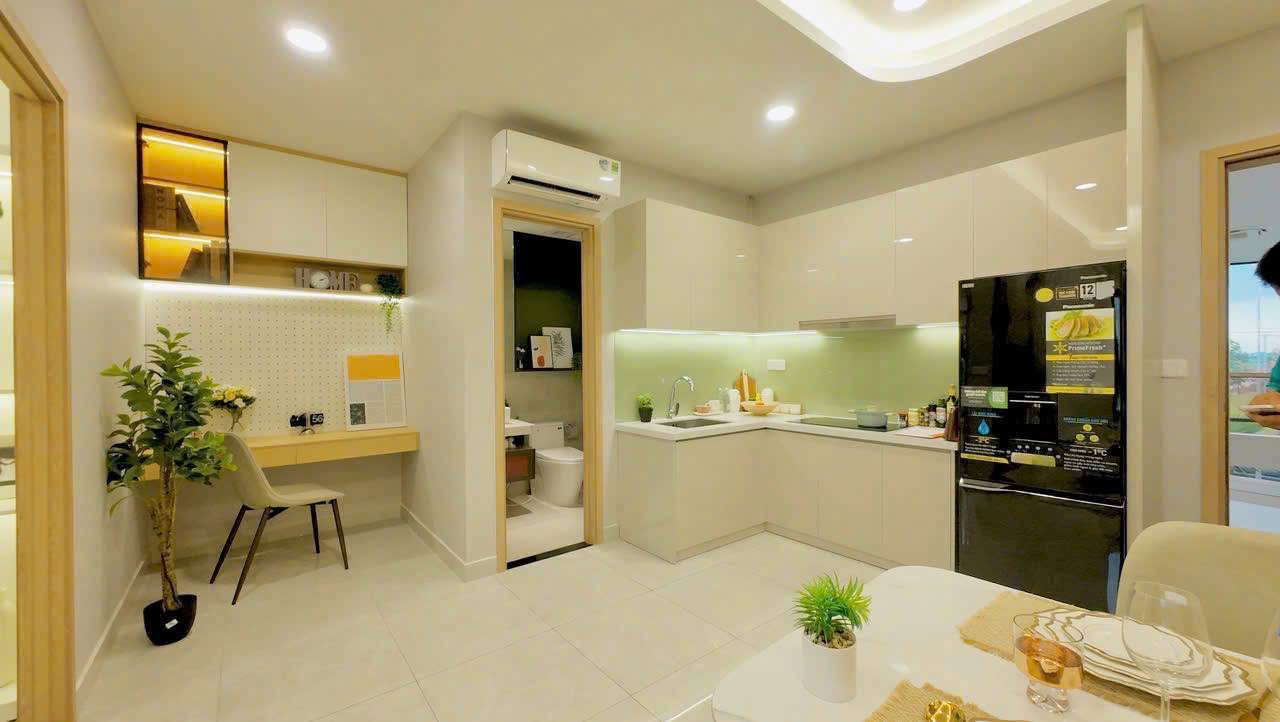
Hãy đặt một ngày bình thường vào căn hộ.
Buổi sáng ai dùng nhà tắm trước? Tối ai nấu ăn? Con học ở đâu? Đồ ít dùng cất chỗ nào? Nếu làm việc tại nhà, bàn làm việc nằm ở đâu?
Nhưng có thể nên đưa ra ba quyết định khác nhau.
Chưa cần vội chọn căn. Quay lại tính mức vốn, khoản trả hàng tháng và quỹ dự phòng trước.
Đừng đi quá sâu vào quỹ căn trước khi xác định đúng trường hợp và giấy tờ cần dùng.
Đổi loại căn tốt hơn cố thuyết phục bản thân rằng “ở rồi sẽ quen”.
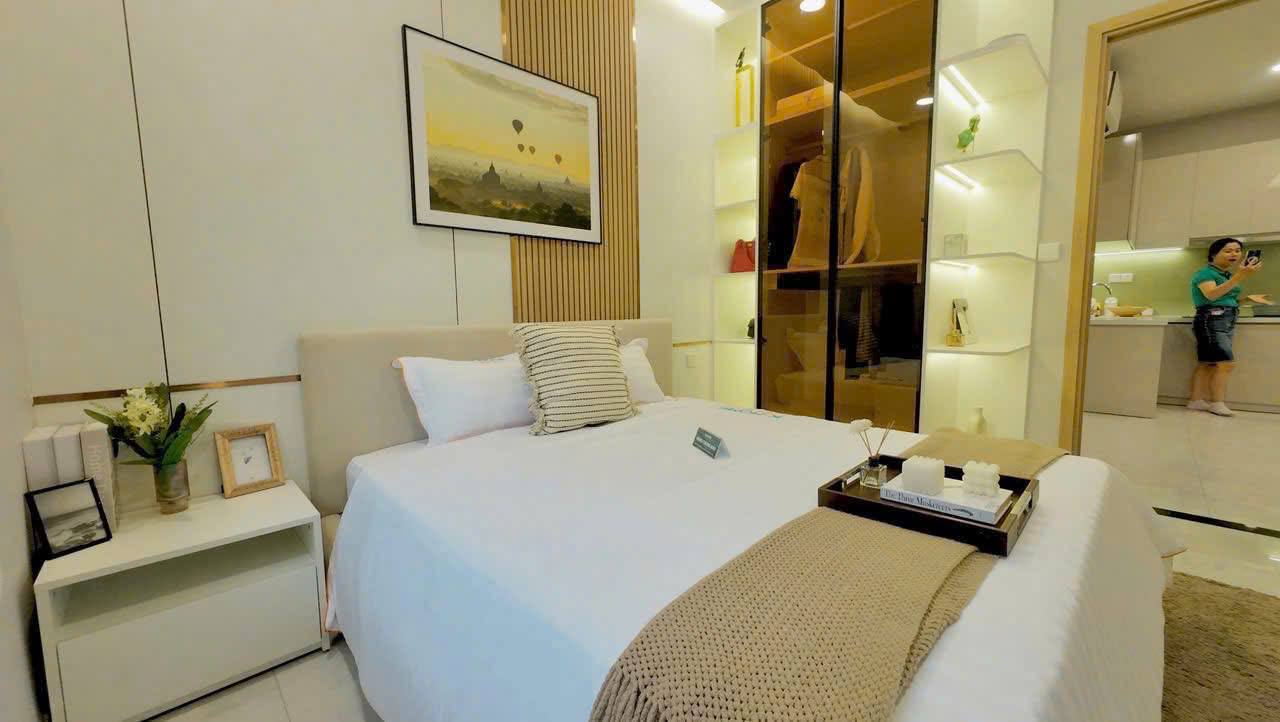
Hãy thử nhìn căn hộ sau 3–5 năm.
Một căn có thể rất vừa khi hai vợ chồng mới bắt đầu. Nhưng khi có thêm con, con cần bàn học, bố mẹ làm việc tại nhà hoặc lượng đồ tăng lên, nhu cầu không gian sẽ khác.
Chọn căn không phải để vượt qua ngày ký hợp đồng. Chọn căn để nhiều năm sau gia đình vẫn thấy quyết định đó hợp lý.
5 câu nên tự trả lời trước.
Nếu 5 câu này còn mơ hồ, bạn chưa cần biết căn nào đang còn.
Chưa biết mình đang vướng ở lớp nào?
Có người vướng điều kiện. Có người vướng dòng tiền. Có người đủ cả hai nhưng chưa biết loại căn nào phù hợp. Hãy bắt đầu đúng chỗ.
3 câu thường xuất hiện trước khi chọn căn.
Tôi chưa chắc mình đủ điều kiện, có nên đi xem căn trước không?
Có thể đi xem để hiểu sản phẩm, nhưng không nên vì quá thích một căn mà bỏ qua việc kiểm tra điều kiện. Hai việc có thể làm song song: hiểu nơi mình đang cân nhắc và xác định rõ trường hợp hồ sơ của mình.
Có đủ tiền ban đầu thì đã có thể quyết định chưa?
Chưa. Tiền ban đầu chỉ là một phần. Cần nhìn tiếp số tiền phải trả, khả năng vay thực tế, chi phí sinh hoạt và quỹ dự phòng sau khi mua.
Nên chọn căn trước hay tính tài chính trước?
Nên xác định một khoảng tài chính mà gia đình thấy an toàn trước, sau đó mới thu hẹp loại căn. Nếu chọn căn trước rồi cố ép dòng tiền theo căn, rất dễ biến “mua được” thành “sống căng”.
Bài viết không sử dụng một mốc bàn giao, lãi suất hoặc giá căn cố định. Điều kiện hồ sơ, giá, chính sách vay và sản phẩm thực tế cần được đối chiếu lại tại thời điểm quan tâm.
Đừng hỏi căn nào còn trước. Hãy biết căn nào thật sự hợp.
Đúng điều kiện. Vừa dòng tiền. Hợp cuộc sống. Khi ba thứ nối được, việc chọn căn mới trở nên dễ hơn.