Trước khi hỏi “còn căn không?”, hãy bắt đầu từ 4 việc.
NOXH Unico Thăng Long chỉ thật sự là một phương án đáng đi tiếp khi trường hợp của gia đình phù hợp về điều kiện, hồ sơ, dòng tiền và cuộc sống thực tế — không chỉ vì một con số giá dễ nhớ.
Unico Thăng Long hiện có những gì để người mua kiểm tra?
Đây là trang bắt đầu, nên chỉ giữ lại những dữ kiện giúp anh/chị định hướng. Các thông số thương mại và điều kiện vay cụ thể vẫn phải xác nhận theo căn và hồ sơ tại thời điểm làm việc.
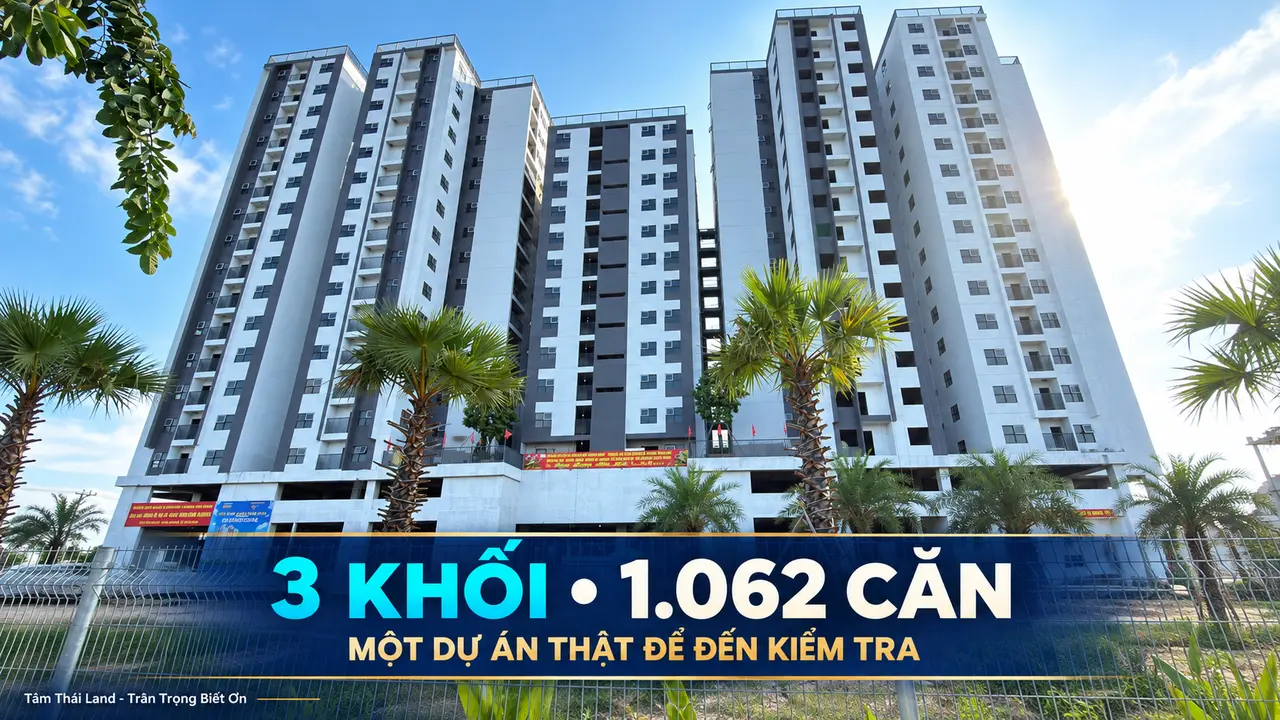
Cập nhật 14/09/2026: Lãi suất, tỷ lệ vay, mã căn và tiến độ hồ sơ cần được xác nhận lại ở đúng thời điểm phát sinh giao dịch.
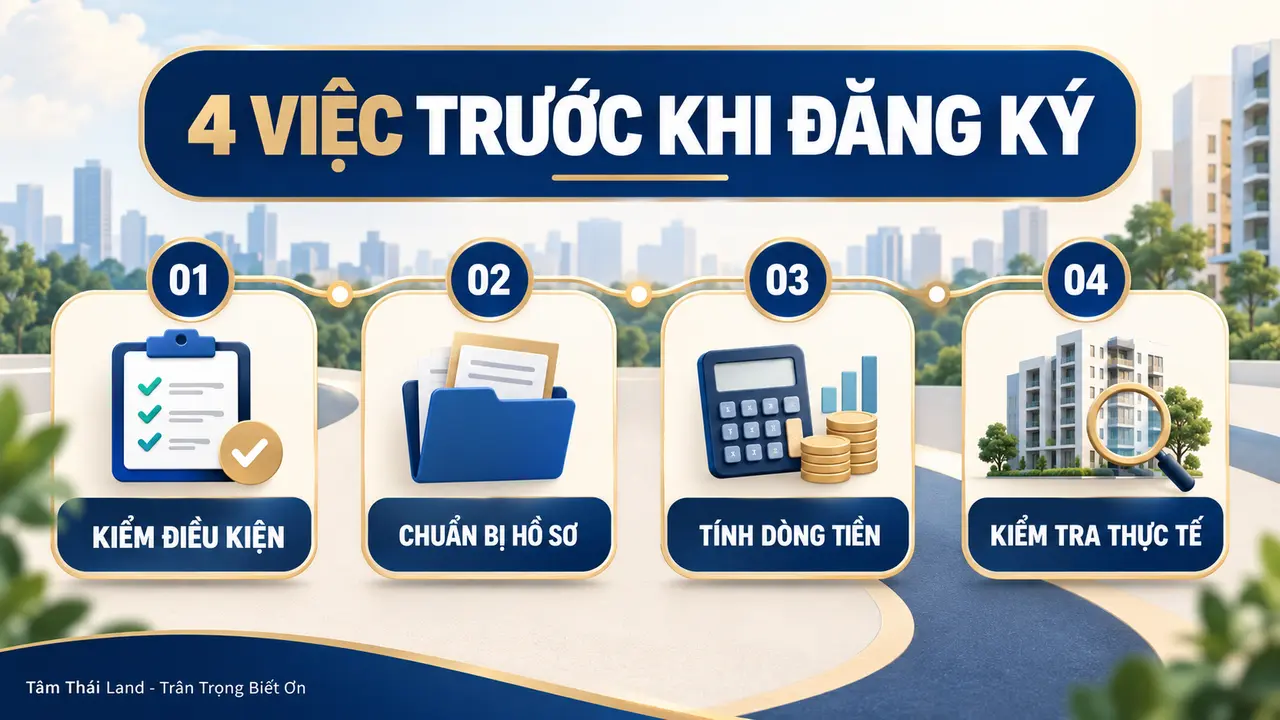
Bốn việc này nên đi theo đúng thứ tự nào?
Mình có thuộc trường hợp được xem xét mua NOXH không?
Đừng bắt đầu bằng việc chạy đi xin mọi loại giấy. Hãy sàng lọc ba nhóm nền tảng trước: đối tượng, điều kiện nhà ở và cách xác nhận thu nhập của cả trường hợp thực tế.
- Nhóm đối tượng của người đứng đơn
- Nhà ở của cá nhân và vợ/chồng
- Nguồn thu nhập được xác nhận thế nào
Hồ sơ nào thật sự cần làm trước?
Hai người cùng hỏi “mua NOXH cần giấy gì?” vẫn có thể nhận hai hướng chuẩn bị khác nhau. Tình trạng hôn nhân, cách nhận lương và hoàn cảnh nhà ở làm bộ giấy tờ thay đổi.
Gia đình chịu được bao nhiêu tiền nhà mỗi tháng?
Hãy tính từ khoản trả hàng tháng gia đình vẫn sống ổn, rồi mới suy ngược về khoản vay. Đừng bắt đầu từ hạn mức tối đa hoặc một mốc vốn ban đầu xuất hiện trong quảng cáo.
Xem cách đặt 863 triệu và 258 triệu vào cả bài toán dòng tiền →
Căn hộ và quãng đường sống có hợp với gia đình không?
Một căn vừa túi tiền vẫn có thể không phù hợp nếu thời gian đi lại quá dài, không gian lưu trữ thiếu hoặc nhịp sống của gia đình không khớp. Vì vậy, đi xem thật là một phần của quyết định — không phải bước trang trí sau cùng.
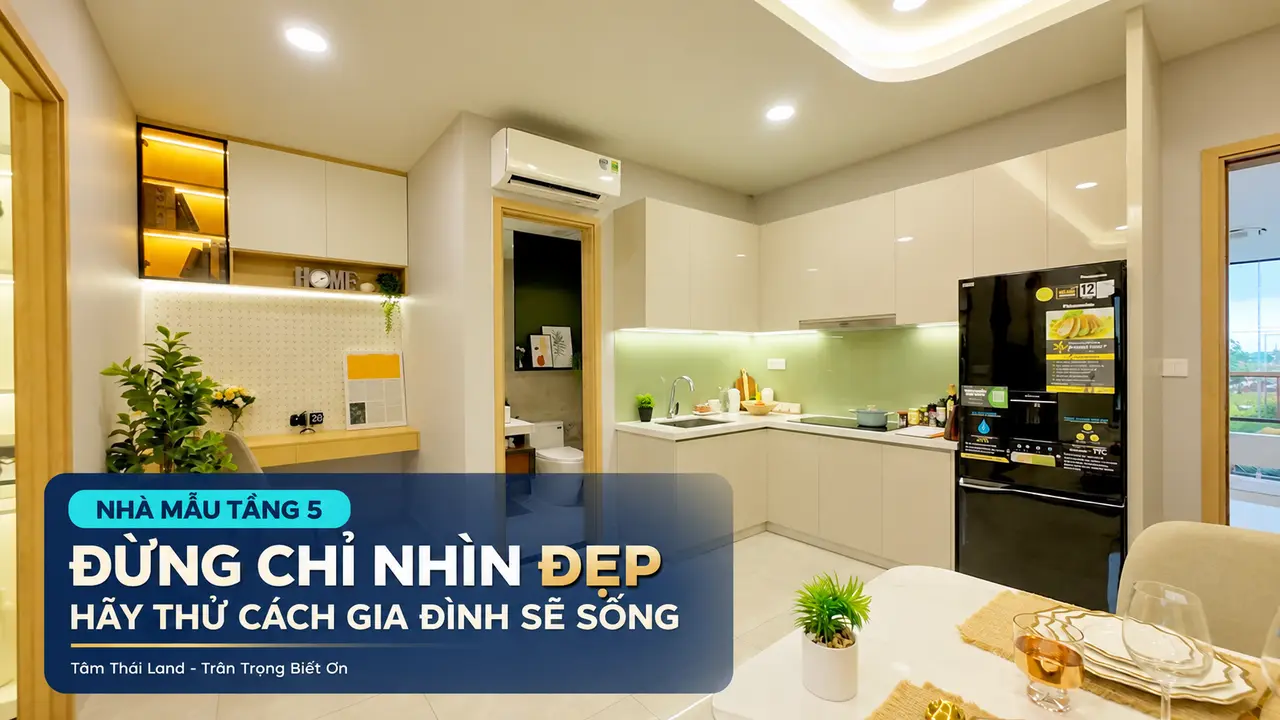
- Đi một vòng như sinh hoạt buổi sáng.
- Ước lượng đồ đạc thật sẽ đặt ở đâu.
- Kiểm tra ánh sáng và độ thông thoáng.
- Hình dung khi nhà có thêm con hoặc cha mẹ ở cùng.
- Hỏi rõ đâu là nội thất minh họa.
- Đi thử tuyến đường vào giờ mình thường di chuyển.
Đủ điều kiện chưa đồng nghĩa nên mua ngay.
Một quyết định nhà ở chỉ bền khi hồ sơ có thể chuẩn bị, dòng tiền còn khoảng thở và cuộc sống gia đình thực sự phù hợp.
Ở thời điểm này, anh/chị nên bắt đầu từ đâu?
Để lại trường hợp của anh/chị — chưa cần quyết định mua.
Tâm Thái Land sẽ hỗ trợ xác định phần nào nên kiểm tra trước: điều kiện, hồ sơ, dòng tiền OCB hay lịch xem thực tế.
Thông tin được tiếp nhận để hỗ trợ đúng nhu cầu; không thay thế kết quả xét hồ sơ hoặc thẩm định khoản vay.
Bốn câu nên rõ trước khi đi tiếp
Có khoảng 258 triệu thì chắc chắn mua được căn tại Unico Thăng Long?
Không. Đây chỉ là mốc tham khảo của một phương án đã được minh họa. Số tiền thực tế còn phụ thuộc căn, tiến độ thanh toán, khoản vay được OCB thẩm định và quỹ dự phòng của gia đình.
OCB có chắc chắn duyệt khoản vay nếu tôi đủ điều kiện mua NOXH?
Không thể khẳng định trước. OCB là kênh ngân hàng đang áp dụng cho dự án, nhưng khoản vay vẫn phụ thuộc thu nhập, lịch sử tín dụng, nghĩa vụ nợ hiện tại và hồ sơ của từng người.
Nên làm đủ giấy tờ trước hay đi xem nhà trước?
Nên sàng lọc điều kiện trước, sau đó có thể đi xem dự án để biết mình có thật sự muốn theo đuổi phương án này hay không. Chỉ hoàn thiện giấy tờ khi đã rõ đúng biểu mẫu và trường hợp áp dụng.
Tâm Thái Land có quyết định hồ sơ của tôi được duyệt hay không?
Không. Tâm Thái Land hỗ trợ thông tin, sàng lọc ban đầu và hướng dẫn người mua đối chiếu hồ sơ; kết quả cuối cùng thuộc quy trình và các đơn vị có thẩm quyền liên quan.
Gửi vợ/chồng hoặc người thân cùng xem trước khi cả nhà đi tiếp.
Cùng hiểu một lộ trình sẽ dễ thống nhất hơn về giấy tờ cần làm, khoản tiền có thể chịu và thời điểm nên đi xem thực tế.
Chưa cần quyết định mua. Hãy kiểm tra đúng trường hợp trước.
Trao đổi nhanh về điều kiện, hồ sơ, phương án OCB hoặc lịch xem nhà mẫu tầng 5.