So sánh vay mua nhà ở xã hội tại Ngân hàng Chính sách và ngân hàng thương mại
Đăng ngày 02/11/2026
Vay NOXH ở NHCSXH hay ngân hàng thương mại: So đúng chương trình, kỳ ưu đãi và lịch vốn
Một nơi có mức lãi thấp hơn, nơi khác nói có thể xử lý hồ sơ sớm hơn. Chọn kênh vay NOXH nên bắt đầu từ khả năng tiếp cận đúng chương trình, rồi mới so lãi và lịch vốn.
Quyết định cần làm
So chương trình cụ thể, không chỉ so tên ngân hàng
NHCSXH có khung vay chính sách riêng. Ngân hàng thương mại có chương trình NQ 33, chương trình người trẻ và sản phẩm khác. Điều kiện, kỳ ưu đãi và nguồn vốn cần kiểm riêng cho từng phương án.
NHCSXH: phân biệt khung tối đa với khoản được duyệt
Theo Điều 48 tại VBHN 24/BXD ngày 18/5/2026, vay mua/thuê mua NOXH tại NHCSXH có trần 80% giá trị hợp đồng, thời hạn thỏa thuận tối đa 25 năm và lãi 5,4%/năm. Việc thay đổi lãi có cơ chế trình Thủ tướng; không tự hứa bất biến suốt 25 năm.
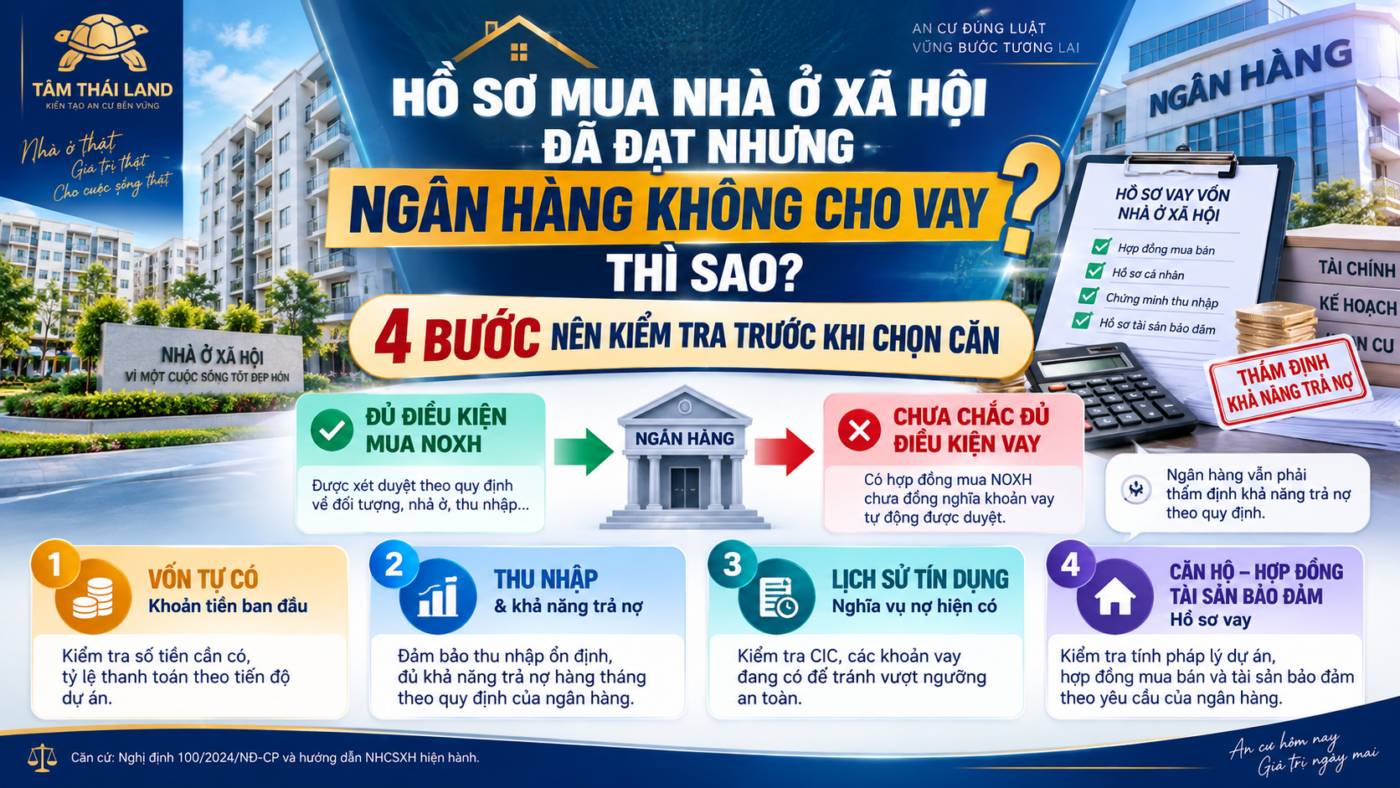
Khách hàng còn cần nguồn thu và khả năng trả nợ, đề nghị vay, hợp đồng mua/thuê mua và bảo đảm bằng tài sản hình thành từ vốn vay theo quy định. Như vậy, đủ điều kiện mua mới giải quyết một phần, chưa biến trần 80% thành khoản chắc được cấp.
Vốn tự có không chỉ là phần ngoài trần vay. Gia đình còn cần tính các khoản chưa được tài trợ và tiền cần có trước lần giải ngân. Hỏi đầu mối NHCSXH về nguồn vốn, trình tự và mốc có thể xử lý đúng hồ sơ.
Ba dòng cần tách khi hỏi
Cùng NOXH, cơ chế lãi có thể khác
NHCSXH
Khung Điều 48; kiểm đối tượng, nguồn thu, hợp đồng và bảo đảm. Không phải gói ngân hàng thương mại.
Agribank · NQ 33
Thông báo 2/10/2026 cho người mua, kỳ 1/7–31/12/2026. Bài sản phẩm 1/10 nêu ưu đãi 5 năm đầu, công bố lãi mỗi 6 tháng.
Gói người dưới 35 tuổi
Thời gian hưởng cơ chế ưu đãi tối đa; năm đầu theo bậc 5 năm, tiếp theo 10 năm. Không phải kỳ hạn vay hoặc cam kết giữ một mức lãi.
Ngân hàng thương mại: hỏi đúng hạn mức và kỳ hạn
Thông tin Agribank về chương trình người trẻ công bố các kỳ vay ngắn, trung và dài hạn nhưng không cho một trần kỳ hạn chung áp mọi ngân hàng. Vì vậy, không lấy mốc 25 năm của NHCSXH gắn sang tất cả gói thương mại.
Bài Agribank ngày 1/10 còn nêu khả năng vay tới 85% tổng mức đầu tư phương án khi có tài sản bảo đảm bổ sung. Con số này có điều kiện và mẫu số riêng; không thể đặt ngang 80% giá trị hợp đồng rồi kết luận nơi nào luôn cho vay nhiều hơn.
Hãy xin số tiền ngân hàng dự kiến chấp thuận cho đúng tài sản, kèm căn cứ định giá, phần bảo đảm và phần vốn tự có. Nếu muốn dùng cả hai nguồn ưu đãi, phải hỏi giới hạn tham gia chương trình; không tự chia một hợp đồng để cộng hai hạn mức.
Lãi thấp hơn có đáng chờ nguồn vốn?
Một phương án lãi thấp có lợi nếu tiếp cận được và lịch vốn khớp hợp đồng. Tuy nhiên, chờ có thể phát sinh tiền thuê hoặc phải thương lượng lại ngày đóng. Ngược lại, giải ngân sớm chưa đủ để chọn gói có nghĩa vụ vượt sức tiền.
Thông tin Chính phủ ngày 13/10/2026 ghi nhận quy mô chương trình NQ 33 hơn 153.000 tỷ với 11 ngân hàng thương mại. Đây là quy mô chương trình, không phải tiền đã phân bổ cho từng dự án hay cam kết cấp cho một người mua.
Cách so hợp lý là đặt ngày đến hạn cạnh điều kiện giải ngân của từng kênh. Nếu chưa có xác nhận lịch vốn, giữ đó là dữ liệu chưa rõ và hỏi phương án hợp đồng; đừng tự vay cầu nối rồi mặc định sẽ được khoản ưu đãi hoàn trả.
Ví dụ số · Không phải chào vay
Cùng 600 triệu, cùng gốc đều 20 năm
Triệu đồng tháng đầu
Giả định lãi 5,4%: gốc 2,50 triệu + lãi 2,70 triệu.
Triệu đồng tháng đầu
Giả định lãi 6,5%: cùng gốc 2,50 triệu + lãi 3,25 triệu.
Chênh 0,55 triệu chỉ ở tháng đầu trong phép so cùng dư nợ, cách trả và quy ước 1/12 năm. Chưa gồm phí, lịch rút vốn, điều kiện và thay đổi lãi; không nhân nguyên chênh này cho 240 tháng.
Phiếu so hai phương án: điền cùng một ngày
Nhận diện chương trình
Ghi tên ngân hàng, tên gói, số thông báo và thời gian hiệu lực. Thiếu tên gói thì chưa so.
Khóa số tiền và kỳ hạn
Cùng số tiền cần vay, thời hạn mong muốn; ngân hàng duyệt bao nhiêu, phải bổ sung gì?
Khóa lãi từng giai đoạn
Mức hiện tại, ngày hết kỳ, công thức điều chỉnh, sau ưu đãi và phí theo đúng trường hợp.
Khóa lịch vốn
Đợt nào cần bao nhiêu; tài liệu nào phải có trước; đầu mối phản hồi và trạng thái xác nhận.
Kiểm sức trả
Ghi kỳ trả cao nhất theo kịch bản, thu nhập ròng, nợ khác, chi thiết yếu và dự phòng. Không tự gán ngưỡng an toàn chung.
Hai hoàn cảnh có thể chọn khác nhau
Gia đình A giả định đã được NHCSXH hướng dẫn và nguồn vốn dự kiến khớp lịch đóng. Phương án ấy đáng xem xét sau khi đủ điều kiện tín dụng; không cần đổi chỉ vì ngân hàng khác quảng cáo mức vay lớn hơn.
Gia đình B giả định chưa xác định được ngày có vốn, trong khi nghĩa vụ thanh toán sắp đến. Việc cần làm là xin phản hồi lịch, trao đổi điều chỉnh tiến độ với bên bán và so phương án khác nếu thực sự tiếp cận được. Không coi lời giới thiệu “sắp có vốn” là tiền đã sẵn.
Quyết định có thể đổi khi một kênh xác nhận điều kiện, số tiền hoặc lịch giải ngân khác dự tính. Khi đó cập nhật toàn bộ phương án; không chỉ thay một ô lãi suất.
Kênh phù hợp là kênh gia đình tiếp cận được, hiểu được nghĩa vụ và khớp được lịch tiền. Lãi suất quan trọng, nhưng không đứng riêng khỏi hồ sơ và thời điểm có vốn.
Nguồn kiểm ngày 22/10/2026: Điều 48 tại VBHN 24/BXD ngày 18/5/2026; Agribank công bố sản phẩm và lãi ngày 1–2/10/2026; giải thích cơ chế người trẻ trên cổng Bảo hiểm tiền gửi Việt Nam ngày 4/6/2025, đối chiếu thông báo lãi kỳ 1/7–31/12/2026; Báo Chính phủ về phiên họp ngày 13/10/2026. Ví dụ số và hai gia đình là giả định. Chưa có phản hồi tín dụng hoặc lịch vốn của một khách hàng cụ thể.
Nhà ở xã hội Thăng Long · Hòa Lợi – TP.HCM
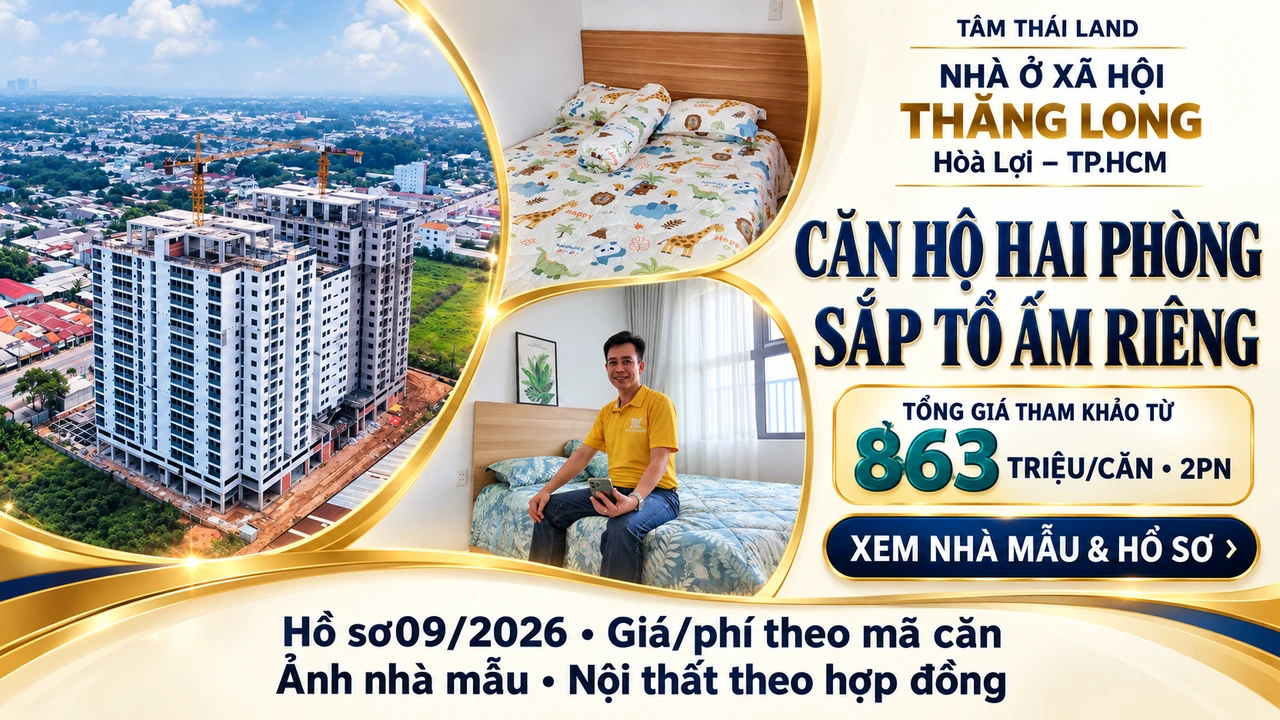
Giữa nhiều mức chào bán, gia đình có thể bắt đầu từ công năng thực sự cần dùng. Với Thăng Long tại Hòa Lợi, TP.HCM, xem căn mẫu và xin giá đúng mã căn giúp đối chiếu ngân sách trước khi tìm hiểu điều kiện NOXH.
Giá trên ảnh là tổng giá tham khảo từ 863 triệu/căn 2PN theo hồ sơ người dùng tháng 09/2026, đọc lại 22/10/2026; chưa xác nhận giá hiện hành, khoản đã/chưa gồm hoặc căn còn bán. Hỏi lại theo mã căn; không cam kết được mua hoặc vay.
Tìm hiểu Thăng LongROX Living Aquamarine · Diễn Châu – Nghệ An
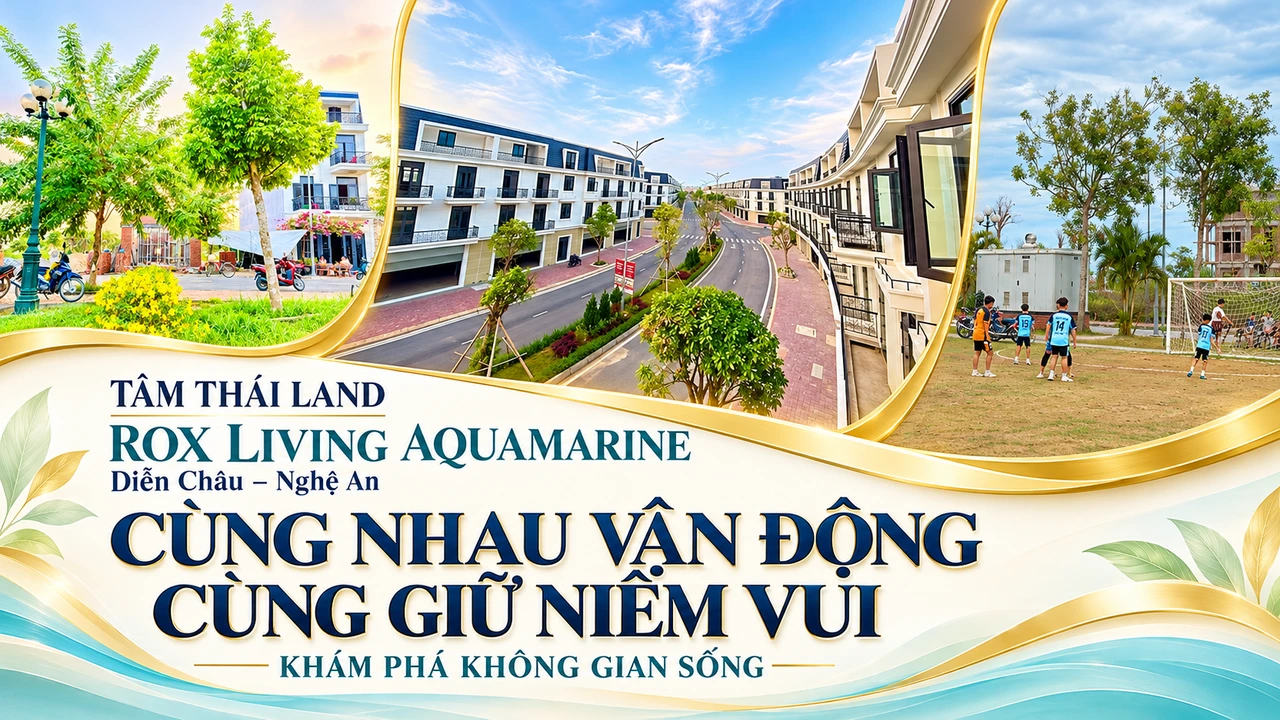
Nếu đang so lựa chọn ở Nghệ An, Aquamarine tại Diễn Châu là một nơi để tìm hiểu thêm không gian sống. Hãy quan sát đường đi, cảnh quan và hồ sơ đúng sản phẩm; số tồn kho toàn thị trường không thay quyết định cho từng lô.
Tìm hiểu Aquamarine