Hồ sơ vay vốn mua nhà ở xã hội năm 2026 cần chuẩn bị những giấy tờ gì?
Đăng ngày 02/11/2026 · Cập nhật 02/11/2026
Đã đủ điều kiện mua NOXH: 4 bước khớp hồ sơ trả nợ với tiến độ giải ngân
Thông báo đủ điều kiện mua NOXH là một bước đáng mừng. Nhưng trước ngày đóng tiền, gia đình còn cần biến phương án vay thành bộ hồ sơ có thể thẩm định và từng khoản giải ngân có mốc rõ.
Câu trả lời sớm
Đạt điều kiện mua ≠ đã được duyệt hoặc giải ngân
Chuẩn bị bốn lớp: giấy tờ người vay, chứng cứ nguồn trả nợ, tài liệu đúng căn và tiến độ, hồ sơ bảo đảm–điều kiện rút vốn. Danh mục cuối cùng phải lấy từ ngân hàng xử lý.
Bộ giấy cần lấy từ đâu?
Điều 48 tại VBHN 24/BXD nêu điều kiện vay NHCSXH gồm thu nhập/khả năng trả nợ, giấy đề nghị vay, hợp đồng mua/thuê mua và bảo đảm theo quy định. Thông báo NHCSXH Đồng Nai được đăng trên cổng Trảng Bom ngày 11/6/2026 còn liệt kê căn cước, hợp đồng, chứng từ đã đóng và hồ sơ nguồn thu.
Danh mục địa phương này là ví dụ triển khai, không phải bộ hồ sơ áp nguyên cho mọi ngân hàng. Với ngân hàng thương mại, xin checklist của đúng gói; hỏi cả hình thức bản giấy/dữ liệu điện tử, số bản, thời điểm và phần được cập nhật sau.
Bài này tập trung khớp hồ sơ với ngày cần vốn. Nếu đang bắt đầu hai bộ mua–vay, có thể đọc bài đối chiếu hai danh mục ở phần đọc tiếp trước khi xin giấy.
Bước 1
Lấy lịch đóng và khóa đầu mối ngân hàng
Từ đầu mối dự án
Xin tài liệu đúng căn, hợp đồng khi đến bước được ký, thông báo thanh toán và tài khoản nhận. Phân biệt lịch dự kiến với nghĩa vụ đã có hiệu lực.
Từ ngân hàng
Xin checklist theo nguồn thu, dự kiến số tiền có thể xem xét và điều kiện từng lần rút. Ghi ai trả lời, ngày nào, trạng thái còn chờ gì.
Hỏi từ sớm giúp phát hiện giấy phải chờ, nhưng trao đổi ban đầu không phải phê duyệt. Không tự cam kết lịch thanh toán dựa trên lời nói chưa thành điều kiện tín dụng.
Bước 2
Biến thu nhập thành chứng cứ kiểm được
Ghép việc làm với tiền thực nhận
Chuẩn bị hợp đồng/quyết định việc làm, bảng lương hoặc xác nhận, sao kê theo kỳ ngân hàng yêu cầu. Khoản biến động cần giải thích nguồn.
Hỏi cách chứng minh trước
Hỏi ngân hàng chấp nhận loại chứng từ nào: giao dịch có nguồn, hợp đồng, sổ theo dõi hay tài liệu khác. Không dùng chuyển tiền vòng để tạo thu nhập.
Đây là nhóm giấy để hỏi, không phải mọi ngân hàng đều yêu cầu tất cả. Không mặc định kỳ 12 tháng của giấy điều kiện mua là kỳ sao kê duy nhất để xét vay.
Cộng đúng thu nhập, trừ đủ nghĩa vụ
Tiền chuyển giữa hai tài khoản của chính mình không tạo thu nhập mới. Khoản thưởng một lần hoặc tiền cha mẹ cho cũng không tự thành nguồn trả nợ hàng tháng. Ghi riêng phần ổn định, phần biến động và khoản hỗ trợ có chứng từ.
Nếu hai vợ chồng cùng trả, hỏi ngân hàng ai đứng vay, đồng nghĩa vụ và cần giấy tờ gì. Liệt kê nợ khác, khoản trả định kỳ và chi thiết yếu; nguồn tiền cao trên giấy nhưng khó duy trì có thể làm phương án thiếu bền vững.
Mới chuyển công ty, nhận lương tiền mặt hoặc có tháng hụt thu thì nêu rõ ngay. Cách xử lý là bổ sung lời giải và chứng cứ ngân hàng chấp nhận; không sửa số, che nghĩa vụ hoặc xin xác nhận không đúng thực tế.
Bước 3 · Ví dụ giả định
Tổng đủ tiền vẫn có thể thiếu ở đợt giữa
Giá hợp đồng 900 triệu; vốn tự có 300 triệu; dự kiến vay 600 triệu. Lịch đóng 30%–40%–30%, chỉ để học cách kiểm mốc; chưa phải chính sách dự án.
Triệu · đợt 1
Dùng vốn tự có 270; còn 30 triệu.
Triệu · đợt 2
Nếu ngân hàng chỉ rút được 200, cộng 30 còn lại mới có 230: thiếu 130 triệu.
Tổng nguồn 300+600=900 không giải quyết được khoảng thiếu 130 ở đợt 2. Phần vốn chưa rút không phải tiền dùng ngay. Cần chốt lại điều kiện rút và tiến độ trước ngày đến hạn.
Lập bảng mốc thay vì chỉ nhìn hạn mức
Trong cùng ví dụ, một cấu trúc khớp về số học là: tự có 270 ở đợt 1; tự có 30 và vay 330 ở đợt 2; vay 270 ở đợt 3. Nhưng chỉ dùng được khi ngân hàng chấp thuận đúng các đợt ấy, hồ sơ bảo đảm và bên bán đáp ứng điều kiện.
Bảng thực hành cần sáu cột: ngày đến hạn; tiền phải đóng; tự có còn dùng được; khoản ngân hàng xác nhận có thể rút; tài liệu còn thiếu; người phụ trách và hạn phản hồi. Mỗi dòng phải cập nhật sau khi đã chi, tránh đếm lại cùng một khoản tự có.
Thiếu mốc thì hỏi trước về điều chỉnh tiến độ hoặc phương án tài chính khác. Không mặc định ngân hàng sẽ hoàn lại mọi khoản đã tự đóng, cũng không coi vay ngắn hạn là lối ra chắc chắn.
Bước 4
Hoàn tất điều kiện rút vốn và đối soát sau chuyển
Trước giải ngân
Theo danh mục đã được hướng dẫn: hợp đồng tín dụng, bảo đảm, giấy yêu cầu rút và chứng từ thanh toán từng đợt. Xin xác nhận mục nào đã đủ, mục nào đang chờ.
Đúng dòng tiền
Đối chiếu người nhận, tài khoản và số tiền với ngân hàng và hợp đồng. Không chuyển qua tài khoản trung gian chỉ theo tin nhắn.
Sau giải ngân
Giữ chứng từ, xác nhận bên bán và lịch trả nợ thực tế. Kiểm ngày tính lãi, lần thu đầu, gốc/lãi và dư nợ đã rút.
Mẫu hỏi để ngân hàng trả lời theo từng đợt
“Tôi mua căn… theo hợp đồng/thông báo… Ngày… đến hạn…triệu. Vốn tự có còn…; dự kiến vay… Xin xác nhận số tiền được xem xét, điều kiện rút từng đợt, giấy còn thiếu và đầu mối xử lý. Nếu chưa kịp ngày trên, xin hướng dẫn việc cần bổ sung hoặc phương án phù hợp.”
Hồ sơ đủ theo checklist vẫn chưa bảo đảm một ngày giải ngân tuyệt đối: còn phụ thuộc thẩm định, tài sản, điều kiện khoản vay và chứng từ đúng đợt. Vì vậy, mục tiêu là có trạng thái rõ và xử lý sớm phần thiếu, không hứa chắc “đủ giấy là nhận tiền”.
Mỗi giấy phải gắn với một việc; mỗi đợt tiền phải gắn với điều kiện rút. Khi khớp được hai phần ấy, gia đình chủ động hơn trước lịch thanh toán.
Nguồn kiểm ngày 22/10/2026: Điều 48 tại VBHN 24/BXD ngày 18/5/2026; thông báo NHCSXH Đồng Nai được đăng trên cổng Trảng Bom ngày 11/6/2026. Danh mục địa phương chỉ là ví dụ triển khai, không áp nguyên cho mọi ngân hàng hoặc dự án Thăng Long. Giá 900 triệu, vốn 300/600 triệu và tiến độ 30%–40%–30% là giả định; không phải chính sách dự án hay cam kết giải ngân.
Nhà ở xã hội Thăng Long · Hòa Lợi – TP.HCM
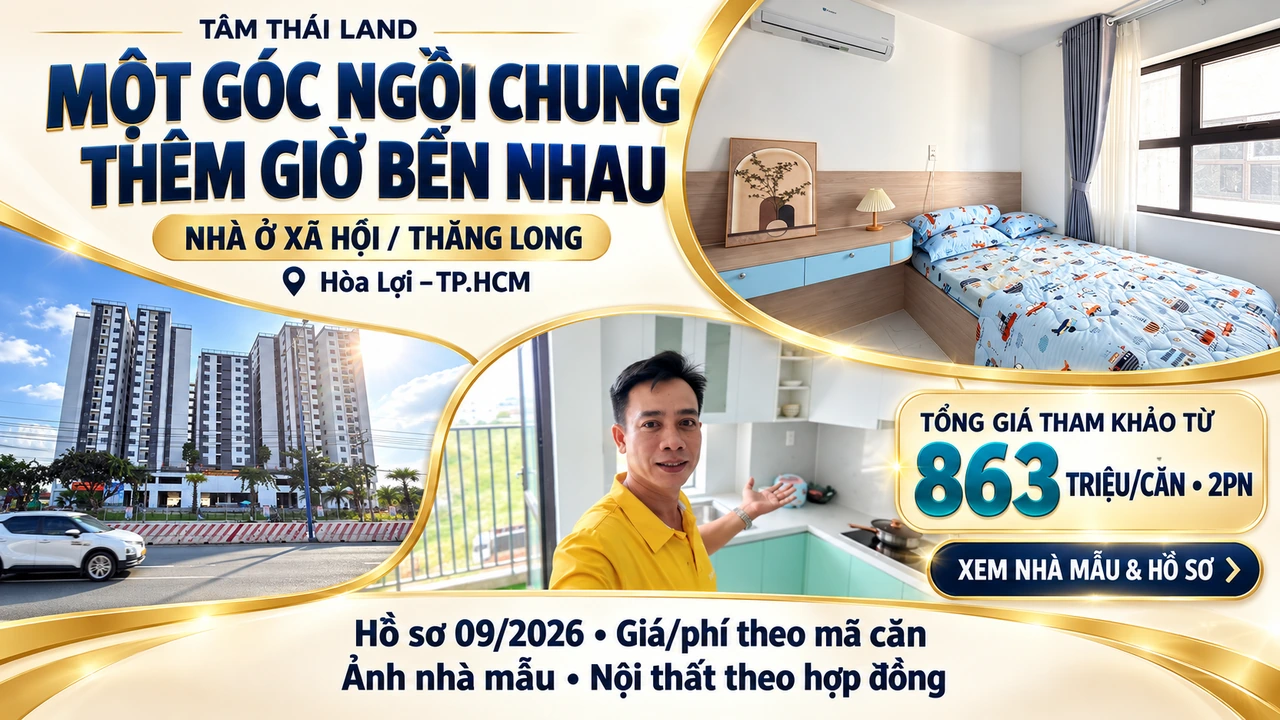
Nếu gia đình tìm nơi ở tại Hòa Lợi, TP.HCM, có thể xem công năng và hồ sơ Nhà ở xã hội Thăng Long. Mọi bước đăng ký, xét điều kiện và lịch thanh toán cần theo thông báo của đúng đợt, không suy từ ví dụ trong bài.
Giá trên ảnh là tổng giá tham khảo từ 863 triệu/căn 2PN theo hồ sơ người dùng tháng 09/2026, đọc lại 22/10/2026; chưa xác nhận giá hiện hành, khoản đã/chưa gồm hoặc căn còn bán. Hỏi lại theo mã căn; không cam kết được mua hoặc vay.
Tìm hiểu Thăng LongROX Living Aquamarine · Diễn Châu – Nghệ An
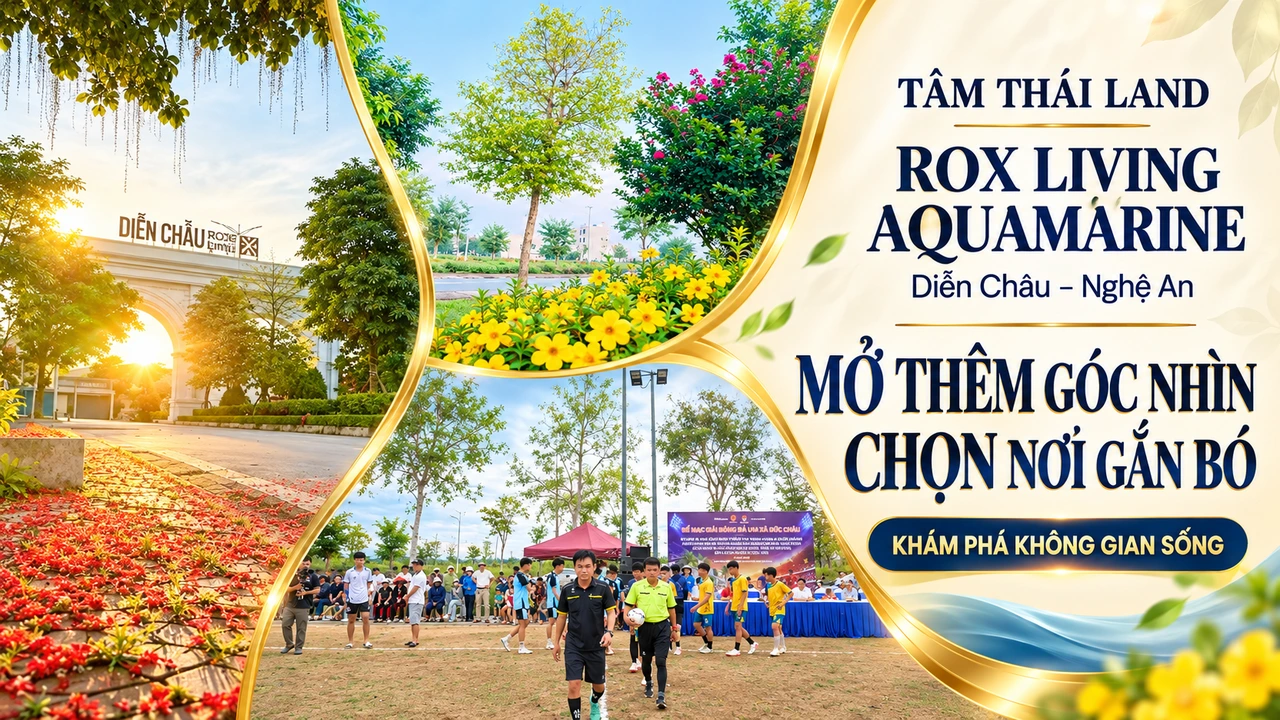
Với một dự định riêng tại Nghệ An, bạn có thể tìm hiểu không gian Aquamarine ở Diễn Châu. Đây là phần giới thiệu dự án tách khỏi quy trình NOXH; hãy xem hồ sơ đúng sản phẩm và lập ngân sách phù hợp với kế hoạch của gia đình.
Tìm hiểu Aquamarine