Đặt cọc rồi, bảng giá đất tăng: thuế tính lúc nào?
Đăng ngày 02/11/2026 · Cập nhật 02/11/2026
Đã đặt cọc, bảng giá đất tăng: ba mốc để dự trù thuế lúc sang tên
Đặt cọc lúc bảng giá cũ, đến ngày sang tên đã có giá mới. Khoản dự phòng của ai sẽ phải tăng?
Ngày đặt cọc không tự khóa giá tính thuế. Cần xác định thời điểm tính thuế, giá làm căn cứ và thỏa thuận bên chịu tiền. Bảng giá tăng cũng không đồng nghĩa mọi giao dịch đều tăng thuế.
Ba mốc cần ghi riêng trên lịch
Với chuyển nhượng nhà đất có sẵn của cá nhân cư trú, khoản 5 Điều 57 Nghị định 253/2026 phân biệt:
Ngày đặt cọc
Là mốc cam kết giữa hai bên. Không mặc nhiên là thời điểm tính thuế TNCN.
Hợp đồng có hiệu lực
Là mốc xác định thu nhập tính thuế nếu không thỏa thuận người mua nộp thuế thay người bán.
Làm thủ tục đăng ký
Là mốc xác định thu nhập tính thuế nếu có thỏa thuận người mua nộp thuế thay người bán.
Lệ phí trước bạ có căn cứ riêng. Phần đất dùng bảng giá tại thời điểm kê khai theo Điều 7 Nghị định 10/2022. Vì vậy, đừng lấy ngày cọc làm mốc chung cho cả hai khoản.
Giá mới tăng, khoản phải nộp tăng bao nhiêu?
Thuế TNCN
Nhân với giá chuyển nhượng được xác định theo quy định. Đây không phải 2% phần lợi nhuận.
Lệ phí trước bạ
Nhân với giá tính lệ phí. Đây là mức thông thường, trước khi xét miễn hoặc giảm.
Giá hợp đồng là điểm xuất phát khi tính thuế TNCN. Riêng đất, mức theo bảng giá và hệ số điều chỉnh, nếu có, được đối chiếu khi giá thiếu hoặc thấp hơn quy định. Nhà, công trình đi kèm cần xác định riêng.
Với lệ phí trước bạ, không mặc định dùng cùng giá tính thuế. Nhà và đất có cách xác định tương ứng. Trường hợp hợp đồng nhà đất không tách riêng giá đất còn phải đối chiếu quy định tại Nghị định 175/2025.
Nếu mỗi căn cứ cùng tăng thêm 500 triệu
- Giá tính thuế TNCN
- Từ 2 tỷ → 2,5 tỷ: 40 triệu → 50 triệu.
Tăng 10 triệu đồng. - Giá tính lệ phí trước bạ
- Từ 2 tỷ → 2,5 tỷ: 10 triệu → 12,5 triệu.
Tăng 2,5 triệu đồng.
Giả định hai căn cứ đã được xác định độc lập, đều tăng như trên; không thuộc diện miễn, giảm. Chưa gồm công chứng và phí khác.
Nếu chỉ một căn cứ tăng, chỉ tính phần tăng của khoản đó. Đừng lấy 2,5% nhân mọi mức tăng của bảng giá. Bảng giá mới có thể chưa làm thay đổi giá tính thuế của giao dịch cụ thể.
Ai chịu khoản tăng: cần chốt trước khi ký gì?
Người bán là người có thu nhập chuyển nhượng. Người nhận chuyển nhượng nộp lệ phí khi đăng ký, trừ trường hợp được miễn. Hai bên có thể thỏa thuận người bỏ tiền hoặc người nộp thay.
Vì vậy, cần phân biệt “nộp thay” với “chịu thay”. Thỏa thuận kinh tế giữa hai bên không làm thay đổi căn cứ Nhà nước tính thuế.
Phiếu dự phòng cho cuộc hẹn công chứng
- Mốc hồ sơ
- Ngày cọc …; dự kiến hợp đồng có hiệu lực …; đăng ký …; kê khai lệ phí …
- Hai căn cứ tính
- Giá tính thuế …; giá tính lệ phí …; văn bản, địa bàn và vị trí đối chiếu …
- Bên chịu và phần tăng
- Ai chịu thuế …; ai nộp thay …; ai chịu lệ phí …; khoản dự phòng …
Nếu nghĩa vụ tài chính thay đổi trước khi hoàn thành hồ sơ, bên nào chịu phần tăng? Hai bên thống nhất bổ sung bằng văn bản trước ngày …; giữ nguyên nghĩa vụ kê khai đúng thực tế.
Đã đặt cọc mà chưa rõ điều này, hãy đề nghị làm phụ lục. Không tự trừ tiền thuế tăng vào tiền mua còn lại. Đồng thời, kiểm điều kiện miễn, giảm trước khi chốt dự toán.
Căn cứ: Điều 57 Nghị định 253/2026/NĐ-CP; Điều 4, 7, 8 Nghị định 10/2022/NĐ-CP, sửa đổi bởi Nghị định 175/2025/NĐ-CP. Chính sách giảm lệ phí theo Thông tư 117/2026/TT-BTC có thời hạn và điều kiện riêng. Ví dụ chỉ giúp lập dự phòng; nghĩa vụ cuối cùng theo hồ sơ và thông báo của cơ quan thuế.
Đọc tiếp để hoàn thiện dự toán sang tên
Thêm một góc nhìn về nơi ở
Một lựa chọn lâu dài cần vừa công năng, vừa ngân sách. Hai dự án dưới đây có vị trí và loại sản phẩm khác nhau.
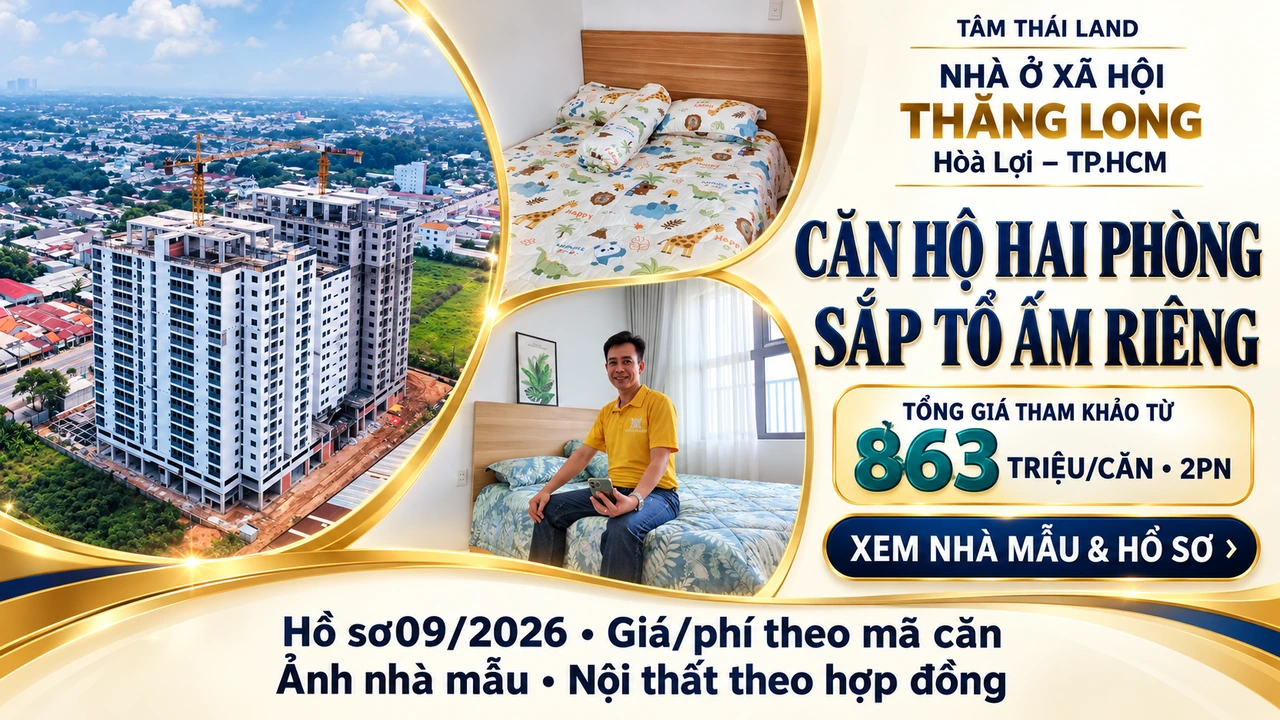
Nhà ở xã hội Thăng Long
Xem căn mẫu, đối chiếu điều kiện NOXH và lập ngân sách theo mã căn gia đình quan tâm.
Mức tham khảo theo hồ sơ người dùng tháng 09/2026, không cố định cho mọi căn. Cần xác nhận giá hiện hành, VAT, phí bảo trì và khoản phải trả theo hợp đồng. Không cam kết được mua hoặc vay.
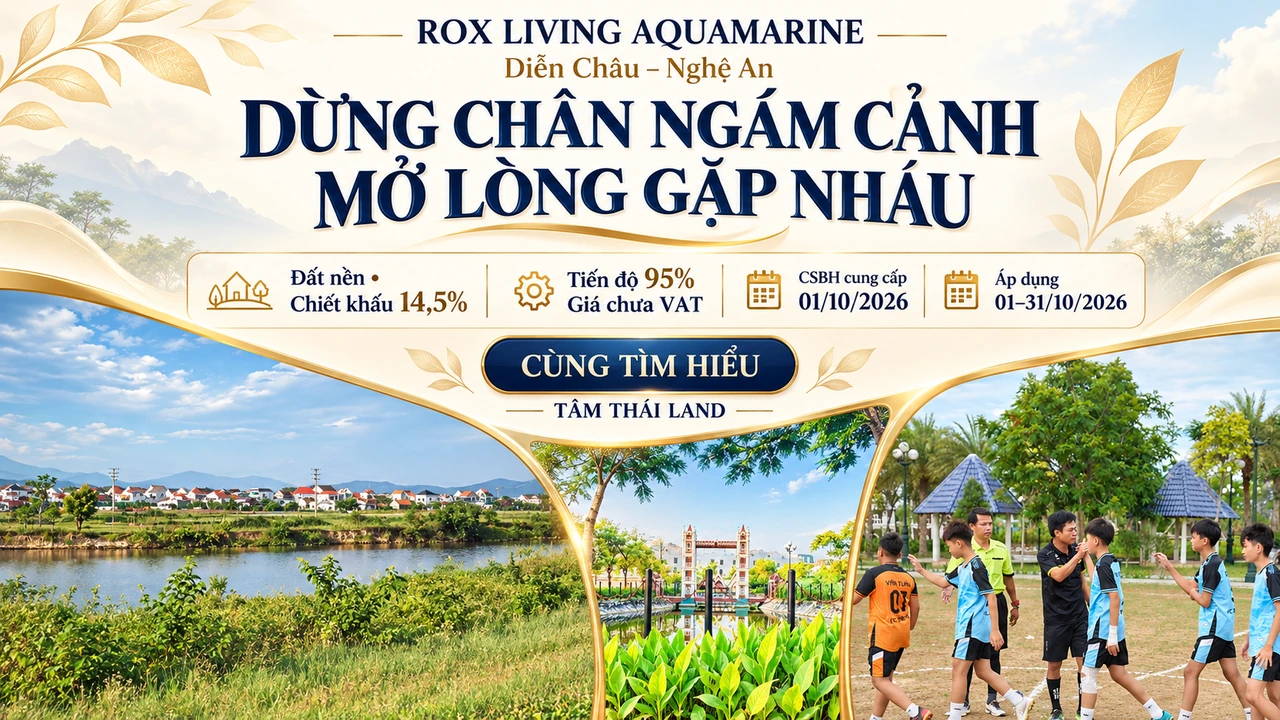
ROX Living Aquamarine
Tìm hiểu không gian sống bên sông Bùng. Nếu chọn đất nền, tính riêng ngân sách xây nhà và hồ sơ từng lô.
Giá đất không gồm nhà, không áp cho mọi lô hoặc shophouse. Mức tham khảo từ hồ sơ người dùng 09/2026; cần lấy giá hiện hành đúng mã lô.
14,5% trên ảnh thuộc chính sách đất nền, phương án thanh toán 95%, giá chưa VAT. Nguồn: hồ sơ CSBH cung cấp 01/10/2026, kỳ 01–31/10/2026. Không áp mức này sang nhà ở hoặc cộng mọi ưu đãi; cần xác nhận hiệu lực và điều kiện đúng sản phẩm. Tư liệu không xác nhận tiến độ hiện tại.