Người vay NOXH qua đời: kiểm nợ, bảo hiểm và thừa kế
Đăng ngày 14/11/2026
Người vay mua NOXH qua đời: gia đình cần tách khoản nợ và quyền căn hộ thế nào?
Người vay mua NOXH mất thì gia đình có được xóa nợ và nhận ngay căn hộ?
Không tự động. Gia đình cần tách dư nợ vay, bảo hiểm nếu có và quyền liên quan căn hộ. Nghĩa vụ tài sản do người mất để lại được xem xét trong phạm vi di sản theo luật, còn trách nhiệm riêng của người cùng vay và điều kiện hợp đồng phải đọc riêng.
Ba tập hồ sơ, ba câu hỏi khác nhau
Khoản vay và bảo đảm
Hợp đồng tín dụng, khế ước, sao kê dư nợ tại ngày đối chiếu, lãi/phí và hồ sơ thế chấp. Ghi rõ ai vay, ai cùng vay, ai bảo đảm; đề nghị bên cho vay xác nhận bằng văn bản.
Bảo hiểm thực sự đã tham gia
Hợp đồng, giấy chứng nhận bảo hiểm, người được bảo hiểm, người thụ hưởng, phạm vi, loại trừ và hạn thông báo. Có bảo hiểm không đồng nghĩa mọi trường hợp tử vong đều được chi trả đủ khoản nợ.
Căn hộ và di sản
Hợp đồng mua/thuê mua, khoản đã thanh toán, biên bản bàn giao, giấy chứng nhận nếu có; tài sản riêng và phần trong tài sản chung. Gom giấy tờ về người thừa kế, di chúc nếu có để được hướng dẫn đúng thủ tục.
Khoản nợ không đi theo một lời suy đoán
Điều 612 Bộ luật Dân sự xác định di sản gồm tài sản riêng và phần tài sản của người mất trong tài sản chung. Theo Điều 614–615, quyền, nghĩa vụ tài sản phát sinh từ thời điểm mở thừa kế; người hưởng thừa kế thực hiện nghĩa vụ trong phạm vi di sản, trừ thỏa thuận khác theo quy định.
Nếu di sản chưa chia, nghĩa vụ được thực hiện theo cơ chế quản lý di sản; đã chia thì đối chiếu phần đã nhận và giới hạn tương ứng. Người đã cùng vay có thể có nghĩa vụ từ hợp đồng của chính mình, không thể chỉ dựa vào giới hạn trách nhiệm của người thừa kế để kết luận hết trách nhiệm.
Trả góp cho bên bán khác với vay ngân hàng
Khoản 2 Điều 167 Luật Nhà ở trong Văn bản hợp nhất 79/VBHN-VPQH nói về trường hợp bên mua nhà trả chậm, trả dần chết. Chỉ dùng khi hợp đồng thuộc đúng quan hệ đó; không gọi mọi khoản vay ngân hàng mua nhà là mua trả góp cho bên bán rồi áp cùng kết quả.
Với NOXH, hồ sơ còn phải kiểm các điều kiện và hạn chế áp dụng cho hình thức mua, thuê mua thực tế. Không mặc định người thừa kế được bán ngay căn hộ để trả nợ; cần làm rõ quyền, nghĩa vụ và điều kiện xử lý với các bên liên quan trước.
Việc nên làm trong buổi làm việc đầu tiên
Lập phiếu gồm: người phụ trách liên hệ; dư nợ được xác nhận; hồ sơ bảo hiểm còn thiếu; phần quyền căn hộ cần làm rõ; hạn trong từng thông báo; tài liệu đã giao và giấy biên nhận. Hỏi riêng ngân hàng, doanh nghiệp bảo hiểm và bên bán/cho thuê mua về việc họ cần giải quyết.
Không ký giấy nhận toàn bộ nghĩa vụ, giao tài sản hoặc cam kết thanh toán mới khi chưa hiểu nội dung. Bài này không công bố đợt nhận hồ sơ NOXH mới, không hứa kết quả bảo hiểm hay xác định sẵn ai được sở hữu căn hộ.
Đối chiếu 20/10/2026: Điều 612, 614–615 Bộ luật Dân sự 2015; Điều 167 khoản 2 Luật Nhà ở tại Văn bản hợp nhất 79/VBHN-VPQH. Áp đúng quan hệ hợp đồng và giới hạn của từng nguồn.
Dành sự bình tĩnh cho kế hoạch nơi ở
Mỗi gia đình cần thời gian riêng để sắp xếp giấy tờ và cuộc sống. Tư liệu căn mẫu Thăng Long tại Hòa Lợi, TP.HCM gợi những bữa cơm gần gũi; việc cân nhắc vẫn cần ngân sách và điều kiện NOXH.
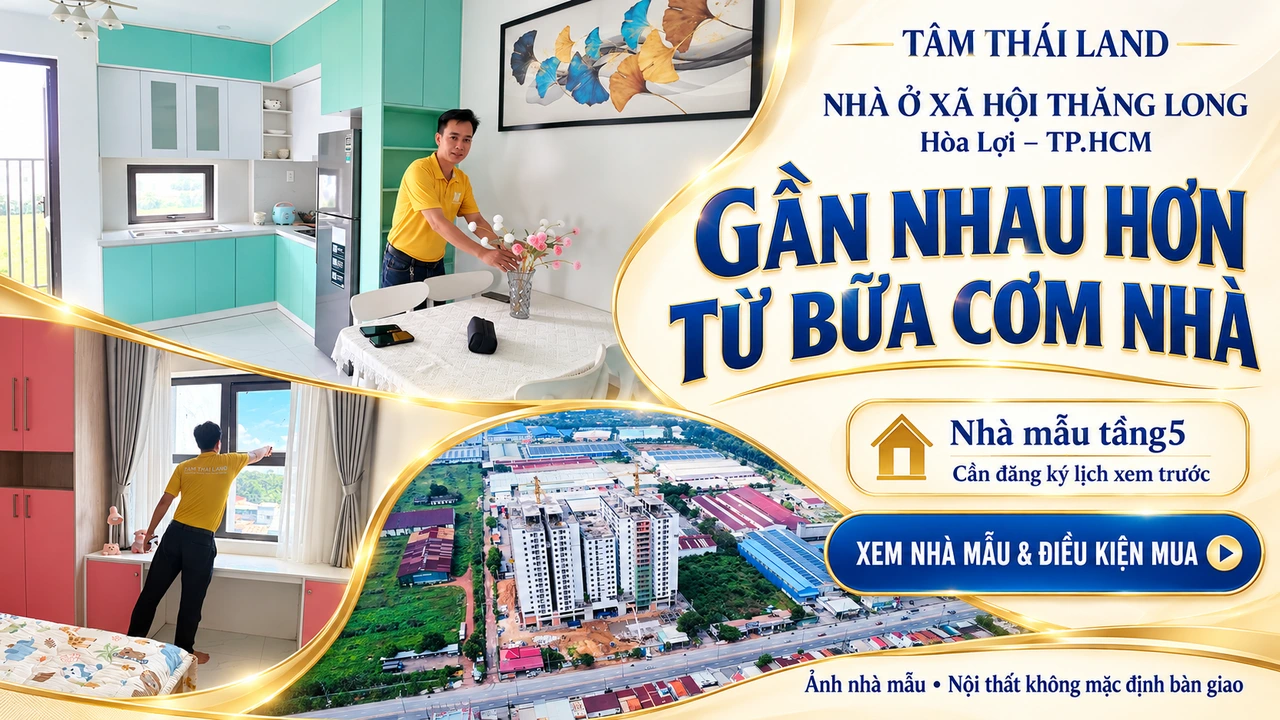
Đối chiếu công năng cần dùng, điều kiện NOXH và khoản đã/chưa gồm theo căn.
Khoảng 863 triệu/căn 2PN
Theo căn/chính sách; cần đủ điều kiện NOXH. Kiểm giá và khoản đã/chưa gồm.
Xem căn mẫu và hồ sơ Thăng LongThông tin tham khảo theo hồ sơ người dùng cung cấp ngày 18/10/2026; cần xác nhận hiệu lực và giá đúng căn/lô. Chưa xác minh độc lập. Mức khoảng 863 triệu cho căn 2PN theo tư liệu 08/09/2026 và hồ sơ cung cấp 18/10/2026; không xác nhận bảng giá hiện hành cho từng mã căn. Cần kiểm diện tích, thuế/phí, điều kiện và tiến độ. Không công bố một đợt nhận hồ sơ NOXH đang mở.
Đối chiếu thêm với hồ sơ
Căn mẫu không thay tiêu chuẩn bàn giao. Theo brief, dự kiến quý III/2027; cần kiểm đúng căn, hợp đồng và tiến độ cập nhật, không cam kết duyệt mua hoặc vay. Mức khoảng 863 triệu cho căn 2PN theo tư liệu 08/09/2026 và hồ sơ cung cấp 18/10/2026; không xác nhận bảng giá hiện hành cho từng mã căn. Cần kiểm diện tích, thuế/phí, điều kiện và tiến độ. Không công bố một đợt nhận hồ sơ NOXH đang mở.
Đi chậm để hiểu nơi mình cân nhắc
Một chuyến đi tìm hiểu nơi chốn có thể bắt đầu từ đường đi và khoảng xanh. Tư liệu Aquamarine tại Diễn Châu, Nghệ An gợi thêm tiêu chí để gia đình xem cảnh quan và hỏi hồ sơ đúng lô.
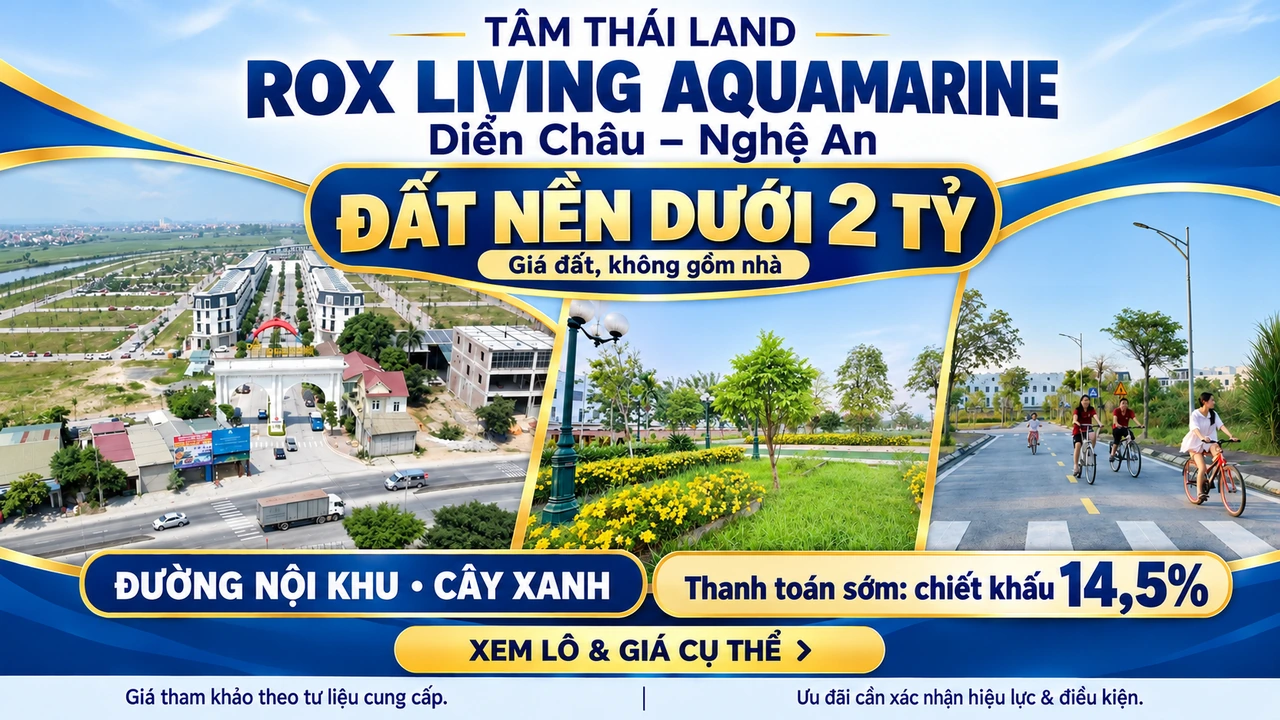
Hỏi mã lô, giấy chứng nhận và khoản phải chuẩn bị theo dự định của mình.
Đất nền tham khảo dưới 2 tỷ
Theo lô/chính sách; không gồm nhà, không áp cho mọi lô hoặc shophouse.
Tìm hiểu đất nền và hồ sơ AquamarineThông tin tham khảo theo hồ sơ người dùng cung cấp ngày 18/10/2026; cần xác nhận hiệu lực và giá đúng căn/lô. Chưa xác minh độc lập. Chính sách đất nền ngày 01/10/2026, hiệu lực 01–31/10/2026 cho phạm vi được nêu; Chiết khấu 14,5% thuộc phương án thanh toán sớm đủ 95% theo chính sách đất nền; không cộng mặc định với phương án vay. Phương án hỗ trợ cần đọc cùng phụ lục và ngân hàng MSB; bảng tiến độ trong hồ sơ có nhãn nhà ở cần được bên bán làm rõ cho giao dịch đất nền. Không dùng poster thay bảng giá từng lô.
Đối chiếu thêm với hồ sơ
Đối chiếu mã lô, diện tích, giấy chứng nhận và điều kiện bàn giao. Ảnh có nhà không có nghĩa giá đất đã gồm nhà; không hứa sang tên tức thời hoặc cộng mọi ưu đãi. Chính sách đất nền ngày 01/10/2026, hiệu lực 01–31/10/2026 cho phạm vi được nêu; Chiết khấu 14,5% thuộc phương án thanh toán sớm đủ 95% theo chính sách đất nền; không cộng mặc định với phương án vay. Phương án hỗ trợ cần đọc cùng phụ lục và ngân hàng MSB; bảng tiến độ trong hồ sơ có nhãn nhà ở cần được bên bán làm rõ cho giao dịch đất nền. Không dùng poster thay bảng giá từng lô.